
Bitcoin ضمانًا لقروض وول ستريت: ماذا تعني شراكة Abra وICE؟
لسنوات طويلة، نُظر إلى Bitcoin في المقام الأول باعتبارها أصلًا استثماريًا يُشترى ويُحتفظ به ثم يُباع عندما يحتاج مالكه إلى السيولة.
لكن التطورات الأخيرة تُظهر وظيفة أخرى تحظى باهتمام متزايد من المؤسسات المالية: استخدام Bitcoin ضمانًا للقروض.
في 16 نوفمبر 2026، أعلنت Abra وIntercontinental Exchange (ICE)، الشركة الأم لبورصة نيويورك، عن شراكة لإتاحة خدمات إقراض الأصول الرقمية للمؤسسات.
تكتسب هذه الشراكة أهمية لأنها تشمل أمين حفظ يتمتع بصفة أمين حفظ مؤهل في الولايات المتحدة.
1. كيف تعمل هذه الآلية؟
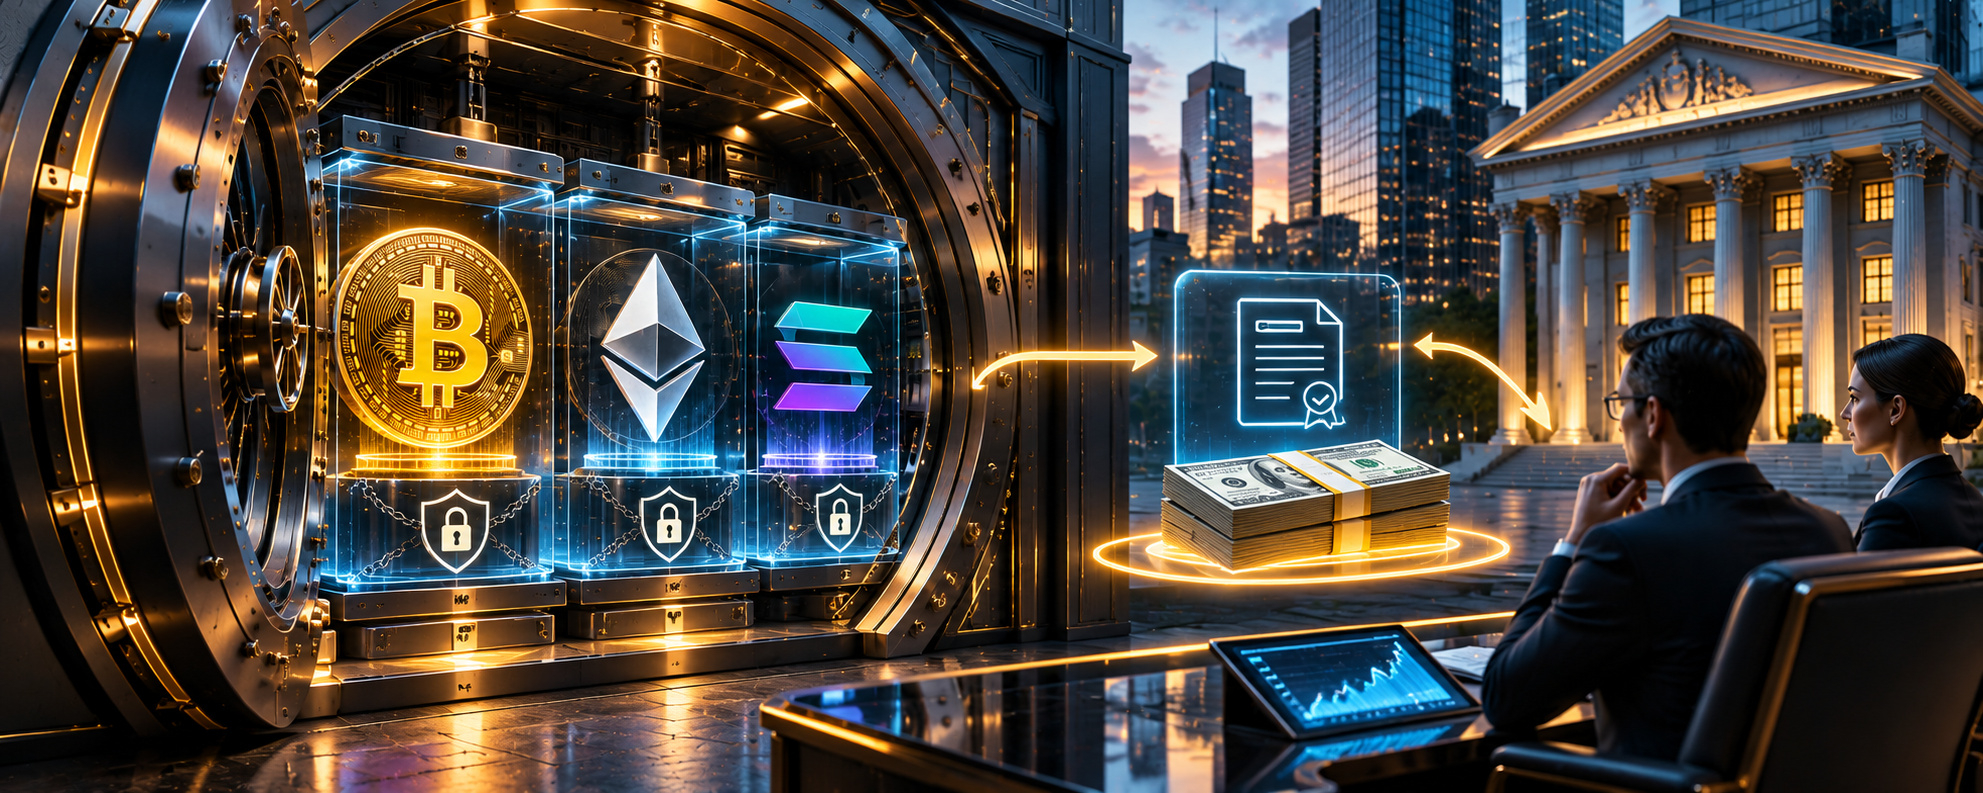
من خلال برنامج Abra Credit، يمكن للمؤسسات المستوفية للشروط اقتراض دولارات أمريكية بضمان أصول رقمية.
تشمل الأصول المذكورة في البرنامج الأولي:
- Bitcoin ($BTC)
- Ethereum ($ETH)
- Solana ($SOL)
يُحفظ الضمان في حساب منفصل لدى ICE Digital Trust.
تتولى Abra Credit إدارة القروض ومراقبة قيمة الضمان، بينما تتحمل ICE Digital Trust مسؤولية حفظ الأصول.
وهذا يعني أن الجهة المُقرِضة والجهة التي تحفظ الضمان تؤديان دورين مختلفين.
2. لماذا لا يُعاد استخدام الضمان؟
من النقاط المهمة في هذه الشراكة أنه لا يجوز إعادة استخدام الضمان في أنشطة تمويلية أخرى.
في عالم المال، إعادة استخدام الضمان (rehypothecation) هي ممارسة يعيد فيها الطرف الذي يتلقى الأصول المرهونة استخدامها لأغراض معينة.
وقد تؤدي هذه الممارسة إلى نشوء علاقات التزامات إضافية بين عدة أطراف.
ومن خلال عدم إعادة استخدام الضمان، تظل الأصول المرهونة في حساب منفصل ولا يعيد المُقرِض استخدامها.
وقد يمنح هذا الهيكل المؤسسات شفافية أفضل بشأن مكان الضمان وكيفية إدارته.
لكن هذا لا يعني أن المخاطر قد اختفت تمامًا.
3. ما المخاطر التي لا تزال تستدعي الانتباه؟
تتسم Bitcoin والأصول الرقمية الأخرى بتقلبات عالية.
على سبيل المثال، ترهن مؤسسة Bitcoin للحصول على قرض بالدولار الأمريكي.
إذا انخفض سعر Bitcoin بشدة، تنخفض قيمة الضمان أيضًا. وقد يطلب المُقرِض ضمانًا إضافيًا أو يلجأ إلى التصفية وفقًا لشروط العقد.
بعض الأمور التي ينبغي التحقق منها قبل استخدام مثل هذه التسهيلات:
1. نسبة القرض إلى قيمة الضمان (LTV).
2. الحد الأدنى للضمان.
3. شروط طلب تغطية الهامش.
4. آلية التصفية.
5. تكاليف الاقتراض ومدته.
6. حقوق أمين الحفظ والتزاماته.
يساعد أمين الحفظ المؤهل في تنظيم حفظ الأصول، لكنه لا يلغي مخاطر السوق أو المخاطر التعاقدية.
4. لماذا تُعد ICE جزءًا مهمًا؟
ليست ICE لاعبًا صغيرًا في البنية التحتية للأسواق المالية.
تدير الشركة مجموعة متنوعة من خدمات الأسواق، وهي الشركة الأم لبورصة نيويورك.
تُظهر مشاركة ICE Digital Trust أن البنية التحتية المالية التقليدية بدأت توفر خدمات حفظ الأصول الرقمية لتلبية احتياجات المؤسسات.
وتُظهر هذه الشراكة أيضًا أن تطور صناعة العملات المشفرة لا يقتصر على منصات التداول وسلاسل الكتل.
كما تشكل خدمات الحفظ والإقراض وإدارة الأصول والبنية التحتية للامتثال جزءًا من نمو المنظومة.
5. هل سيؤدي هذا إلى زيادة الطلب على Bitcoin؟
هناك احتمال لزيادة استخدام Bitcoin ضمانًا، لا سيما لدى المؤسسات التي تسعى إلى الحصول على السيولة دون بيع أصولها مباشرةً.
لكن لا يمكننا أن نستنتج أن هذه الشراكة ستؤدي تلقائيًا إلى نشوء طلب كبير على Bitcoin.
يتوقف الأثر على عدد المؤسسات التي تستخدم هذه التسهيلات، وقيمة القروض، ومتطلبات الضمان، وظروف السوق.
كما أن البرنامج الأولي موجّه إلى مجموعة محددة من العملاء من المؤسسات، وليس تسهيلًا متاحًا تلقائيًا لجميع المستخدمين.
الخلاصة
تُظهر شراكة Abra وICE تطورًا جديدًا في العلاقة بين الأصول الرقمية والتمويل التقليدي.
لم يعد يُنظر إلى Bitcoin وEthereum وSolana على أنها أصول للتداول فحسب، بل يمكن استخدامها أيضًا ضمانًا ضمن هياكل الإقراض المؤسسي.
لكن كلما اتسع استخدام الأصول الرقمية في النظام المالي، ازدادت أهمية الشفافية في الحفظ وشروط العقود وإدارة المخاطر.
سؤال للمجتمع:
إذا كان لديكم قدر كبير من Bitcoin، فهل تفضلون بيع جزء منه للحصول على دولارات أم استخدام Bitcoin ضمانًا لقرض؟
هذه المقالة لأغراض التثقيف، ولا تُعد توصية استثمارية أو توصية بالاقتراض.
المصدر الرسمي: إعلان الشراكة الصادر عن Abra وICE في 16 نوفمبر 2026.