#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
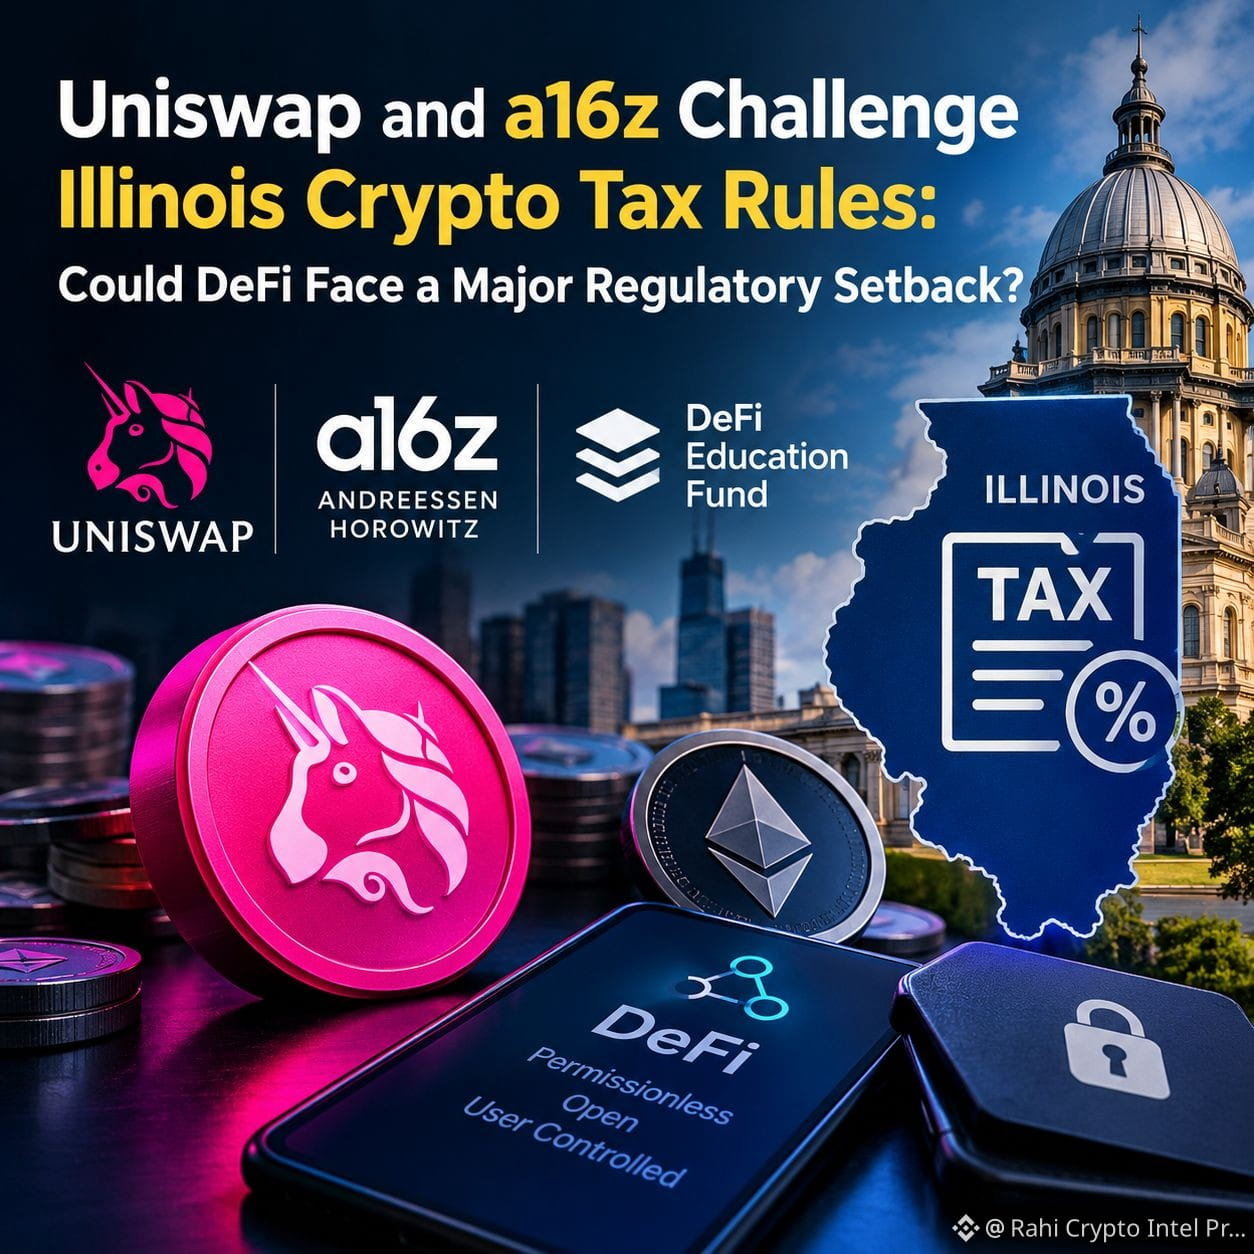
Uniswap وa16z يتحديان قواعد ضرائب العملات المشفرة في إلينوي: هل يواجه التمويل اللامركزي انتكاسة تنظيمية كبيرة؟
يدور في إلينوي جدل كبير حول مستقبل التمويل اللامركزي، إذ تسعى كل من Uniswap Labs وAndreessen Horowitz (a16z) وصندوق DeFi Education Fund إلى الحصول على إعفاءات من اللوائح الضريبية المقترحة في الولاية بشأن العملات المشفرة.
يتمحور الجدل حول قانون ضرائب الأصول الرقمية في إلينوي، الذي يفرض ضريبة بنسبة 0.2% على قيمة بعض الأصول الرقمية الداخلة في معاملات ييسرها وسطاء الأصول الرقمية.
وتثير مؤسسات العملات المشفرة مخاوف بشأن تأثير هذه القواعد المحتمل على منصات التداول اللامركزية، ومحافظ الحفظ الذاتي، والمعاملات بين سلاسل الكتل.
تشمل مطالبها الرئيسية ما يلي:
- استثناء بروتوكولات التمويل اللامركزي وواجهاتها الأمامية من الالتزامات الضريبية المرتبطة بالوسطاء.
- منع فرض الضرائب على عمليات السحب العادية من المحافظ والتحويلات بين سلاسل الكتل بناءً على القيمة الكاملة للأصول المحوّلة.
- إلغاء المتطلبات التي قد تجبر الشركات على الاحتفاظ بسجلات للمفاتيح الخاصة بالمستخدمين.
لماذا هذا مهم؟
يقوم التمويل اللامركزي على إتاحة الوصول دون قيود، والمحافظ التي يتحكم فيها المستخدمون، والمعاملات القائمة على تقنية سلسلة الكتل. وقد يؤدي تطبيق لوائح الوسطاء التقليدية على البنية التحتية اللامركزية إلى تكاليف امتثال إضافية، وزيادة التعقيد التشغيلي، وتثبيط الابتكار.
وبالنسبة إلى مستخدمي العملات المشفرة، قد تؤثر النتيجة على تكاليف المعاملات، وإمكانية الوصول إلى خدمات التمويل اللامركزي، وحرية نقل الأصول بين المحافظ وسلاسل الكتل.
لا يقتصر الأمر على خلاف حول الضرائب، بل يطرح سؤالًا أكبر بكثير: هل ينبغي أن تخضع البروتوكولات اللامركزية للمعاملة التنظيمية نفسها التي يخضع لها الوسطاء الماليون التقليديون؟
لم تُمنح الإعفاءات المطلوبة بعد، ولا تزال النتيجة التنظيمية النهائية غير مؤكدة.
ما رأيك؟ هل ينبغي أن تخضع بروتوكولات التمويل اللامركزي لمعاملة ضريبية منفصلة، أم ينبغي تطبيق القواعد نفسها على منصات العملات المشفرة المركزية واللامركزية؟
$UNI