

تحليل السوق · 30 أكتوبر 2026 · البيانات حتى 29–30 أكتوبر
دخلت صدمة النفط التي بدأت مع حرب إيران في فبراير مرحلتها الثالثة الآن. فقد دفعت أسعار النفط الخام إلى الارتفاع أولًا، ثم بدأت تستنزف مخزونات الطوارئ العالمية، وهي الآن تدفع البنوك المركزية نحو التشديد. يُتداول خام برنت عند نحو 115 دولارًا، واحتياطي النفط الاستراتيجي الأمريكي عند أدنى مستوى له منذ عام 1982، فيما يبلغ التضخم الأمريكي، وفق المقياس المفضل لدى الاحتياطي الفيدرالي، 3.6%. وتشير كل من الاحتياطي الفيدرالي وبنك اليابان وبنك إنجلترا إلى مزيد من التشديد.
تتناول هذه المقالة كل عنصر على حدة، وتوضح كيفية ترابطها، وتعرض ما ينبغي متابعته لاحقًا.
الخلاصة الموجزة
المخزونات: الحكومات تسحب من الاحتياطيات في معظمها بدلًا من زيادتها. وإعادة ملئها خطة مستقبلية ومصدر محتمل للطلب.
النفط الخام: يقترب برنت من أعلى مستوياته في أربع سنوات، مرتفعًا نحو 14% في أكتوبر، فيما عاد خام غرب تكساس فوق 100 دولار للمرة الأولى منذ أبريل.
الولايات المتحدة: ارتفع تضخم نفقات الاستهلاك الشخصي في سبتمبر إلى 3.6% (والأساسي إلى 3.1%). وأبقى الاحتياطي الفيدرالي الفائدة دون تغيير في 28 أكتوبر، مع تصويت عضوين لصالح رفعها، ومن المتوقع على نطاق واسع أن يرفعها في ديسمبر.
اليابان: أبقى بنك اليابان الفائدة عند 1.25%، لكنه قال إن التضخم الأساسي بلغ هدفه البالغ 2%، ما يبقي احتمال رفع الفائدة في ديسمبر قائمًا.
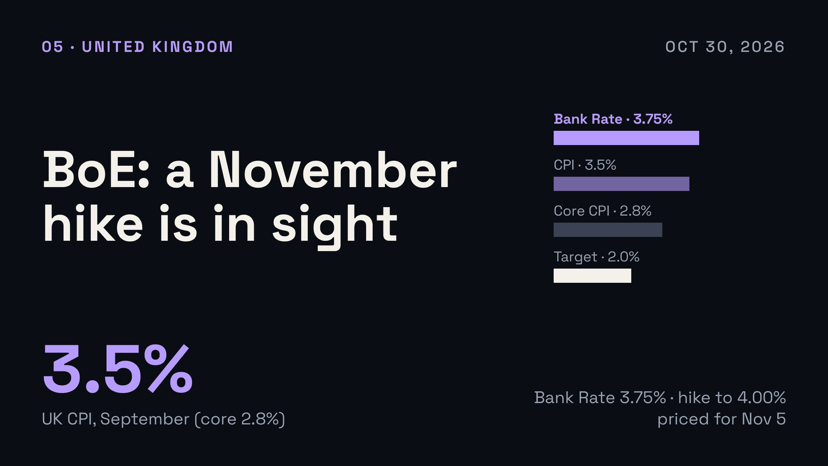
المملكة المتحدة: يبلغ التضخم 3.5%، ومن المتوقع على نطاق واسع أن يرفع بنك إنجلترا سعر الفائدة المصرفية إلى 4.00% في 5 نوفمبر.
لمحة عن السوق
النفط الخام: برنت نحو 115–116 دولارًا؛ وخام غرب تكساس نحو 102–103 دولارات.
الاحتياطي البترولي الاستراتيجي الأمريكي: 282.7 مليون برميل (في الأسبوع المنتهي في 16 أكتوبر)، وهو أدنى مستوى منذ أكتوبر 1982.
أسعار الفائدة: الاحتياطي الفيدرالي 3.75%–4.00%؛ بنك اليابان 1.25%؛ بنك إنجلترا 3.75%؛ سعر الفائدة على الودائع لدى البنك المركزي الأوروبي 2.50%.
التضخم: مؤشر نفقات الاستهلاك الشخصي الأمريكي 3.6% (والأساسي 3.1%)؛ مؤشر أسعار المستهلكين البريطاني 3.5%؛ منطقة اليورو 3.8%.
1. المخزونات: استنزاف الاحتياطيات بدلًا من زيادتها
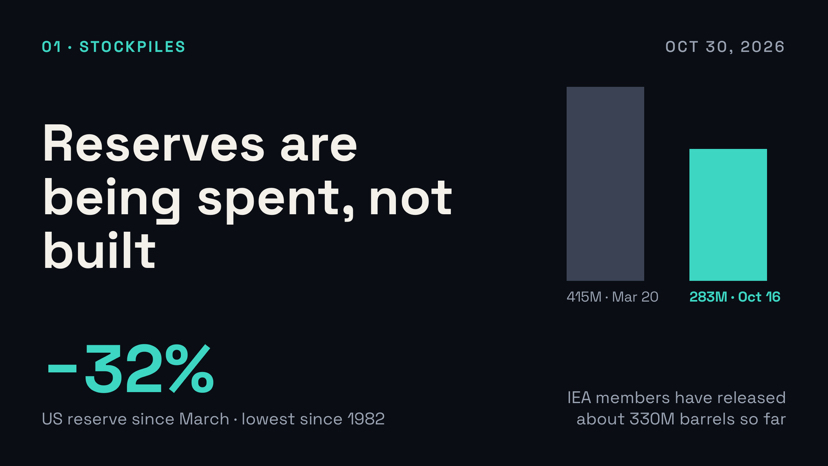
تقول عبارة شائعة إن الحكومات تكدّس المخزونات. لكن البيانات تشير حاليًا إلى عكس ذلك: فمعظم النشاط يتمثل في السحب من الاحتياطيات، بينما لا تزال إعادة ملئها مجرد خطة قيد الدراسة.
الإفراج الدولي. في مارس، وافقت الدول الـ32 الأعضاء في وكالة الطاقة الدولية على إتاحة 400 مليون برميل من المخزونات الطارئة. وقد أُفرج حتى الآن عن نحو 330 مليون برميل، وفي 16 أكتوبر وافقت الوكالة على تسريع الإفراج عن نحو 100 مليون برميل إضافية، منها أكثر من 20 مليونًا من الديزل. ومع ذلك، تقدّر الوكالة أن مخزونات النفط العالمية المرصودة في نهاية سبتمبر كانت أقل بـ509 ملايين برميل من مستواها قبل الحرب، ما يترك هامشًا أقل بكثير لامتصاص صدمة جديدة.
الولايات المتحدة. بلغ مخزون الاحتياطي البترولي الاستراتيجي 282.7 مليون برميل في الأسبوع المنتهي في 16 أكتوبر، بانخفاض نحو 133 مليون برميل (32%) عن ذروته في مارس، البالغة 415.4 مليونًا، وهو أدنى مستوى منذ 1982. وتعمل وزارة الطاقة على تنفيذ التزام بالإفراج عن 172 مليون برميل من خلال مبادلات النفط الخام، وأحدث طلب لها يشمل ما يصل إلى 40 مليون برميل. كما اشتكت واشنطن من أن عدة دول أوروبية أعضاء لم تفرج إلا عن جزء ضئيل مما تعهدت به.
أوروبا. تخطط أوروبا الآن للإفراج عن 42 مليون برميل على مدى ثلاثة أشهر، نصفها من الديزل. وتفرج فرنسا عن 10 ملايين برميل من الديزل بسعر التكلفة، وتتوقع الحكومة أن يخفض ذلك أسعار المضخات بمقدار 12 إلى 18 سنتًا للتر.
إعادة الملء. يتمثل جانب تكديس المخزونات في هذه القصة بإعادة بنائها. وتقول الإدارة إن شروط المبادلة ستعيد نحو 200 مليون برميل إلى الاحتياطي البترولي الاستراتيجي خلال عام، أي أكثر بنحو 20% مما سُحب، ومن دون تكلفة على دافعي الضرائب. وقال ترامب في 2 أكتوبر إن إعادة الملء ستبدأ قريبًا جدًا، لكن لم يُؤكد أي مصدر للبراميل. وتحض اليابان، التي تمتلك ثالث أكبر مخزون استراتيجي في العالم بنحو 263 مليون برميل (وفق تقدير إدارة معلومات الطاقة الأمريكية)، الحكومات الآسيوية على تكوين مخزونات أكبر وتنسيق عمليات الإفراج. أما الصين، فتمتلك أكبر مخزون يُقدّر بنحو 1.4 مليار برميل، وقد اعتمدت أساسًا على المخزونات التجارية مع إبقاء احتياطياتها الرسمية سليمة إلى حد كبير.
لماذا يهم ذلك؟ يجعل استنزاف الاحتياطيات الوقائية كل اضطراب جديد أكثر كلفة. كما أن إعادة بناء المخزونات عالميًا، عندما تنخفض الأسعار، ستضيف طلبًا في وقت تعافي الإمدادات، ما قد يضع حدًا أدنى لأسعار النفط الخام. وتتوقع وكالة الطاقة الدولية استمرار القيود على إمدادات الديزل ومشتقات التقطير الوسيطة الأخرى حتى فترة طويلة من عام 2027.
2. النفط الخام: يقترب من أعلى مستوياته في أربع سنوات
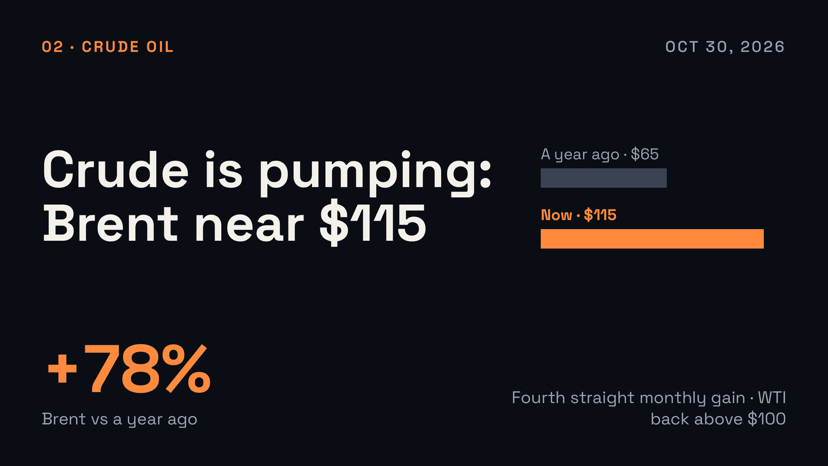
كان خام برنت قرب 115.7 دولارًا في وقت مبكر من يوم الجمعة، ويتجه نحو مكاسب تقارب 14% في أكتوبر، مسجلًا ارتفاعه الشهري الرابع على التوالي. وكان خام غرب تكساس الوسيط عند نحو 102.7 دولار، متجهًا إلى قفزة شهرية بنسبة 15% وإغلاق فوق 100 دولار للمرة الأولى منذ أبريل. قبل عام، كان برنت قرب 65 دولارًا. وللتوضيح، بلغ ذروته قرب 118 دولارًا في الربيع، ثم هبط إلى نحو 72 دولارًا في أوائل يوليو، ومنذ ذلك الحين عاود الارتفاع.
ما الذي يدفع الأسعار إلى الارتفاع؟ لا يزال مضيق هرمز مركز الثقل. وتُظهر بيانات وكالة الطاقة الدولية أن التدفقات بلغ متوسطها 7.6 مليون برميل يوميًا فقط في أغسطس، مقارنة بنحو خُمس إمدادات النفط العالمية قبل الحرب. وتصاعدت الهجمات على الشحن في أكتوبر، بما في ذلك إغراق سفينة حاويات في المضيق، وقال الحرس الثوري الإيراني إن ثلاثة ناقلات اصطدمت بألغام أثناء سلوكها مسارًا غير مصرح به جنوب هرمز. ويوم الخميس، قال الحوثيون إنهم هاجموا مواقع سعودية، منها رأس تنورة ورابغ وأبقيق. وتعثرت الدبلوماسية، وأفادت صحيفة وول ستريت جورنال بأن واشنطن أبلغت حلفاءها في الخليج بضرورة الاستعداد لحملة قصيرة ومكثفة بعد انتخابات التجديد النصفي في 3 نوفمبر.
الطلب يترنح. ويتوقع تقرير وكالة الطاقة الدولية لشهر أكتوبر انخفاض الطلب العالمي على النفط بمقدار 2.6 مليون برميل يوميًا في 2026، بما في ذلك هبوط قدره 2.5 مليون برميل يوميًا في الربع الرابع، مع تأثير الأسعار المرتفعة وضعف النشاط الاقتصادي. ومع ذلك، لا تزال الوكالة تتوقع عجزًا في السوق حتى نهاية العام، كما فُقد نحو 1.3 مليون برميل يوميًا من صادرات الديزل وزيت الغاز في سبتمبر مقارنة بالعام السابق. والديزل هو نقطة الاختناق: فقد بلغ سعره في المملكة المتحدة 192.5 بنسًا للتر، وهو أعلى مستوى منذ يوليو 2022.
3. الولايات المتحدة: مؤشر نفقات الاستهلاك الشخصي يؤكد انتقال أثر الطاقة
صدر تقرير وزارة التجارة لشهر سبتمبر صباح اليوم التالي لاجتماع الاحتياطي الفيدرالي. وارتفع مؤشر أسعار نفقات الاستهلاك الشخصي 0.5% على أساس شهري و3.6% على أساس سنوي، مقارنة بـ3.4% في أغسطس. أما المؤشر الأساسي، الذي يستثني الغذاء والطاقة، فارتفع 0.3% على أساس شهري و3.1% على أساس سنوي، بعد أن سجل 3.0%. وزادت أسعار السلع 3.9% على أساس سنوي، والخدمات 3.5%.
كانت الطاقة الشرارة. وقفزت أسعار البنزين وسلع الطاقة الأخرى 9.2% في سبتمبر، وارتفعت سلع الطاقة وخدماتها مجتمعة 5.4%. ومصدر القلق هو امتداد الأثر: إذ ارتفعت أسعار الخدمات باستثناء الطاقة والسكن 0.4% على أساس شهري، وبلغ تضخم الخدمات الأساسية باستثناء السكن 3.6% على أساس سنوي، وهو أعلى مستوى منذ 2024، وفقًا للمراسل نيك تيميراوس. كما أن مقياس التضخم الأساسي المفضل لدى الاحتياطي الفيدرالي (3.1%) أعلى بنحو نصف نقطة من مؤشر أسعار المستهلكين الأساسي (2.6%).
النمو يعقّد الصورة. نما الناتج المحلي الإجمالي في الربع الثالث بمعدل سنوي بلغ 3.4%، أسرع من المتوقع وارتفاعًا من 2.2% في الربع الثاني، مدفوعًا بزيادة استثمارات الشركات بفعل الذكاء الاصطناعي. لكن سبتمبر كان أضعف: إذ ارتفع الدخل 0.2% فقط، وتراجع الدخل الحقيقي المتاح للإنفاق 0.3%، وانخفض معدل الادخار إلى 3.8%، وظل الإنفاق الاستهلاكي الحقيقي شبه ثابت. وعلى أساس ربع سنوي، تراجع تضخم نفقات الاستهلاك الشخصي فعليًا (إلى 2.1% بمعدل سنوي، من 5.0% في الربع الثاني)، لذا يشير سبتمبر إلى تسارع جديد لا إلى ارتفاع مطرد.
الاحتياطي الفيدرالي. رفع البنك المركزي، بقيادة الرئيس كيفن وورش، الفائدة ربع نقطة مئوية في سبتمبر إلى 3.75%–4.00%، وأبقاها دون تغيير في 28 أكتوبر بتصويت 10 مقابل 2، إذ فضّلت الحاكمة ليزا كوك ورئيسة بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك رفعها. لا يقدم وورش توجيهات مستقبلية، لكن البيانات تعزز مبررات اتخاذ خطوة في ديسمبر، وهو ما يتوقعه المستثمرون على نطاق واسع. ويقترب عائد سندات الخزانة لأجل 10 سنوات من 5%.
4. اليابان: تثبيت متشدد
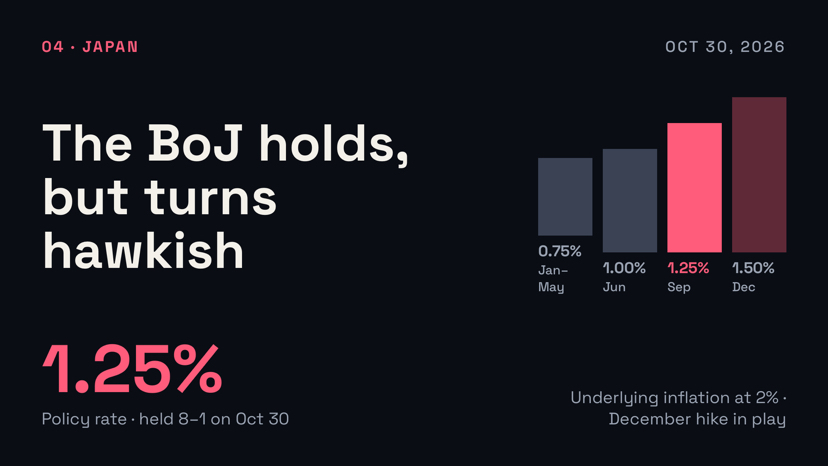
أبقى بنك اليابان سعر الفائدة عند 1.25% يوم الجمعة بتصويت 8 مقابل 1، مع معارضة عضو المجلس هاجيمي تاكاتا الذي فضّل رفعه إلى 1.5%. ورفع البنك توقعاته للتضخم، وقال للمرة الأولى إن التضخم الأساسي بلغ هدفه البالغ 2%، وهو إنجاز يفتح الباب أمام رفع الفائدة في ديسمبر، في أقرب وقت. ويُعد السعر، الذي ارتفع من 1.00% قبل زيادة سبتمبر، الأعلى منذ 31 عامًا.
يقف وراء هذا التحول المتشدد عاملان: تكاليف الطاقة العنيدة وأسعار الواردات التي رفعها ضعف الين. وأظهر استطلاع أجرته بلومبرغ للاقتصاديين ونُشر في 22 أكتوبر أن 83% يتوقعون الزيادة التالية في ديسمبر. ويتوقع محللون استطلعت رويترز آراءهم بلوغ الفائدة 1.5% بحلول ديسمبر، وذروتها بين 1.75% و2%، فيما يرى بعض الاستراتيجيين أن تشديد الأوضاع المالية العالمية قد يؤجل الخطوة إلى يناير. ويقدّر موظفو بنك اليابان سعر الفائدة المحايد بين 1.1% و2.5%، ما يعني وجود مجال لمزيد من الرفع.
اليابان أيضًا في الخطوط الأمامية فيما يتعلق بالمخزونات. فقد أفرجت عن 80 مليون برميل من احتياطياتها في مارس، وتحث آسيا الآن على تكوين مخزونات مشتركة أكبر.
5. المملكة المتحدة: تلوح في الأفق زيادة للفائدة في نوفمبر
ارتفع التضخم في المملكة المتحدة إلى 3.5% في سبتمبر من 3.1% في أغسطس، وهو أعلى مستوى منذ أكتوبر 2025 ويتجاوز التوقعات. وزادت أسعار وقود السيارات 29.8% على أساس سنوي، إذ بلغ سعر البنزين 169.5 بنسًا للتر والديزل 192.5 بنسًا. وارتفع التضخم الأساسي إلى 2.8%، وتضخم الخدمات إلى 3.7%.
أبقى بنك إنجلترا سعر الفائدة المصرفية عند 3.75% في سبتمبر بتصويت 6 مقابل 3، إذ صوّت ثلاثة أعضاء لرفع فوري إلى 4%، وتوقعت اللجنة أن يتجاوز التضخم 4% قليلًا في الربع الأول من 2027. ويتوقع كل من غولدمان ساكس ورابوبنك رفعًا بربع نقطة مئوية في 5 نوفمبر، فيما تسعّر أسواق التنبؤ احتمال ذلك بأكثر من 90%. ويتوقع بعض المحللين تضخمًا يقارب 3.8% في أكتوبر، وارتفاعًا يقترب من 4.5% بعد إعادة ضبط سقف أسعار الطاقة في يناير.
6. أصوات أخرى: البنك المركزي الأوروبي
أبقى البنك المركزي الأوروبي سعر الفائدة على الودائع عند 2.50% يوم الخميس، بعد رفعها مرتين هذا العام، لكنه ناقش زيادة أخرى وحذّر من أن مخاطر التضخم تميل إلى الاتجاه الصعودي، وأبقى احتمال زيادة في ديسمبر قائمًا. ويبلغ التضخم في منطقة اليورو 3.8%، وهو الأعلى منذ سبتمبر 2023، مع ارتفاع أسعار الطاقة بنحو 19%. وتباطأ نمو القطاع الخاص في منطقة اليورو إلى أدنى مستوى في أربعة أشهر خلال أكتوبر، في ظل ضغوط الركود التضخمي التي تحاول كل هذه البنوك المركزية التعامل معها. كما أعلنت كريستين لاغارد أنها ستغادر منصبها في فبراير.
7. كيف تترابط العوامل
تسلسل الأحداث واضح. فالحرب تقيّد الإمدادات، وخسائر الإمدادات ترفع أسعار النفط الخام والديزل، والطاقة تزيد التضخم العام وتبدأ بالتسرب إلى أسعار الخدمات، فتستجيب البنوك المركزية بتشديد السياسة النقدية. وفي الوقت نفسه، استُنزفت احتياطيات الطوارئ التي كانت ستخفف الصدمة عادةً، ما يقلل هامش الخطأ. ويتمثل الخطر في الركود التضخمي: إذ تتوقع وكالة الطاقة الدولية تقلص الطلب على النفط، ويتباطأ النشاط في منطقة اليورو، فيما توقف الإنفاق الحقيقي في الولايات المتحدة عن النمو، حتى مع تصاعد التضخم.
تتيح الأسابيع القليلة المقبلة ثلاثة مسارات عامة، ولا يمكن تحديد احتمالات موثوقة لأي منها.
خفض التصعيد أو إعادة فتح مضيق هرمز. تتراجع أسعار النفط الخام، وتخفت رهانات رفع الفائدة، وقد تساعد برامج إعادة ملء الاحتياطيات على الحد من هبوط الأسعار.
تصعيد بعد انتخابات التجديد النصفي. قد يقفز برنت أكثر، ويصبح تجنب زيادات الفائدة في ديسمبر صعبًا، وتتزايد مخاوف النمو. والاحتياطيات أقل مما كانت عليه في مارس.
جمود. يبقى برنت قرب 100–120 دولارًا، وتأتي زيادات الفائدة تباعًا (بنك إنجلترا في نوفمبر، وآخرون في ديسمبر)، ويؤدي تراجع الطلب تدريجيًا الدور الذي لا تستطيع الإمدادات القيام به.
ما الذي يعنيه ذلك للأسواق؟ ينتقل الأثر إلى الأصول عالية المخاطر، بما فيها العملات المشفرة، أساسًا عبر العوائد والسيولة. ويضع عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 5%، وميل أربعة بنوك مركزية كبرى إلى رفع الفائدة، عتبة أعلى أمام الأصول المضاربية، في حين أن أي خفض للتصعيد سيخفف الضغوط على الأرجح بأسرع وتيرة.
8. تواريخ جديرة بالمتابعة
30 أكتوبر: مؤشر أسعار المستهلكين في طوكيو لشهر أكتوبر، والمؤتمر الصحفي لمحافظ بنك اليابان أويدا.
3 نوفمبر: انتخابات التجديد النصفي الأمريكية، وبعدها يصبح احتمال تجدد الضربات الأمريكية على إيران مطروحًا.
5 نوفمبر: قرار بنك إنجلترا وتقرير السياسة النقدية؛ والسيناريو الأساسي في السوق هو رفع الفائدة إلى 4.00%.
منتصف نوفمبر: مؤشر أسعار المستهلكين لشهر أكتوبر في الولايات المتحدة والمملكة المتحدة، والتقرير المقبل لوكالة الطاقة الدولية عن سوق النفط.
ديسمبر: اجتماع الاحتياطي الفيدرالي (القرار في 9 ديسمبر)، إلى جانب اجتماعات البنك المركزي الأوروبي وبنك اليابان وبنك إنجلترا.
مستمر: حركة الملاحة في هرمز، ومستويات الاحتياطي البترولي الاستراتيجي وإعلانات إعادة ملئه، وسعر برنت قرب 115 دولارًا، وعائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 5%.
الخلاصة
لا تكدّس الحكومات المخزونات بقدر ما تسحب منها، وهذا أحد أسباب ارتفاع النفط الخام: فالاحتياطيات الوقائية تتقلص بينما لا تزال الإمدادات مقيدة. وقد لاحظت البنوك المركزية في الولايات المتحدة واليابان والمملكة المتحدة وأوروبا ذلك. رفع الاحتياطي الفيدرالي الفائدة بالفعل، ومن المتوقع أن يحذو بنك إنجلترا حذوه في 5 نوفمبر، فيما تشير إشارات بنك اليابان والبنك المركزي الأوروبي إلى ديسمبر. والاختبار المقبل هو ما إذا كان التضخم المدفوع بالطاقة سيواصل الانتقال إلى أسعار الخدمات، ما سيُبقي السياسة النقدية أكثر تشددًا مدة أطول، أم أن تراجع الطلب وخفض التصعيد سيؤديان إلى تهدئة أسعار النفط أولًا.
هذه المقالة لأغراض المعلومات فقط، ولا تُعد نصيحة مالية. الأسواق متقلبة وقد تخسر أموالك. أجرِ أبحاثك بنفسك.
المصادر وملاحظات البيانات
الأرقام حتى 29–30 أكتوبر 2026، وهي سريعة التغير؛ كما تختلف أسعار النفط بحسب العقد ووقت التداول. تستند بيانات الاحتياطيات إلى تقرير وكالة الطاقة الدولية عن سوق النفط لشهر أكتوبر، كما نقلها gCaptain، ووزارة الطاقة الأمريكية، والبيانات الأسبوعية لإدارة معلومات الطاقة كما جمعتها Energy Factbook و24/7 Wall St. وThe National وEnergyNow وOilprice.com. وتستند أسعار النفط إلى CNBC ورويترز وفورتشن والتسلسل التاريخي للأسعار في ويكيبيديا. وتستند بيانات التضخم والنمو الأمريكية إلى بيان وزارة التجارة كما نقلته CNBC وMorningstar وActionForex، وقرار الاحتياطي الفيدرالي كما نقلته CNBC وCNN وNPR. وتستند بيانات اليابان إلى رويترز وبلومبرغ وInvesting.com؛ وبيانات المملكة المتحدة إلى بيان مكتب الإحصاءات الوطنية كما نقلته Trading Economics وITV ومكتبة مجلس العموم، مع التوقعات من غولدمان ساكس ورابوبنك واحتمالات السوق من Polymarket؛ وبيانات البنك المركزي الأوروبي إلى CNBC ورويترز وآيرش تايمز. وتعبر آراء المحللين عن وجهات نظرهم الخاصة.
#EarningsSeason #USMidtermElections #SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember #StrategyReports$21BQ3OperatingProfit #TwoAddressesHoldingAbout1.28BUSDTFrozen