#AnthropicDraftS1ShowsH1LossOf$80.7B
خسرت Anthropic 42 مليار دولار، فلماذا لا تزال قيمتها تقارب تريليون دولار؟
كيف يمكن لشركة أن تعلن عن خسائر قياسية، بينما تتضاعف قيمتها؟ هذا هو السؤال الذي أثارته بالضبط وثيقة الطرح العام الأولي المسربة لشركة Anthropic، المطوّرة لـ Claude.
ماذا تقول الأرقام؟
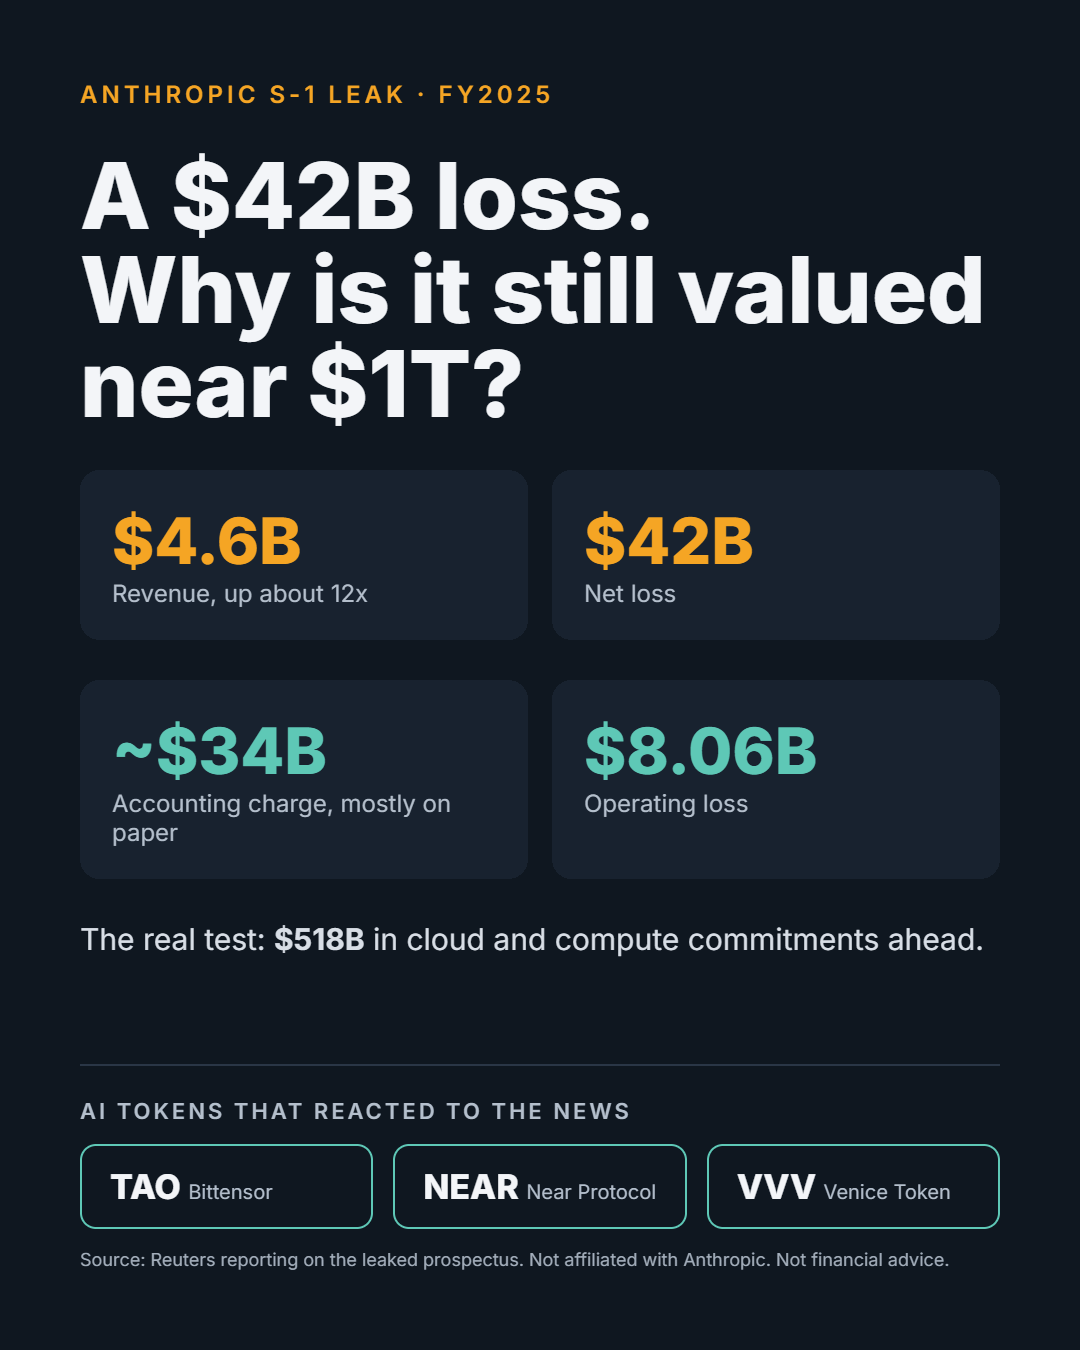
بحسب Reuters، تُظهر المسودة المسربة إيرادات بنحو 4.6 مليار دولار وخسارة صافية تقارب 42 مليار دولار لعام 2025. وقد زادت الإيرادات بنحو 12 ضعفًا خلال عام واحد. أما الخسائر التشغيلية فارتفعت من 2.98 مليار دولار إلى 8.06 مليار دولار.
معظم الخسائر على الورق
نحو 34 مليار دولار من صافي الخسارة ناتجة عن مصروف محاسبي. فمع ارتفاع قيمة الشركة، تزداد أيضًا الالتزامات المحتملة الناشئة عن أدوات التمويل التي قد تتحول إلى أسهم مستقبلًا، ويُسجَّل هذا الفرق كخسارة. وكما قال جوشوا رونين من كلية ستيرن للأعمال بجامعة نيويورك، فإن هذه الخسارة هي في الواقع نتيجة خبر سار.
أين يكمن الخطر الحقيقي؟
الضغط الحقيقي نابع من الإنفاق على البنية التحتية. ففي 2025، أُنفِق 7.33 مليار دولار على الحوسبة والبنية التحتية، أي أكثر من نصف إجمالي النفقات. وهناك التزامات بنحو 518 مليار دولار للسنوات المقبلة. إضافة إلى ذلك، يأتي نحو ربع الإيرادات من عميلين فقط.
كيف ينظر السوق إلى الأمر؟
يراهن المستثمرون في الوقت الراهن على النمو طويل الأجل. وبلغ التقييم الداخلي للشركة 965 مليار دولار في مايو، ومن المتوقع أن تتجاوز قيمتها تريليوني دولار عند الطرح العام الأولي.
الخلاصة
إن مبلغ 42 مليار دولار الوارد في العنوان يعود في معظمه إلى أثر محاسبي. والسؤال الحقيقي هو ما إذا كانت الخسائر التشغيلية البالغة 8 مليارات دولار والتزامات البنية التحتية التي تبلغ نصف تريليون دولار ستتحول إلى إيرادات مستقبلًا.
$TAO $NEAR $VVV