

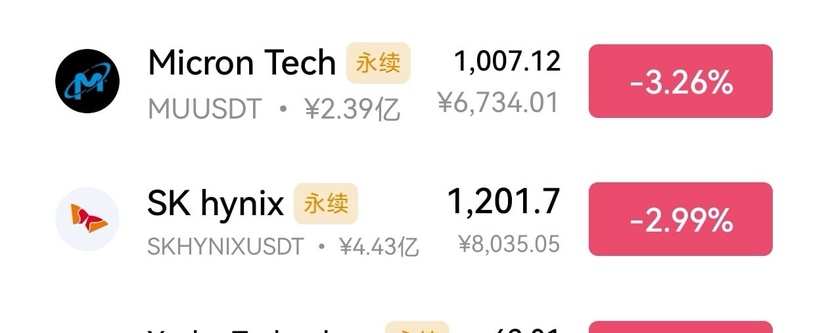
هل يشير الهبوط الحاد لأسهم الذاكرة والتخزين إلى انتهاء طفرة الذكاء الاصطناعي، أم إلى فرصة استثمارية جديدة؟
تعرّف على الطلب على التخزين في عصر الذكاء الاصطناعي، والدورات الاقتصادية للقطاع، ونقطة التحول الاستثمارية المحتملة في عام 2027، من خلال Micron وSK Hynix وSamsung وSanDisk وWestern Digital وSeagate.
السؤال المحوري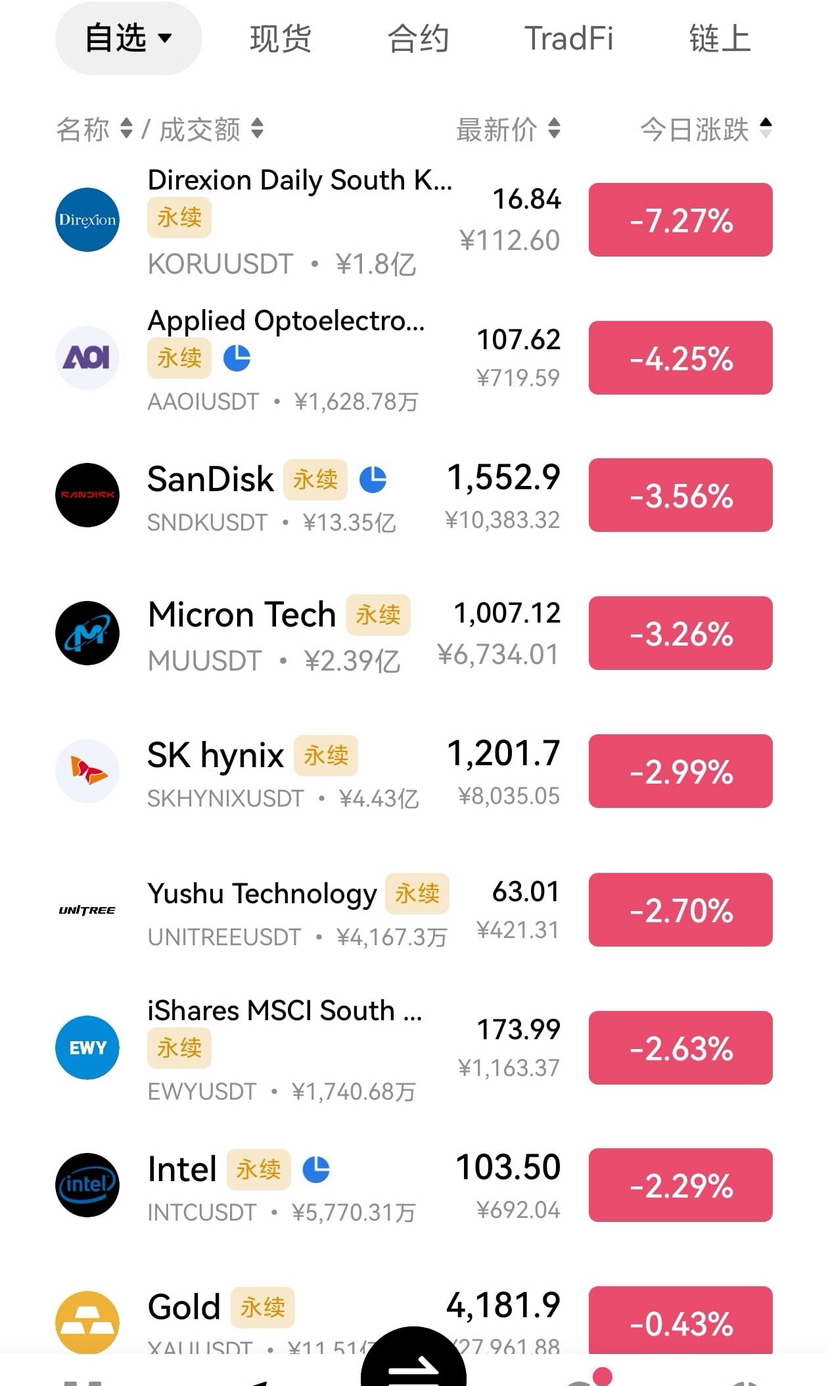 لماذا تتراجع الأسهم رغم تسجيل الشركات أرباحًا قياسية؟
خلال العام الماضي، أصبح قطاعا الذاكرة وتخزين البيانات من أبرز القطاعات أداءً وسط طفرة الاستثمار في الذكاء الاصطناعي.
من شركة Micron Technology (MU) وSK Hynix إلى Western Digital (WDC) وSeagate (STX) وSanDisk (SNDK)، استفادت هذه الشركات من توسع مراكز بيانات الذكاء الاصطناعي، وشح إمدادات الذاكرة، والنمو السريع في الطلب على أجهزة التخزين، ما أدى إلى تحسن مذهل في الإيرادات والأرباح.
لكن مع دخول أكتوبر 2026، شهد السوق تحولاً واضحاً.
في أوائل أكتوبر، أثارت أنباء توسعة Toshiba لطاقة إنتاج الأقراص الصلبة مخاوف المستثمرين من زيادة المعروض من معدات التخزين، وتعرض سهما Seagate وWestern Digital لضغوط متزامنة.
بعد ذلك، أعلنت Samsung Electronics النتائج الأولية للربع الثالث، ورغم أن الأرباح التشغيلية المقدّرة بلغت مستوى قياسياً قدره 107.4 تريليون وون، لم يتفاعل السوق بحماس.
في 8 أكتوبر، تراجعت عموماً الأسهم المرتبطة بالذاكرة والتخزين. وبحلول 12 أكتوبر، بدأ السوق أيضاً يولي اهتماماً للتقدم التقني لشركة ChangXin Memory Technologies الصينية (CXMT)، ولخطر اشتداد المنافسة مستقبلاً في سوق DRAM.
للوهلة الأولى، يبدو هذا جني أرباح تقليدياً في أسهم التكنولوجيا.
لكن عند التعمق في الأمر، يتضح أن هذا التصحيح يعكس سؤالاً أكثر أهمية:
يخلق الذكاء الاصطناعي بالفعل طلباً هائلاً على الذاكرة والتخزين، لكن هل عكست أسعار الأسهم مسبقاً نمو السنوات المقبلة؟ وهل تفترض حتى أن الأرباح المرتفعة الحالية ستدوم إلى الأبد؟
هذا هو جوهر ما ينبغي للمستثمرين الاهتمام به.
فالاستمرار في نمو قطاع ما لا يعني بالضرورة أن أسهمه ستواصل الارتفاع.
1. ما المخاوف وراء هذا التراجع؟
أولاً، يجب التمييز بين العوامل المختلفة؛ فالتراجع الأخير في السوق لم ينتج عن عامل واحد، بل عن إعادة تقييم عدة مخاطر مختلفة في الوقت نفسه.
العامل الأول هو زيادة العرض.
أعلنت Toshiba عن خطة لاستثمار نحو 60 مليار ين ياباني لتوسيع طاقة إنتاج الأقراص الصلبة، وتأمل زيادة قدرات تخزين البيانات بشكل كبير في السنة المالية 2027.
وهذا ما دفع السوق إلى القلق بشأن ما إذا كان قطاع الأقراص الصلبة، الذي استفاد من ضيق العرض والطلب، سيواجه مجدداً منافسة سعرية مستقبلاً.
لذلك، شهدت Seagate وWestern Digital تراجعاً ملحوظاً في أوائل أكتوبر.
لكن المحللين طرحوا أيضاً وجهات نظر مختلفة.
لا يمكن زيادة إنتاج الأقراص الصلبة بكميات كبيرة خلال فترة قصيرة. فالمعدات والرؤوس والأقراص وتقنيات التصنيع ومعدلات العائد، فضلاً عن اعتماد العملاء، كلها أمور تتطلب وقتاً.
حتى لو نجحت Toshiba في توسيع طاقتها الإنتاجية، فهذا لا يعني أن المعروض العالمي من الأقراص الصلبة سيتضاعف فوراً.
العامل الثاني هو المبالغة في توقعات السوق للأرباح.
كانت البيانات الأولية التي أعلنتها Samsung للربع الثالث لافتة للغاية؛ إذ قُدرت الإيرادات بنحو 195 تريليون وون، والأرباح التشغيلية بنحو 107.4 تريليون وون.
لكن تداول الأسهم لا يتعلق أبداً بمقدار ما تجنيه الشركات الآن فحسب، بل بقدرتها على تحقيق أرباح مستقبلية تفوق ما يتوقعه المستثمرون حالياً.
عندما يعكس سعر سهم شركة بالفعل توقعات نمو أرباح مرتفعة للغاية، فقد يتراجع السهم حتى لو سجلت النتائج الفعلية مستوى قياسياً جديداً، ما دام معدل النمو لم يتجاوز توقعات السوق.
أما العامل الثالث فهو المنافسة والدورة الاقتصادية.
إن مواصلة شركات الذاكرة الصينية تطوير قدراتها التقنية وزيادة طاقاتها الإنتاجية تدفع المستثمرين إلى إعادة التفكير في ما إذا كانت ميزة العرض التي تسيطر عليها قلة من الشركات العالمية الكبرى ستستمر مستقبلاً.
يُضاف إلى ذلك ارتفاع أسعار الفائدة في الولايات المتحدة، وصعود أسعار الطاقة العالمية، وإعادة السوق تقييم مدى استدامة الإنفاق الرأسمالي على الذكاء الاصطناعي، ما يفرض ضغوطاً إضافية على تقييم أسهم الذاكرة.
لذلك، أرى أن هذا التراجع أقرب إلى إعادة تقييم السوق للأرباح المستقبلية ومنافسة العرض، ولا ينبغي تفسيره مباشرة على أنه انهيار في الطلب على تخزين الذكاء الاصطناعي.
لكن هذا يذكّر المستثمرين أيضاً بأن قطاع الذاكرة، حتى مع تسجيله نمواً تاريخياً في الأرباح، لم يتخلص من طبيعته الدورية المرتبطة بدورة أشباه الموصلات.
2. ليست كل أنواع الذاكرة متماثلة: ينبغي تحليل HBM وDRAM وNAND وHDD كلٌّ على حدة
أول ما ينبغي فعله لفهم هذا القطاع هو عدم التعامل مع جميع أنواع الذاكرة ومعدات التخزين على أنها شيء واحد.
تتولى DRAM أساساً إتاحة الوصول المؤقت إلى البيانات أثناء معالجة النظام.
ومن بينها HBM، أي الذاكرة ذات النطاق الترددي العالي، التي أصبحت مكوّناً لا غنى عنه في مسرّعات الذكاء الاصطناعي المتقدمة بفضل قدرتها الفائقة على نقل البيانات.
مع مواصلة NVIDIA وAMD وكبار مزوّدي الخدمات السحابية زيادة قدرات الحوسبة للذكاء الاصطناعي، تستفيد HBM مباشرةً من الطلب على رقائق الذكاء الاصطناعي المتقدمة.
أما NAND Flash فهي ذاكرة غير متطايرة تحتفظ بالبيانات حتى عند انقطاع الطاقة، وتُستخدم أساساً في SSD والهواتف ومختلف الأجهزة الإلكترونية.
أما أقراص HDD التقليدية، فعلى الرغم من أنها أبطأ من SSD، فإنها لا تزال تتمتع بميزتي السعة الكبيرة وانخفاض تكلفة التخزين لكل وحدة.
تختلف احتياجات الطلب والعرض والمنافسة السعرية لهذه الفئات الثلاث من المنتجات.
على سبيل المثال، يتطلب تدريب نماذج الذكاء الاصطناعي كميات كبيرة من HBM، لكنه يتطلب أيضاً استخدام SSD للوصول إلى البيانات بسرعة وHDD للاحتفاظ بكميات هائلة من البيانات التاريخية.
إذا شبّهنا مركز بيانات الذكاء الاصطناعي بمصنع ضخم، فإن HBM أشبه بمساحة عمل عالية السرعة تخدم معدات الإنتاج مباشرةً، بينما يتيح SSD الوصول السريع إلى البيانات المستخدمة بكثرة، ويشبه HDD مستودعاً لحفظ كميات هائلة من البيانات.
هذه التقنيات الثلاث متكاملة، وليست مجرد بدائل بعضها لبعض.
ومن منظور الاستثمار، يعني هذا أمراً واحداً:
حتى مع استمرار نمو الطلب الإجمالي على الذكاء الاصطناعي، قد تسلك هوامش الأرباح وأداء أسهم شركات HBM وNAND وHDD اتجاهات مختلفة تماماً في السنة نفسها.
3. HBM وDRAM: السوق الذي يتمتع حالياً بأوضح ميزة هيكلية في العرض
في قطاع الذاكرة بأكمله، أرى أن HBM وDRAM المخصصة للخوادم لا تزالان تتمتعان بدعم واضح نسبياً للطلب على المديين المتوسط والطويل.
وفقاً لبحث نشرته TrendForce في 29 سبتمبر 2026، يستمر الطلب على خوادم الذكاء الاصطناعي في الزيادة، فيما تتنافس HBM وDRAM التقليدية على طاقات إنتاج محدودة من تقنيات التصنيع المتقدمة.
نظراً إلى تعقيد عمليات التكديس والتغليف والتحكم في عائد الإنتاج اللازمة لتصنيع HBM المتقدمة، ليس من السهل توسيع الطاقة الإنتاجية.
بل إن TrendForce رفعت توقعاتها لأسعار HBM في 2027، مقدّرةً أن متوسط أسعار البيع الإجمالي قد يرتفع سنوياً بنسبة 121%، متأثراً بتحول مزيج المنتجات نحو HBM4 وHBM4E الأعلى سعراً.
لكن نسبة 121% هذه هي توقع لمتوسط سعر بيع مختلط بعد تغير مزيج المنتجات بين الأجيال المختلفة، ولا ينبغي تفسيرها مباشرةً على أن سعر الوحدة للمنتج نفسه من HBM سيرتفع بنسبة 121%.
والأهم من ذلك أن التوسع في طاقة إنتاج HBM قد يزاحم أيضاً جزءاً من طاقة إنتاج DRAM التقليدية.
لذلك، لا يؤثر الطلب على HBM في HBM نفسها فحسب، بل قد يدعم بصورة غير مباشرة توازن العرض والطلب في DRAM المخصصة للخوادم أيضاً.
تتوقع TrendForce أن ترتفع أسعار العقود للـDRAM التقليدية في الربع الرابع من 2026 بنسبة 10% إلى 15% مقارنةً بالربع السابق.
وهذا يعني أن الطلب على DRAM وعرضها لا يزالان، وفقاً لأبحاث القطاع الحالية على الأقل، في حالة اختلال ملحوظ.
لكن ثمة أيضاً إشارة معاكسة تستحق انتباه المستثمرين هنا.
عندما ترتفع أسعار الذاكرة أكثر من اللازم، قد يبدأ مشغّلو مراكز البيانات بإعادة تصميم الأنظمة، عبر تقليل سعة الذاكرة في كل شريحة ذكاء اصطناعي، أو تحسين كفاءة الاستخدام من خلال بنية برمجية وعتادية مختلفة.
بعبارة أخرى، لا يمكن أن يستمر الطلب على HBM في النمو بلا حدود لمجرد أن أسعارها ترتفع.
إذا بدأت تكلفة الذاكرة تستنزف تدريجياً الجدوى الاقتصادية لنظام الذكاء الاصطناعي بأكمله، فسيبحث العملاء في المراحل اللاحقة عن طرق لخفض التكاليف.
لذلك، لا يقتصر مفتاح النمو طويل الأجل في قطاع HBM على مواصلة رفع أسعار البيع، بل يشمل أيضاً زيادة أحجام الشحنات باستمرار، وتعزيز القيمة المضافة للمنتجات، والحفاظ على ربحية معقولة بعد دخول الطاقات الإنتاجية الجديدة حيز التشغيل.
ولهذا لا ينبغي افتراض أن هوامش الربح الإجمالية لشركات الذاكرة ستظل عند ذروة الدورة إلى الأبد لمجرد قوة الطلب على HBM.
4. NAND وSSD: طلب قوي بفعل الذكاء الاصطناعي، لكن ضغوط العرض قد تبدأ بالظهور في 2027
تبدو آفاق الاستثمار في NAND Flash أكثر تعقيداً مقارنةً بـDRAM.
على المدى القصير، يولّد الذكاء الاصطناعي في مراكز البيانات بالفعل طلباً كبيراً على SSD المخصص للمؤسسات.
وفقاً لبحث نشرته TrendForce في 30 سبتمبر 2026، يُتوقع أن ترتفع أسعار العقود الإجمالية لـNAND Flash في الربع الرابع من 2026 بنسبة 15% إلى 20% مقارنةً بالربع السابق.
ويبرز الطلب على SSD المخصص للمؤسسات على نحو خاص.
تتوقع TrendForce أن ينمو الطلب على وحدات البت في SSD المخصص للمؤسسات بأكثر من 80% سنوياً في 2026، مدفوعاً أساساً بمواصلة مزوّدي الخدمات السحابية توسيع البنية التحتية لاستدلال الذكاء الاصطناعي.
تعكس هذه البيانات اتجاهاً مهماً.
الذكاء الاصطناعي لا يحتاج إلى وحدات GPU وحدها.
مع انتقال تطبيقات الذكاء الاصطناعي تدريجياً من تدريب النماذج إلى الاستدلال العملي والبحث في بيانات الشركات والذكاء الاصطناعي الوكيلي (Agentic AI)، ستواصل كمية البيانات التي تحتاج الأنظمة إلى تخزينها وقراءتها الزيادة.
على سبيل المثال، عندما تجري نماذج الذكاء الاصطناعي محادثات مكثفة أو تبحث في مستندات الشركات أو تنفذ مهاماً آلية، فقد تحتاج إلى الوصول المتكرر إلى قواعد البيانات وفهارس المتجهات ومحتوى الذاكرة المخبئية.
وهذا ما أتاح مزيداً من فرص الاستخدام لوحدات SSD عالية السرعة.
لكن من جهة أخرى، حذرت TrendForce أيضاً من أن قطاع NAND قد يواجه في 2027 ظروفاً للعرض والطلب تختلف تماماً عن DRAM.
مع تحديث عمليات التصنيع، والتوسع التدريجي في الطاقة الإنتاجية الجديدة، وزيادة المنتجين الصينيين للعرض، قد يبدأ سوق NAND في النصف الثاني من 2027 بالتحول إلى وفرة نسبية في المعروض.
وقد يؤدي ضعف الطلب على الإلكترونيات الاستهلاكية إلى تفاقم الضغوط السعرية على منتجات NAND العادية.
وهذا يعني أن أداء السوق لكل من SSD المخصص للمؤسسات وNAND الاستهلاكية قد يتباين بوضوح.
قد تظل منتجات SSD عالية السعة، الحاصلة على اعتماد عملاء المؤسسات والمتفوقة تقنياً، قادرة على تحقيق أداء أفضل من حيث الأسعار والأرباح.
لكن NAND المستخدمة على نطاق واسع في الهواتف والحواسيب المحمولة والمنتجات الاستهلاكية العادية قد تواجه منافسة أشد على الأسعار.
لذلك، عند الاستثمار في SanDisk أو غيرها من موردي NAND، لا ينبغي الاكتفاء بمراقبة ارتفاع أسعار NAND عموماً، بل يجب أيضاً متابعة حصة المنتجات المخصصة للمؤسسات، وهيكل العملاء، وحجم الشحنات الفعلي، ومتوسط أسعار البيع.
قد لا يكون سوق NAND في 2027 أمام اختفاء الطلب، بل قد يستمر الطلب في النمو فيما ينمو العرض بوتيرة أسرع.
وفي قطاع كثيف جداً من حيث رأس المال، قد يختلف تأثير هذين العاملين على أرباح الشركات اختلافاً كبيراً.
5. عودة الاهتمام بـHDD: قد لا تكون الأقراص الصلبة التقليدية متقادمة كما يُتصور في عصر الذكاء الاصطناعي
كان كثير من المستثمرين يعتقدون أن SSD سيحل تدريجياً محل الأقراص الصلبة التقليدية، وأن قطاع HDD سيفقد في نهاية المطاف مجالاً للنمو.
لكن التوسع السريع لمراكز بيانات الذكاء الاصطناعي يغير هذه النظرة.
لا يستهلك الذكاء الاصطناعي موارد الحوسبة فحسب، بل يولّد أيضاً طلباً هائلاً على تخزين البيانات.
فمن بيانات تدريب النماذج ومقاطع الفيديو والصور وقواعد بيانات الشركات، إلى سجلات الأنظمة والنسخ الاحتياطية طويلة الأجل، كلها تتطلب سعات تخزين كبيرة.
لا تحتاج كل هذه البيانات إلى سرعة الوصول التي يوفرها SSD.
بالنسبة إلى كبار مزوّدي الخدمات السحابية، فإن استخدام HDD الأقل تكلفة لتخزين كميات كبيرة من البيانات قد يساعد على خفض التكلفة الإجمالية للتخزين في مراكز البيانات.
لذلك، لم يفقد HDD سوقه بالكامل نتيجة التقدم التقني في SSD.
في المقابل، أصبحت الأقراص الصلبة عالية السعة المخصصة للمؤسسات من المكونات الأساسية للبنية التحتية لمراكز بيانات الذكاء الاصطناعي.
تواصل Seagate تطوير تقنية التسجيل المغناطيسي بمساعدة الحرارة (HAMR)، بهدف تخزين مزيد من البيانات في معدات الأقراص نفسها.
تواصل Western Digital أيضاً تحسين الأقراص الصلبة عالية السعة المخصصة للمؤسسات والتقنيات المرتبطة بها.
لا تقتصر المنافسة الحقيقية بين الشركتين على سعر القرص، بل تشمل التكلفة لكل تيرابايت واستهلاك الطاقة والمساحة في مراكز البيانات والموثوقية.
عندما يحتاج مزوّدو الخدمات السحابية إلى تخزين عشرات أو حتى مئات الإكسابايت من البيانات، قد تتحول فروق التكلفة هذه إلى نفقات تشغيلية ضخمة.
إضافة إلى ذلك، يتركز الموردون الرئيسيون حالياً في قطاع HDD لدى عدد محدود نسبياً من الشركات، وأصبح هيكل المنافسة في السوق مختلفاً عن الماضي حين كان هناك كثير من الموردين.
لكن انخفاض عدد الموردين لا يضمن استمرار ارتفاع الأسعار إلى الأبد.
يمتلك كبار مزوّدي الخدمات السحابية قدرة شرائية كبيرة، وقد تواصل تكلفة SSD الانخفاض، ما قد يغير مستقبلاً الجدوى الاقتصادية لتقنيات التخزين المختلفة.
لذلك، لم تكن مخاوف السوق الأخيرة الناجمة عن توسع Toshiba في طاقتها الإنتاجية بلا مبرر.
لكن لا يزال من الضروري مراقبة توقيت دخول الطاقة الإنتاجية الجديدة حيز التشغيل فعلياً، وما إذا كان الطلب العالمي من مراكز البيانات سيواصل النمو، لتحديد ما إذا كان ذلك سيخل فعلاً بتوازن العرض والطلب في سوق HDD.
6. ما تخبرنا به النتائج المالية للشركات: المشكلة ليست غياب الأرباح، بل أنها بلغت مستويات مرتفعة جداً
أهم ما يستحق التفكير فيه في هذا التراجع لأسهم الذاكرة والتخزين هو الفجوة بين الأرباح الفعلية للشركات ورد فعل أسعار الأسهم.
لنأخذ Micron Technology مثالاً.
وفقاً للنتائج المالية للربع الرابع من السنة المالية 2026، المعلنة في 30 سبتمبر 2026، بلغت إيرادات Micron الفصلية 54.23 مليار دولار، وصافي أرباحها وفق GAAP نحو 37.7 مليار دولار، وتدفقها النقدي التشغيلي نحو 43.97 مليار دولار.
وتتوقع الشركة أن تبلغ الإيرادات في الربع المالي المقبل نحو 61.5 مليار دولار، بهامش زيادة أو نقصان قدره 1.5 مليار دولار.
يعكس هذا أن دورة الذاكرة تمر حالياً بمرحلة قوية جداً.
لننظر الآن إلى Seagate.
بلغت الإيرادات نحو 3.63 مليار دولار في الربع الرابع من السنة المالية 2026، بزيادة سنوية تقارب 48%، وبلغ هامش الربح الإجمالي وفق GAAP نسبة 52.3%، فيما بلغ التدفق النقدي الحر الفصلي نحو 1.1 مليار دولار.
بلغ التدفق النقدي الحر السنوي نحو 3.1 مليار دولار.
أعلنت Western Digital أيضاً عن إيرادات بلغت نحو 3.75 مليار دولار في الربع الرابع من السنة المالية 2026، بزيادة سنوية قدرها 44%، وهامش ربح إجمالي وفق GAAP بلغ 54.1%، وتدفق نقدي حر فصلي بنحو 1.28 مليار دولار.
تستفيد SanDisk أيضاً من نمو الطلب على NAND وارتفاع أسعارها.
بلغت إيراداتها نحو 8.97 مليار دولار في الربع الرابع من السنة المالية 2026، بزيادة 51% عن الربع السابق.
أشارت الشركة إلى أن نحو ثلثي الزيادة الفصلية في الإيرادات جاء من ارتفاع الأسعار، فيما جاء الثلث المتبقي تقريباً من زيادة حجم الشحنات.
هذا التفصيل جدير بالاهتمام بشكل خاص.
إذا كان نمو إيرادات الشركة السريع ناتجاً أساساً عن ارتفاع أسعار منتجاتها، لا عن زيادة مستدامة في حجم المبيعات، فقد تتعرض الإيرادات وهوامش الربح الإجمالية لضغوط كبيرة عندما يخف اختلال العرض والطلب مستقبلاً.
وهذه هي السمة الأكثر وضوحاً للدورة الاقتصادية في قطاع الذاكرة.
لذلك، عندما يرى المستثمرون هوامش ربح إجمالية وهوامش تشغيلية وربحية سهم مرتفعة للغاية، فلا ينبغي لهم افتراض أن هذه الأرقام تمثل مستويات الأرباح الطبيعية خلال السنوات العشر المقبلة.
غالباً ما تكون إحدى أخطر حالات أسهم الدورة الاقتصادية حين تبلغ أرباح الشركات أفضل مستوياتها، بينما يمنحها السوق توقعات مستقبلية شديدة التفاؤل.
7. فخ التقييم الأكثر شيوعاً في أسهم الذاكرة: انخفاض نسبة السعر إلى الأرباح لا يعني بالضرورة أن السهم رخيص
في الاستثمار بالأسهم عموماً، كثيراً ما يستخدم المستثمرون نسبة السعر إلى الأرباح لتقييم مدى معقولية سعر السهم.
على سبيل المثال، إذا بلغت ربحية السهم لشركة ما 20 دولاراً وكان سعر سهمها 200 دولار، فستكون نسبة السعر إلى الأرباح 10 أضعاف.
للوهلة الأولى، قد لا تبدو نسبة السعر إلى الأرباح البالغة 10 أضعاف مرتفعة.
لكن إذا كانت الشركة في ذروة دورة الذاكرة، وكانت ربحية السهم البالغة 20 دولاراً مؤقتة فحسب، ثم انخفضت إلى 5 دولارات بعد عودة الدورة إلى مستوياتها الطبيعية، فسيكون الوضع مختلفاً تماماً.
حتى لو لم يتغير سعر السهم، فإن نسبة السعر إلى الأرباح سترتفع من 10 أضعاف إلى 40 ضعفاً.
بعبارة أخرى، قد يعكس السهم الذي يبدو أن نسبة السعر إلى الأرباح فيه لا تتجاوز 10 أضعاف افتراضات شديدة التفاؤل بشأن الدورة الاقتصادية.
وفي سيناريو أكثر تطرفاً، قد تنخفض ربحية السهم للشركات سريعاً عند انعكاس الدورة الاقتصادية، بل قد تعود إلى تسجيل خسائر.
عندئذ تفقد نسبة السعر إلى الأرباح المنخفضة، المحسوبة على أساس أرباح الذروة، معناها السابق.
لذلك، أرى أنه لا ينبغي احتساب نسبة السعر إلى الأرباح لأسهم مثل MU وSNDK وWDC وSTX، التي تتسم بوضوح بطبيعتها الدورية، عبر تحويل أرباح الربع الأخير إلى أساس سنوي فحسب.
والنهج الأكثر منطقية هو تقدير القدرة على تحقيق الأرباح في ثلاثة سيناريوهات مختلفة: ذروة الدورة، والمستويات الطبيعية، والقاع.
على سبيل المثال، إذا كانت هوامش أرباح الشركات حالياً عند مستويات تاريخية قصوى، فينبغي للمستثمرين تقييم كيفية تغير هوامش الربح الإجمالية والتدفق النقدي الحر إذا انخفضت أسعار المنتجات بنسبة 10% أو 20% أو أكثر.
وفي الوقت نفسه، يجب النظر فيما إذا كانت عقود التوريد طويلة الأجل الجديدة للشركات، والتحديثات التقنية، ومزيج العملاء، ستجعل الأرباح أقل تقلباً فعلاً مما كانت عليه في الماضي.
إذا طرأت تحسينات هيكلية على هذه الظروف، فلا يمكن تطبيق نماذج التقييم القديمة كما هي.
لكن إذا ظلت الشركات تعتمد أساساً على ارتفاع أسعار السوق لتحقيق الأرباح، فلا يمكن الجزم بسهولة بأن الدورة الاقتصادية التقليدية قد اختفت.
لا يتمثل أكبر فخ استثماري في أسهم الذاكرة بالضرورة في شراء شركة سيئة، بل في إساءة تقدير القيمة العادلة للسهم على المدى الطويل استناداً إلى أرباح ذروة الدورة الاقتصادية.
8. قد تكون 2027 نقطة تحول مهمة لتباين أداء القطاع
إذا جمعنا المعلومات المتاحة حالياً، أرى أن 2027 ستكون سنة مهمة لمراقبة قطاع الذاكرة والتخزين.
لكن هذا لا يعني أن جميع الشركات ستدخل في حالة ركود في 2027 في الوقت نفسه.
بالنسبة إلى HBM وDRAM، قد يظل العرض والطلب متوترين نسبياً بسبب محدودية المعروض من تقنيات التصنيع المتقدمة، والوقت اللازم لتحسين عائد إنتاج المنتجات الجديدة، واستمرار نمو الطلب على خوادم الذكاء الاصطناعي.
قد يستمر نمو SSD المخصص للمؤسسات في سوق NAND، لكن زيادة العرض الإجمالي وضعف الطلب على المنتجات الاستهلاكية قد يعرّضان بعض المنتجات لضغوط سعرية اعتباراً من النصف الثاني من 2027.
أما نمو HDD فيعتمد بدرجة أكبر على احتياجات التخزين لدى كبار مزوّدي الخدمات السحابية، وعلى قدرة تقنيات الأقراص عالية السعة على مواصلة خفض التكلفة لكل تيرابايت.
لذلك، سأقسم السنة المقبلة إلى ثلاثة سيناريوهات للسوق.
السيناريو الأول هو استمرار نمو الإنفاق الرأسمالي على الذكاء الاصطناعي.
إذا واصل كبار مزوّدي الخدمات السحابية زيادة استثماراتهم في مراكز بيانات الذكاء الاصطناعي، ولم يلحق عرض الذاكرة بالطلب بسرعة، فقد تحافظ HBM وDRAM المخصصة للخوادم ومعدات التخزين المخصصة للمؤسسات على أداء ربحي جيد.
السيناريو الثاني هو استمرار نمو الطلب على الذكاء الاصطناعي مع تحسن العرض تدريجياً.
في هذه الحالة، قد تواصل إيرادات القطاع الارتفاع، لكن وتيرة صعود أسعار الذاكرة قد تبدأ بالتباطؤ، وقد تتراجع هوامش أرباح بعض الشركات عن مستوياتها التاريخية المرتفعة.
قد لا يشكل هذا أزمة للقطاع، لكنه قد يؤدي إلى تصحيح مبكر في أسعار الأسهم.
أما السيناريو الثالث، فهو تباطؤ واضح في الإنفاق الرأسمالي على الذكاء الاصطناعي، بالتزامن مع استمرار دخول الطاقات الإنتاجية الجديدة حيز التشغيل.
إذا بدأ كبار مزوّدي الخدمات السحابية خفض إنفاقهم الرأسمالي، في حين تعجز الشركات الموردة عن تعديل طاقاتها الإنتاجية بسرعة، فقد تتعرض أسعار الذاكرة لضغوط هبوطية أكبر.
سيكون هذا السيناريو الأسوأ للقطاع بأكمله.
ومن الجدير بالاهتمام أن سوق الأسهم عادةً ما يستبق التغيرات المستقبلية.
لذلك، لا ينبغي للمستثمرين الانتظار حتى تسجل الشركات خسائر واضحة رسمياً في نتائجها المالية قبل البدء في متابعة احتمال انعكاس دورة القطاع.
لكن بالمثل، لا ينبغي افتراض أن السوق قد أخذ جميع المخاطر في الحسبان بالكامل لمجرد أن أسعار الأسهم تراجعت.
9. استراتيجية الاستثمار: كيف نختار الأسهم المناسبة خلال هذا التراجع؟
من منظور الاستثمار طويل الأجل، أرى أن مجالي الذاكرة والتخزين لا يزالان يستحقان المتابعة، لكن ينبغي استخدام معايير تقييم مختلفة وفقاً لطبيعة أعمال كل شركة.
تتمحور أطروحة الاستثمار في Micron Technology حول قدرة HBM وDRAM المخصصة للخوادم على مواصلة زيادة حصة المنتجات ذات القيمة المضافة العالية، مع الحفاظ على عمليات تصنيع وهيكل تكاليف تنافسيين.
أما SK Hynix، فينبغي مواصلة مراقبة مدى تفوقها التقني في HBM4 والمنتجات اللاحقة، وما إذا كان الطلب من عملائها الرئيسيين في مجال مسرّعات الذكاء الاصطناعي سيظل قوياً.
تتمثل ميزة Samsung Electronics في اتساع خطوط منتجاتها وضخامة مواردها الرأسمالية، لكن على المستثمرين أيضاً أخذ الأداء الإجمالي للذاكرة وتصنيع الرقائق والهواتف الذكية والأنشطة الأخرى في الحسبان.
أما بالنسبة إلى SanDisk، فالمسألة الأساسية هي ما إذا كان النمو السريع في SSD المخصص للمؤسسات سيواصل تعويض ضغوط الأسعار المحتملة على NAND الاستهلاكية العادية.
أما Western Digital وSeagate، فهما أقرب إلى استثمارات مرتبطة باحتياجات التخزين في مراكز البيانات السحابية الضخمة.
ينبغي للمستثمرين مراقبة شحنات الأقراص الصلبة عالية السعة، والتكلفة لكل تيرابايت، والإيرادات لكل إكسابايت، والتدفق النقدي الحر، بدلاً من تطبيق أسلوب تحليل دورة أسعار DRAM مباشرةً.
من منظور إدارة المخاطر، لا أرى أن الاستراتيجية الأكثر منطقية حالياً هي زيادة المراكز في جميع أسهم الذاكرة فور انخفاضها.
ولا سيما بعد الارتفاع الكبير الذي شهده هذا القطاع، فقد لا يكون التراجع الأخير سوى جزء من عودة التقييمات إلى مستوياتها الطبيعية.
والنهج الأكثر حذراً هو إعداد قائمة متابعة طويلة الأجل وانتظار أدلة جديدة من النتائج المالية اللاحقة والأسعار وطلب العملاء.
إذا ظلت أسعار المنتجات قوية، ولم تظهر إلغاءات ملحوظة للطلبات، واستمرت الشركات في توليد التدفقات النقدية، بينما تراجعت أسعار الأسهم بشدة بسبب ذعر قصير الأجل، فقد تظهر فرص استثمارية تستحق الدراسة.
لكن إذا ازداد عرض القطاع بسرعة، وبدأت أسعار المنتجات بالهبوط، واستمر خفض توقعات أرباح الشركات، فلا يمكن اعتبار السهم رخيصاً تلقائياً حتى بعد انخفاضه 30% أو حتى 50%.
إضافة إلى ذلك، تتأثر الشركات في قطاع الذاكرة غالباً بعوامل متشابهة، مثل الإنفاق الرأسمالي على الذكاء الاصطناعي ودورة أشباه الموصلات.
لذلك، فإن امتلاك أسهم Micron وSK Hynix وSanDisk وSeagate معاً لا يعني أن المخاطر موزعة بما يكفي.
ما ينبغي ضبطه فعلاً هو إجمالي انكشاف المحفظة على قطاع الذاكرة والتخزين بأكمله.
وهذا أمر ينبغي للمستثمرين الراغبين في استخدام استراتيجيات الخيارات الانتباه إليه بشكل خاص.
عندما يمر القطاع بإعادة تسعير لقيمته، قد يؤدي استخدام استراتيجية بيع خيار البيع (Sell Put) لتحصيل العلاوة إلى تراكم مراكز كبيرة إذا واصل سعر السهم الهبوط.
لا توفر استراتيجية الشراء والكتابة (Buy-Write) أو خيار الشراء المغطى (Covered Call) سوى حماية محدودة من الهبوط، ولا يمكنها إزالة خسائر رأس المال الناجمة عن انعكاس الدورة الاقتصادية للقطاع.
لذلك، بدلاً من إعطاء الأولوية للتفكير في مقدار علاوة الخيار التي يمكن تحصيلها، ينبغي أولاً التأكد من الاستعداد للاحتفاظ بهذه الأسهم لفترة طويلة حتى عند أسعار أقل.
10. خمس إشارات مهمة في القطاع تستحق المتابعة أكثر من أسعار الأسهم
أرى أن هناك خمس معلومات تستحق المتابعة خلال الأرباع القليلة المقبلة.
أولاً، التغيرات في أسعار العقود لـDRAM وNAND.
لا يكفي أن تستمر الأسعار في الارتفاع؛ بل الأهم مراقبة ما إذا كانت وتيرة ارتفاعها تبدأ بالتباطؤ، وما إذا كانت فئات المنتجات المختلفة تتباين في أدائها.
ثانياً، وضع العرض في HBM والذاكرة المخصصة للمؤسسات.
إذا كان كبار العملاء لا يزالون بحاجة إلى توقيع عقود توريد طويلة الأجل مسبقاً، فهذا يشير إلى احتمال استمرار شح العرض والطلب؛ لكن يجب التمييز بين التزامات الشراء الملزمة فعلاً وتوقعات الطلب العامة.
ثالثاً، الوتيرة الفعلية لدخول طاقات إنتاج NAND الجديدة حيز التشغيل.
وينبغي إيلاء اهتمام خاص لتوسع الطاقة الإنتاجية لدى الموردين الصينيين، وكيفية زيادة التطورات التقنية لسعة التخزين الفعلية لكل رقاقة سيليكون.
رابعاً، أحجام الشحنات الفعلية وأسعارها والتدفق النقدي الحر لدى شركات HDD.
إذا زادت سعة الشحنات وتمكنت الشركات من الحفاظ على ربح معقول لكل وحدة، فسيكون ذلك داعماً لحجة النمو طويل الأجل.
خامساً، الإنفاق الرأسمالي على الذكاء الاصطناعي والتدفقات النقدية لدى كبار مزوّدي الخدمات السحابية.
يعتمد نمو الطلب الحالي في قطاع الذاكرة بدرجة كبيرة على البنية التحتية للذكاء الاصطناعي.
إذا واصل العملاء في المراحل اللاحقة زيادة إنفاقهم الرأسمالي من دون أن يتمكنوا من تحقيق إيرادات وتدفقات نقدية كافية مرتبطة بالذكاء الاصطناعي، فقد يعيدون في نهاية المطاف ضبط حجم استثماراتهم.
لذلك، لا يكفي عند تقييم آفاق قطاع التخزين دراسة شركات الذاكرة نفسها؛ بل يجب أيضاً متابعة توجهات الإنفاق الرأسمالي لدى NVIDIA وAMD والمنصات السحابية الرئيسية.
في نهاية المطاف، تعتمد قدرة شركات الذاكرة على مواصلة تحقيق أرباح مرتفعة على الجدوى الاقتصادية لعوائد الاستثمار في سلسلة صناعة الذكاء الاصطناعي بأكملها.
الخلاصة: قد يستمر الطلب على التخزين في الزيادة، لكن الأرباح الاستثنائية لن تدوم بالضرورة
من منظور تطور القطاع على المدى الطويل، أرى أن الطلب على الذاكرة وتخزين البيانات الناجم عن الذكاء الاصطناعي ليس مجرد موجة مضاربة عابرة.
مع انتقال الذكاء الاصطناعي تدريجياً من تدريب النماذج إلى التطبيقات العملية، قد يستمر نمو معالجة البيانات واستدلال النماذج والبحث في قواعد البيانات والتخزين طويل الأجل.
وهذا يعني أن HBM وDRAM وSSD وHDD قد تؤدي جميعها أدواراً مهمة خلال السنوات المقبلة.
لكن يجب ألا نتجاهل أن الذاكرة ومعدات التخزين تظل بطبيعتها من القطاعات الكثيفة في رأس المال، والسريعة في تحديث تقنياتها، والمعرضة لتأثير دورات العرض والطلب.
عندما ينمو الطلب بسرعة ولا يستطيع العرض مواكبته، قد ترتفع أسعار المنتجات وأرباح الشركات بشكل كبير.
وعندما يبدأ الموردون بتوسيع طاقاتهم الإنتاجية ويُطرح الإنتاج الجديد تدريجياً، قد تتعرض هوامش الأرباح المرتفعة القائمة للضغط.
لذلك، أرى أن التفسير الأكثر منطقية لهذا التراجع في أكتوبر 2026 ليس أن قطاع تخزين الذكاء الاصطناعي قد انتهى، ولا أن تصحيح أسعار الأسهم يمثل فرصة استثنائية لاقتناص القاع.
ما ينبغي التفكير فيه فعلاً هو مقدار الأرباح المرتفعة الحالية الناجم عن طلب هيكلي طويل الأجل، ومقدار ما يعود منها إلى نقص مؤقت في العرض وارتفاع الأسعار.
أما بالنسبة إلى HBM وDRAM المخصصة للخوادم، فقد تجعل عمليات التصنيع المتقدمة والطلب على الذكاء الاصطناعي شحّ العرض يستمر فترة أطول.
بالنسبة إلى NAND، قد تؤدي زيادة العرض في 2027 إلى بدء تباين ربحية المنتجات المختلفة.
بالنسبة إلى HDD، لا تزال ميزتا السعة العالية وانخفاض تكلفة التخزين لكل وحدة قادرتين على خلق قيمة مهمة في مراكز بيانات الذكاء الاصطناعي.
لكن أياً كان نوع المنتج، لا ينبغي للمستثمرين افتراض أن الأرباح المرتفعة الحالية ستستمر إلى الأبد.
قد يؤدي الذكاء الاصطناعي إلى استمرار زيادة الطلب العالمي على تخزين البيانات، لكنه لا يضمن استمرار ارتفاع أسعار جميع معدات التخزين.
يحدد نمو الطلب في القطاع حجم فرص التوسع المتاحة للشركات؛ وتحدد المنافسة في العرض والقدرات التقنية مقدار الأرباح التي يمكن للشركات الاحتفاظ بها؛ أما السعر الذي يدفعه المستثمر فهو ما يحدد العائد النهائي.
ولهذا، عندما تظل أساسيات القطاع قوية بينما تبدأ أسعار الأسهم بالهبوط، ينبغي للمستثمرين التزام العقلانية بدرجة أكبر.
لأن السوق قد يكون يبيع أصولاً عالية الجودة على نحو خاطئ، أو قد يستبق انعكاساً للدورة الاقتصادية لم يظهر بعد في النتائج المالية.
لا يكمن الفرق بين الحالتين في مقدار هبوط سعر السهم، بل في قيمة الأرباح الطبيعية المتوقعة خلال السنوات المقبلة.
الشركات الجديرة بالاستثمار طويل الأجل ليست فقط تلك التي تحقق أرباحاً كبيرة عند ذروة الدورة الاقتصادية، بل تلك التي تحافظ على تفوقها التقني وانضباطها المالي وتدفقها النقدي الحر حتى بعد عودة التوازن بين العرض والطلب.
المراجع الرئيسية
Micron: النتائج المالية للربع الرابع والسنة المالية 2026 بأكملها
SK Hynix: النتائج المالية للربع الثاني من 2026
Western Digital: النتائج المالية للربع الرابع من السنة المالية 2026
Seagate: النتائج المالية للربع الرابع من السنة المالية 2026
SanDisk: النتائج المالية للربع الرابع من السنة المالية 2026
Samsung Electronics: الإعلان الأولي عن النتائج المالية للربع الثالث من 2026
TrendForce: توقعات العرض والطلب على DRAM وNAND في 2027
TrendForce: توقعات أسعار عقود الذاكرة للربع الرابع من 2026
TrendForce: تباين آفاق SSD المخصص للمؤسسات وNAND الاستهلاكية في 2027
TrendForce: توقعات أسعار HBM في 2027