

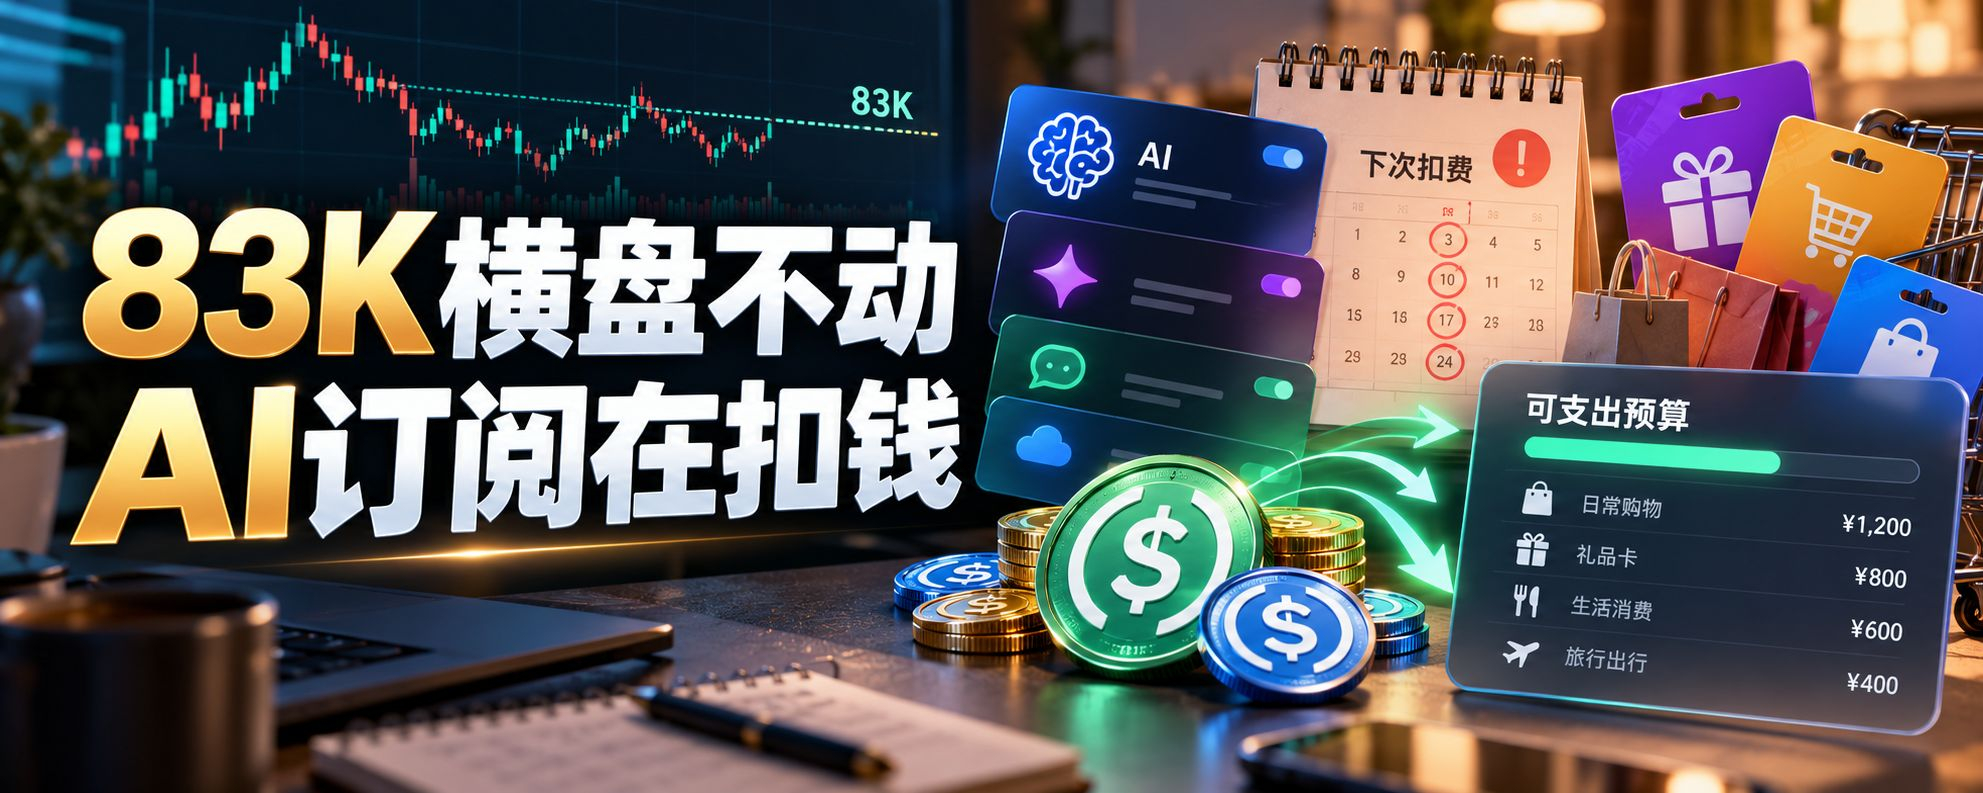
بيتكوين عالق قرب 83 ألفًا، بينما اشتراكات الذكاء الاصطناعي تواصل الخصم التلقائي
أكثر ما يلفت الانتباه في السوق بعد ظهر اليوم ليس أن بيتكوين سجل بضع شموع خضراء صغيرة إضافية قرب مستوى 83 ألفًا، بل أن حسابات كثيرين بدأت تدخل في وضع محرج: لا تغييرات كبيرة تُذكر في مراكزهم، لكن الخصومات من نفقات الحياة اليومية تتوالى واحدة تلو الأخرى.
عضوية الذكاء الاصطناعي، ورصيد مساعد البرمجة، وأدوات الصور، والخدمات السحابية، ومكتبة الموارد، وحسابات التعاون الجماعي، إضافة إلى بطاقات الهدايا وميزانية التسوق التي سنشتريها على عجل خلال عطلة نهاية الأسبوع؛ لا يبدو أي من هذه المبالغ كبيرًا بمفرده. 29.9 دولارًا، و49 دولارًا، و100 دولار، و300 دولار؛ تبدو هذه المبالغ في حساب التداول كأنها فكة، لكنها تصبح نفقات فعلية عند موعد الدفع.
وهنا تكمن المشكلة أيضًا. فالأصول المشفّرة تزداد شبهًا بالأصول المتاحة للإنفاق، لكن عادات كثيرين في استخدامها ما تزال عادات استثمارية: يراقبون الارتفاع والانخفاض، وينتظرون الارتداد، ويخشون البيع مبكرًا، ويريدون تأجيل القرار يومًا آخر. والنتيجة أنهم لا يدركون إلا عند موعد الخصم أن المشكلة الحقيقية ليست تقلب الأسعار، بل أن هذه الأموال لم تتحول بعد إلى ميزانية جاهزة للاستخدام مباشرةً.
أفضّل تقسيم المال إلى ثلاث طبقات.
الطبقة الأولى هي مراكز التداول، وتتحمل التقلبات وتتيح اقتناص الفرص.
الطبقة الثانية هي الرصيد المستقر، ووظيفته توفير هامش أمان للتدفقات النقدية خلال الأيام المقبلة.
أما الطبقة الثالثة، فهي الأموال المخصصة لغرض واضح، مثل اشتراكات الذكاء الاصطناعي وبطاقات الهدايا وميزانية التسوق والمشتريات الطارئة.
يُبقي كثيرون أموال الطبقة الثالثة ضمن الطبقة الأولى، فيتحول كل إنفاق بسيط إلى قرار مرتجل: هل أحوّلها الآن أم لا؟ وأي أصل أستخدم؟ وكم يستغرق وصولها؟ وهل سأخسر مبلغًا إضافيًا بسبب سعر الصرف أو الرسوم؟ وهل ستصل في الوقت المناسب للخصم؟
هذه ليست مشكلة في القدرة على الإنفاق، بل في إدارة اليقين. ويظهر ذلك بوضوح خصوصًا عندما تتحرك السوق عرضيًا، إذ تقول لنفسك: «ما دامت لم تتحرك كثيرًا، سأتركها كما هي الآن». لكن الفواتير لن تنتظر حتى ينتهي الرسم البياني من رسم الشموع، والاشتراك لن يؤجل موعده تلقائيًا لأنك تريد متابعة الشمعة التالية.
يزيد اقتصاد اشتراكات الذكاء الاصطناعي هذا التناقض وضوحًا. فبعد أن كان لدى الشخص اشتراك أو اثنان في البرامج، قد أصبح لدى فريق المحتوى أو المطوّر أو الباحث أو المتداول اليوم عدة أدوات ذكاء اصطناعي وخدمات بيانات في الوقت نفسه. وقد لا يعني انقطاع أي خدمة مجرد تفويت حلقة من مسلسل، بل قد يعطّل سير العمل في ذلك اليوم.
وتنطبق الفكرة نفسها على بطاقات الهدايا وميزانيات التسوق. فهذه ليست نفقات اندفاعية من نوع «أنفق متى شئت»، بل مصروفات مؤكدة تعرف مسبقًا أنك ستنفقها للشراء أو الإهداء أو استكمال النواقص أو التزود بالمستلزمات. وبما أن هذه الأموال ستُنفَق على أي حال، فإن أكثر ما ينبغي تجنبه هو أن تبقى في وضع لا يناسب الإنفاق.
لذلك، لا يقتصر جوهر النقاش الدائر حول العملات المستقرة والمدفوعات بالعملات المشفّرة على سؤال «هل يمكن الدفع بها؟»، بل يتعلق أيضًا بقدرة الأصول على الانتقال إلى غرض محدد عند الحاجة: تجديد اشتراك في الذكاء الاصطناعي، أو تخصيص أموال لبطاقات الهدايا، أو إعداد ميزانية للتسوق، بحيث تستقر أولًا الأموال التي لا بد من إنفاقها خلال الساعات الأربع والعشرين المقبلة وحتى الأيام السبعة المقبلة.
يمكن فهم PayAll في هذا السياق على أنه ليس وسيلة لتحويل حساب استثماري إلى إنفاق اندفاعي، بل طريقة لترتيب الأموال المخصصة مسبقًا لاشتراكات الذكاء الاصطناعي وبطاقات الهدايا وميزانية التسوق. دع السوق تواصل تقلباتها، من دون أن تتأرجح معها مدفوعات الحياة اليومية ومشترياتها.
#BTC #العملات_المستقرة