

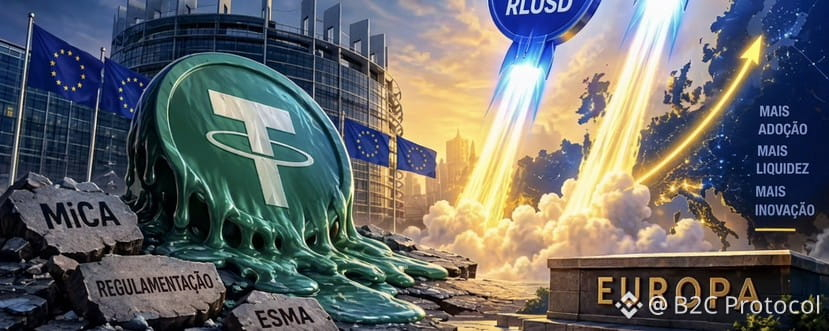
النطاق واسع للغاية، ويشمل منصات التداول، وخدمات الصرافة، وتنفيذ الأوامر، والتحويلات، والحفظ، والاستشارات الاستثمارية، وإدارة المحافظ. فالأمر لا يتعلق بمجرد «شطب من قوائم التداول»، بل بإقصاء منهجي من النظام المالي الخاضع للتنظيم بأكمله.
يُعدّ USDT الهدف الرئيسي. يبلغ حجم المتداول منه نحو 184 مليار دولار، لكن شركة Tether لم تتقدم قط بطلب للحصول على ترخيص بموجب MiCA، بحجة أن MiCA تُلزم مُصدري العملات المستقرة بإيداع 60% من الاحتياطيات لدى بنوك في الاتحاد الأوروبي، وهو ما سيؤدي، بحسب الشركة، إلى تجميد الأموال في بنوك أوروبية صغيرة وغير مؤمَّنة. خيار Tether واضح: فهي تفضّل التخلي عن السوق الأوروبية الخاضعة للتنظيم على تغيير هيكل احتياطياتها.
سيتأثر أكثر من 240 مقدمًا مرخصًا لخدمات الأصول المشفرة (CASP) بموجب MiCA. وقد بدأت Coinbase وKraken وBitstamp وCrypto.com وBinance بالفعل إزالة USDT لمستخدمي المنطقة الاقتصادية الأوروبية.
كيف استغلت Ripple نافذة MiCA التنظيمية بدقة
ترخيصا Ripple في أوروبا
المسار التنظيمي لـ Ripple في أوروبا واضح واستباقي:
فبراير 2026: الحصول على ترخيص مؤسسة نقود إلكترونية (EMI) كامل من لوكسمبورغ، يشمل النقود الإلكترونية وخدمات الدفع.
23 يونيو 2026: الحصول على الموافقة المبدئية لترخيص CASP من هيئة CSSF في لوكسمبورغ (ما يُعرف بـ«الضوء الأخضر»).
6 يوليو 2026: الحصول على ترخيص CASP كامل.
النقطة الحاسمة: انتهت الفترة الانتقالية لـ MiCA في 1 يوليو
2026. لم يعد بإمكان المؤسسات غير المرخصة تقديم خدماتها قانونيًا لمعظم عملاء الاتحاد الأوروبي اعتبارًا من ذلك التاريخ. حصلت Ripple على الترخيص الكامل بعد الموعد النهائي بخمسة أيام، لتنضم بثبات إلى مجموعة «الممتثلة بالكامل في عصر ما بعد المرحلة الانتقالية».
ويكشف تصريح كاسي كرادوك، المسؤولة الأوروبية في Ripple، الكثير: «يعني ترخيص CASP هذا أن Ripple تدخل عصر MiCA بعد المرحلة الانتقالية وهي ممتثلة بالكامل ومستعدة للتوسع».
ترخيص واحد يشمل 30 دولة
يعني «أثر جواز السفر» لترخيص CASP أن ترخيصًا واحدًا من دولة واحدة (لوكسمبورغ) يشمل الدول الأعضاء الـ27 في الاتحاد الأوروبي، إضافة إلى آيسلندا وليختنشتاين والنرويج، من دون الحاجة إلى تقديم طلب منفصل في كل دولة. ويمكن لـ Ripple ربط RLUSD والبنية التحتية لـ XRP في الوقت نفسه بتدفقات رأس المال المؤسسي الأوروبية.
في المقابل، تُعد Binance «المثال السلبي»: فقد سحبت طلبها للحصول على ترخيص CASP في اليونان، واعتبارًا من 1 يوليو، قيّدت الخدمات الأساسية في فرنسا وإيطاليا وبولندا وإسبانيا. وحتى 6 يوليو 2026، لم يكن لدى سوى 283 شركة في أنحاء أوروبا ترخيص CASP كامل، مقارنة بأكثر من 3000 مقدم خدمات أصول افتراضية (VASP) مسجل قبل MiCA.
أصبح الامتثال حاجزًا أمام الدخول، وRipple في الجانب الصحيح منه!
منطق «استفادة» RLUSD: الفراغ الذي خلّفه USDT
حجم الفراغ في السوق
إن خروج USDT من السوق الأوروبية الخاضعة للتنظيم يخلق نظريًا فراغًا هائلًا لإحلال العملات المستقرة المتوافقة محله. وكانت USDC التابعة لـ Circle أول عملة مستقرة كبرى متوافقة، تليها RLUSD التابعة لـ Ripple مباشرةً.
الوضع الحالي لـ RLUSD:
قيمة سوقية تقارب 2.52 مليار دولار (مطلع أكتوبر 2026)
حجم تداول يقارب 253.5 مليون دولار خلال 24 ساعة
أكثر من 12,650 حاملًا
نحو مليار دولار من المعروض مُصدَر مباشرةً على دفتر XRP
ورغم أن حجمه أصغر بكثير من USDT البالغ 184 مليار دولار، فإن نموه واضح. وتقول Ripple: «ما زال RLUSD في بدايته».
يتسارع التبني المؤسسي
يُطرح RLUSD بوصفه أداة للتسوية المؤسسية، لا للتداول بالتجزئة. وتشمل التطورات المهمة ما يلي:
دمجت Nuvion (منصة مصرفية تعمل بالذكاء الاصطناعي) RLUSD بالفعل لتسوية المدفوعات عبر الحدود وإدارة السيولة
اعتمدت JPMorgan وMastercard وConvera وInteractive Brokers ومؤسسات أخرى RLUSD بالفعل في عمليات التسوية المؤسسية. وتعالج Convera معاملات عبر الحدود بقيمة 190 مليار دولار سنويًا، تُوجَّه الآن عبر RLUSD.
أنفقت Ripple ما يقارب 3 مليارات دولار للاستحواذ على Hidden Road (وسيط رئيسي)، وRail (مدفوعات عبر الحدود باستخدام العملات المستقرة)، وTreasury (إدارة الخزينة لشركات Fortune 500)، وذلك لبناء البنية التحتية لـ RLUSD
من المفهوم أن تفضل المؤسسات المالية ومعالجو المدفوعات العملات المستقرة. فالأصل المستقر السعر يحد من المخاطر المحاسبية ويسهّل التسويات الدولية. وفي هذا السياق، يتمتع RLUSD بميزة طبيعية في العمليات المؤسسية.
لكن هذا لا يعني أن XRP فقد دوره الاستراتيجي.
لا يزال XRP الأصل الأصلي لدفتر XRP، ويُستخدم لسداد رسوم المعاملات ويُعد عنصرًا أساسيًا في أمن الشبكة وتشغيلها. تستهلك كل عملية تُجرى على XRPL كمية صغيرة من XRP، تُزال نهائيًا من التداول. وبعبارة أخرى، كلما زاد استخدام الشبكة، زاد استهلاك XRP الهيكلي بمرور الوقت على الأرجح.
مخاطر وخلافات ينبغي مواجهتها: القلق المحوري لدى حاملي XRP
«RLUSD هو المنتج الحقيقي»
ليس نقدًا من خارج المجتمع، بل نقاش علني داخل المجتمع نفسه
XRP. ليس من الضروري تفسير التسارع في نمو RLUSD على أنه إحلال لـ XRP. وثمة قراءة بديلة مفادها أن Ripple توسع نطاق استخدامات دفتر XRP. فكلما زاد حجم الأصول والتسويات والتطبيقات المبنية على البنية التحتية للشبكة، زادت المنفعة الأساسية للمنظومة على الأرجح.
تداول تحليل لأحد الباحثين في مجال العملات المشفرة على نطاق واسع في المجتمع: كل تحديث رئيسي أضافته Ripple إلى دفتر XRP خلال السنوات الأخيرة يتمحور حول وظائف RLUSD، مثل التفويض بمتطلبات اعرف عميلك/مكافحة غسل الأموال (KYC/AML)، ومجمعات السيولة الذكية، وأدوات الامتثال. «أصبح XRPL المسار التشغيلي لـ RLUSD»
تتردد بين منتقدي XRP عبارة لاذعة جدًا: «XRP هو قمامة المعاملات». ورغم أن هذه العبارة اكتسبت شعبية بين منتقدي المنظومة، فإنها تبالغ في تبسيط دور XRP. فالأصل لا يعمل مجرد آلية لمكافحة الرسائل المزعجة، بل هو الوحدة الأصلية لدفتر XRP، والمسؤول عن رسوم الشبكة والتسوية بين الأصول ووظائف متعددة تتيح للبنية التحتية التي يستخدمها RLUSD نفسه أن تعمل.
ويعكس تعليق محامي XRP، بيل مورغان، هذا الأمر على نحو أوضح.
عندما حصلت Ripple على الموافقة المبدئية في لوكسمبورغ، قال:
«خبر سار. الأثر المعتاد على سعر XRP: لا شيء». في ذلك الوقت، انخفض XRP بنحو 3% مع السوق، من دون أن يتفاعل مع الإنجاز التنظيمي لـ Ripple.
البيانات تبرر القلق، لكنها لا تحسم النقاش
مقارنة لأهم بيانات عام 2026: نمت القيمة السوقية لـ RLUSD بنسبة 1278%، بينما انخفضت قيمة XRP بنسبة 27% خلال الفترة نفسها.
تغييرات هيكلية أكثر إثارة للقلق:
ارتفعت حصة RLUSD من المعروض على دفتر XRP من 18.4% في بداية العام إلى 58.9%، مع وجود نحو 963 مليون دولار الآن على XRPL و1.1 مليار دولار على Ethereum
يسجل دفتر XRP متوسطًا قدره 2.4 مليون معاملة يوميًا
(بنمو سنوي قدره 21%)، ارتفع حجم التداول في منصة التداول اللامركزية (DEX) بنسبة 79%، لكن الحسابات النشطة انخفضت سنويًا بنسبة 40%، ما يعني عددًا أقل من المشاركين، وحجم تداول أكبر، وتدفقات مؤسسية عبر RLUSD، وخروج المحافظ الفردية أو خمولها
بعبارة أخرى، ينمو دفتر XRP، ويمر جزء متزايد من هذا التوسع عبر RLUSD. لكن السؤال الذي لا يزال مفتوحًا هو كيف يمكن أن ينعكس هذا النمو المؤسسي على الطلب طويل الأجل على XRP.
إجابة صريحة
الموقف الرسمي لـ Ripple هو أن XRP وRLUSD يكمل أحدهما الآخر، إذ يعمل XRP أصلًا وسيطًا في الحالات التي لا يمكن فيها استخدام العملات المستقرة. وهذا المنطق سليم بحد ذاته. لكن السؤال هو: ما مقدار تدفقات المدفوعات الأوروبية التي تمر في نهاية المطاف عبر XRP مقارنةً بـ RLUSD؟ هذا الرقم غير معلن، وهو تحديدًا ما يرغب حاملو العملات من الأفراد في معرفته أكثر من أي شيء آخر.
مخاطر أخرى ينبغي أخذها في الاعتبار
1. التدقيق التنظيمي في «ازدواجية الدور»
تصنف الهيئة الأوروبية للأوراق المالية والأسواق (ESMA) صراحةً «إصدار عملة مستقرة وتقديم خدمات مرتبطة بالأصول المشفرة في الوقت نفسه» على أنه جمع بين نشاطين عاليي المخاطر، إذ قد يؤدي هذان الدوران إلى تضارب المصالح. وستركز هيئة الرقابة المالية في لوكسمبورغ (CSSF) على كيفية إنشاء Ripple آليات واضحة للفصل بين جهة إصدار RLUSD ومقدم خدمات CASP. وسيتعين على Ripple إثبات أن كيانها في لوكسمبورغ لديه موظفون فعليون يتخذون قرارات فعلية، لا أنه يخضع لسيطرة عن بُعد من سان فرانسيسكو. وهذا عبء امتثال حقيقي ومستمر.
2. لا يزال RLUSD صغيرًا
إن القيمة السوقية البالغة 2.5 مليار دولار لا تُقارن بمليارات USDC و184 مليار دولار من USDT. ولا يزال من غير المعروف ما إذا كان مستخدمو USDT سينتقلون إلى RLUSD بدلًا من USDC الأكثر رسوخًا.
الامتثال شرط للدخول، وليس ضمانًا لحصة سوقية.
3. منطق تسعير XRP منفصل عن أساسيات الشركة
من 2024 إلى 2026، تكرر نمط واضح: تعلن Ripple عن انتصار تنظيمي كبير ← لا يتفاعل سعر XRP أو ينخفض. وإذا استمر هذا النمط، فقد لا يجني حاملو XRP ثمار نجاح Ripple الكبير في أوروبا. فلا توجد آلية تلقائية لنقل قيمة الشركة إلى قيمة الرمز.
ملخص لمجتمع XRP/Ripple
أحسنت Ripple بالفعل استغلال التوقيت التنظيمي، إذ حصلت على الترخيصين قبل انتهاء الفترة الانتقالية لـ MiCA، وأصبحت واحدة من الشركات الأوروبية القليلة جدًا القادرة على تقديم خدمات دفع بالعملات المشفرة متوافقة بالكامل من البداية إلى النهاية. ويخلق خروج USDT فرصة هيكلية للعملات المستقرة المتوافقة، ويُعد RLUSD مستفيدًا واضحًا.
لكن «المستفيد» و«المستفيد من XRP» مفهومان مختلفان. فقد تحول مركز الثقل الاستراتيجي لـ Ripple بوضوح نحو RLUSD والبنية التحتية للمدفوعات المؤسسية. وينمو XRPL، لكن نموه يُقاس على نحو متزايد بـ RLUSD. أما القلق المحوري للمجتمع — «ما دور الرمز الذي نملكه في مستقبل الشركة؟» — فما زال بلا إجابة مُرضية لحاملي العملات من الأفراد.
هذا ليس تشاؤمًا بشأن Ripple. بل هو تذكير: عند الاحتفاء بالانتصارات التنظيمية، ينبغي النظر بصدق إلى الدور الفعلي الذي يؤديه XRP في هذه الانتصارات.
الخلاصة
من المرجح أن Ripple كانت من أفضل الشركات استعدادًا لعصر ما بعد MiCA. ففي الوقت الذي لا يزال فيه جزء من القطاع يحاول التكيف مع المتطلبات التنظيمية الأوروبية، تمتلك الشركة بالفعل البنية اللازمة للعمل في أنحاء المنطقة الاقتصادية الأوروبية، وهي مستعدة لتوسيع حضور RLUSD.
مع ذلك، لا ينبغي تفسير نمو RLUSD تلقائيًا على أنه هزيمة لـ XRP. فلكل من الأداتين وظيفة مختلفة. يوفر RLUSD الاستقرار للمؤسسات والمدفوعات العالمية. أما XRP فيظل الأصل الأصلي الذي يتيح تشغيل دفتر XRP، ويسدد رسوم الشبكة، ويساعد على ضمان الكفاءة التشغيلية، ويتميز بآلية انكماشية من خلال حرق الرسوم.
صحيح أن كثيرًا من المستثمرين يرغبون في رؤية ارتباط أوثق بين نمو Ripple وارتفاع قيمة XRP. وما زال هذا النقاش مشروعًا، ومن المرجح أن يبقى في صميم نقاشات المجتمع.
لكن هناك وجهة نظر بديلة معقولة بالقدر نفسه: قد لا يعني نجاح RLUSD إحلاله محل XRP، بل توسيع المنظومة التي يؤدي فيها XRP دورًا محوريًا.
إذا أصبحت أوروبا أحد أبرز مراكز التبني المؤسسي لـ RLUSD، فقد لا يكون الفائز الحقيقي عملة Ripple المستقرة وحدها، بل دفتر XRP بأكمله. وفي هذا السيناريو، لن يعود XRP أصلًا ثانويًا، بل سيترسخ بوصفه البنية التحتية الاقتصادية التي تدعم هذا النمو. #RLUSD #holder #Ripple #Xrp🔥🔥 #XRPGoal $XRP
