


أهم النقاط
صانع السوق يوفّر السيولة، لا الطلب. ولا يمكنه الحفاظ على سعر لا يرغب المشترون في دفعه.
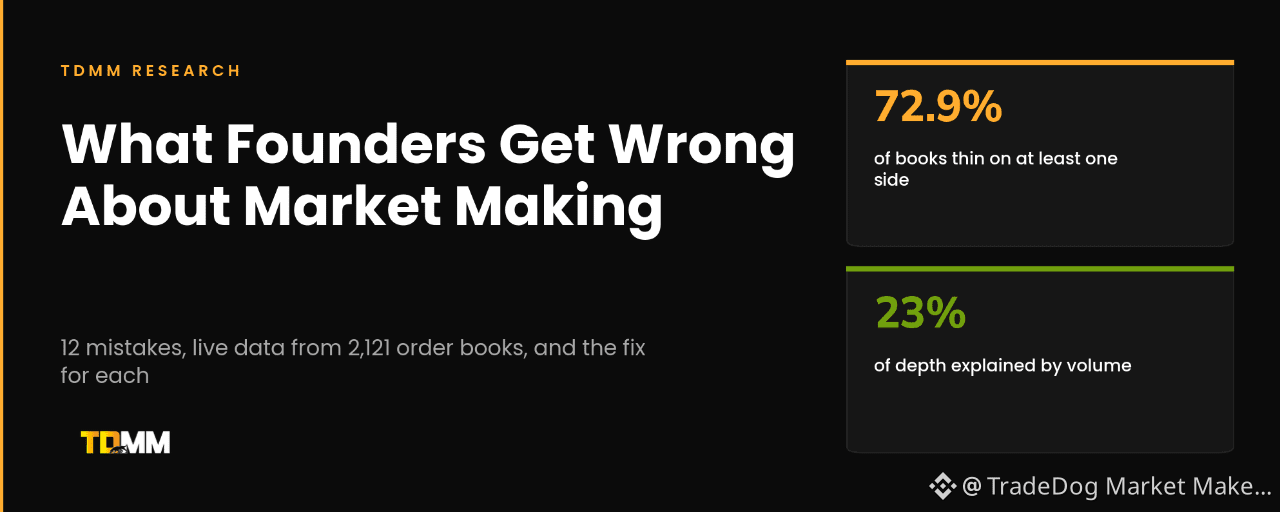
حجم التداول ليس سيولة. في 2,121 دفتر أوامر قسناها في 5 أكتوبر 2026، لم يفسر حجم التداول سوى 23% من العمق.
كان 72.9% من تلك الدفاتر ضحلًا، بعمق يقل عن 10 آلاف دولار ضمن نطاق 2%، على جانب واحد على الأقل.
مقياس عمق 2% يعطي انطباعًا أفضل من الواقع. ففي دفتر الأوامر الوسيط، لم يقع سوى 14.8% من هذا العمق ضمن نطاق 0.5% من السعر.
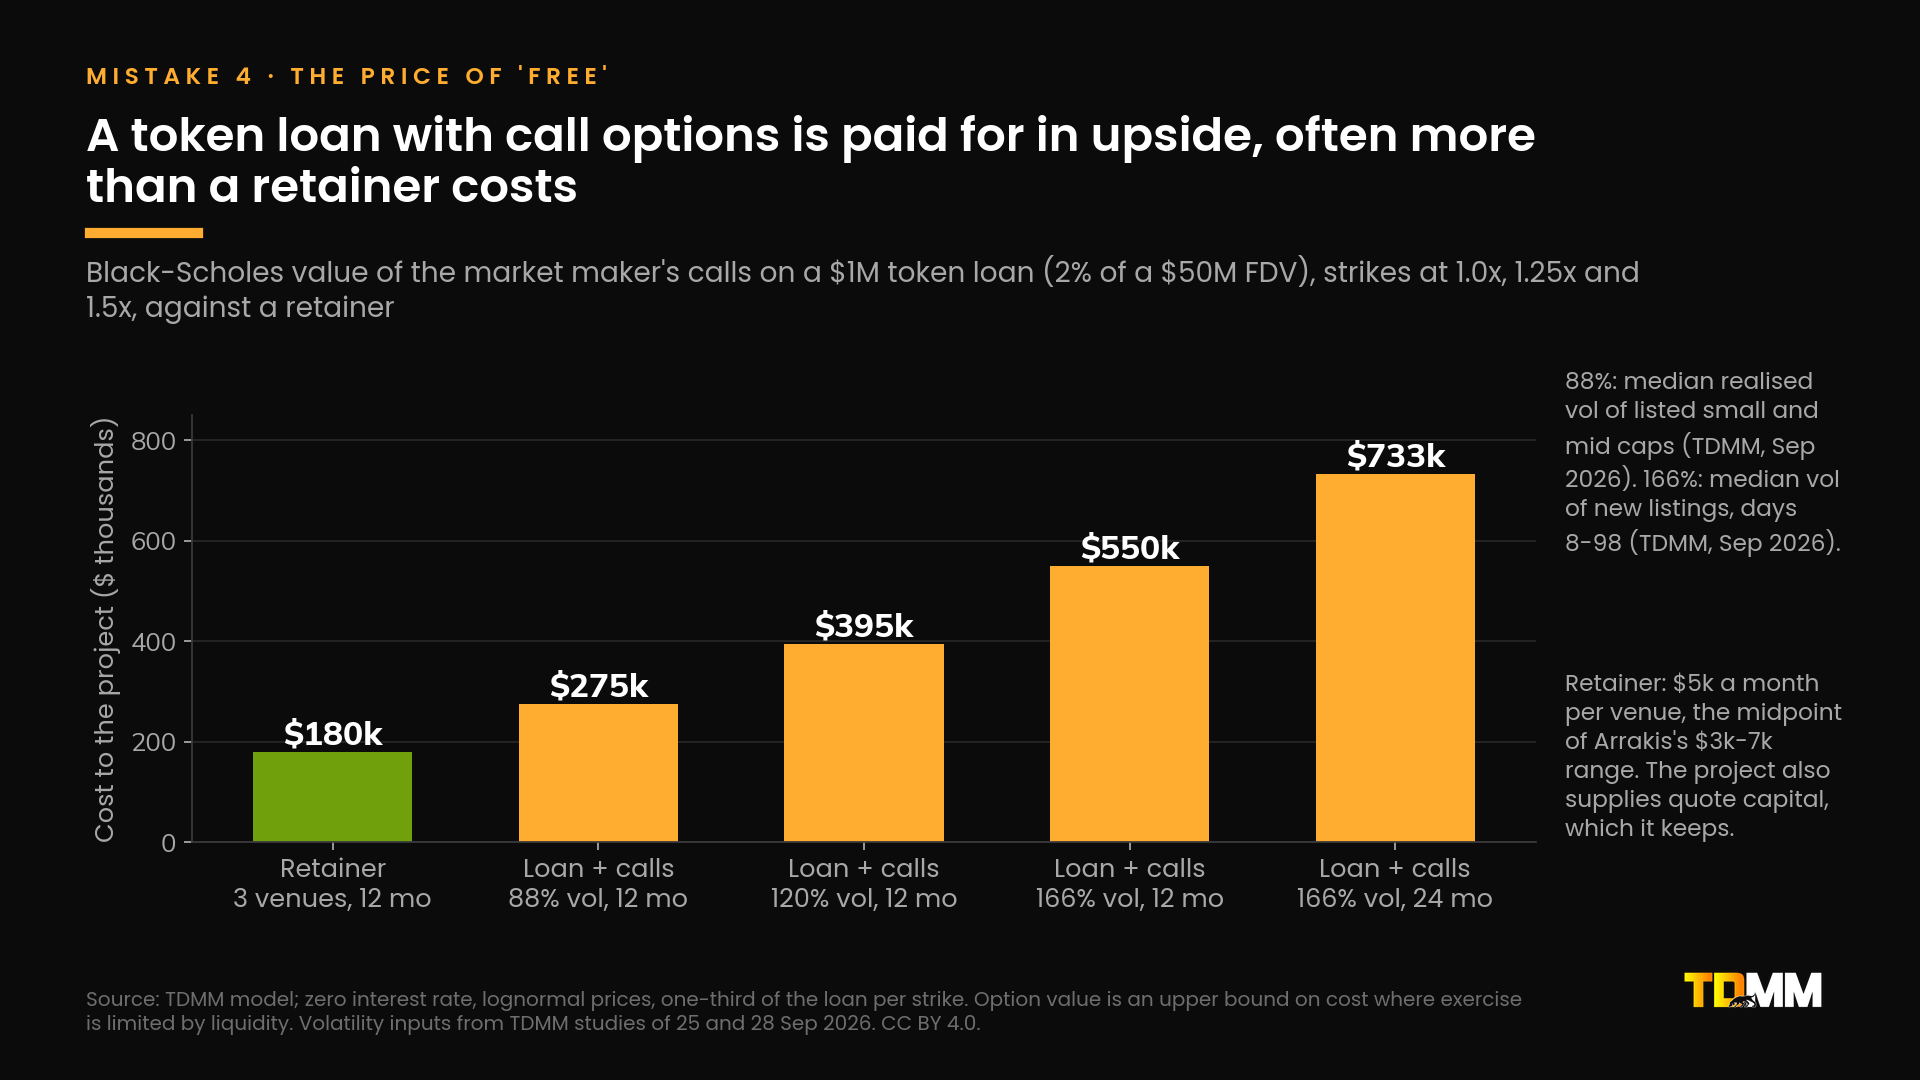
قرض الرموز ليس مجانيًا. تبلغ قيمة خيارات الشراء المرتبطة بقرض قدره مليون دولار نحو 275 ألفًا إلى 550 ألف دولار وفق نموذجنا، مقابل 180 ألف دولار لأتعاب توكيل لمدة عام على ثلاث منصات تداول.
أديروا صناع السوق في منصات التداول المركزية واللامركزية ضمن دفتر أوامر واحد، وابدؤوا قبل حدث إنشاء الرمز (TGE) بـ60 إلى 90 يومًا، واستمروا لمدة 12 شهرًا على الأقل بعده.
حجم التداول مقياس خاطئ للأداء
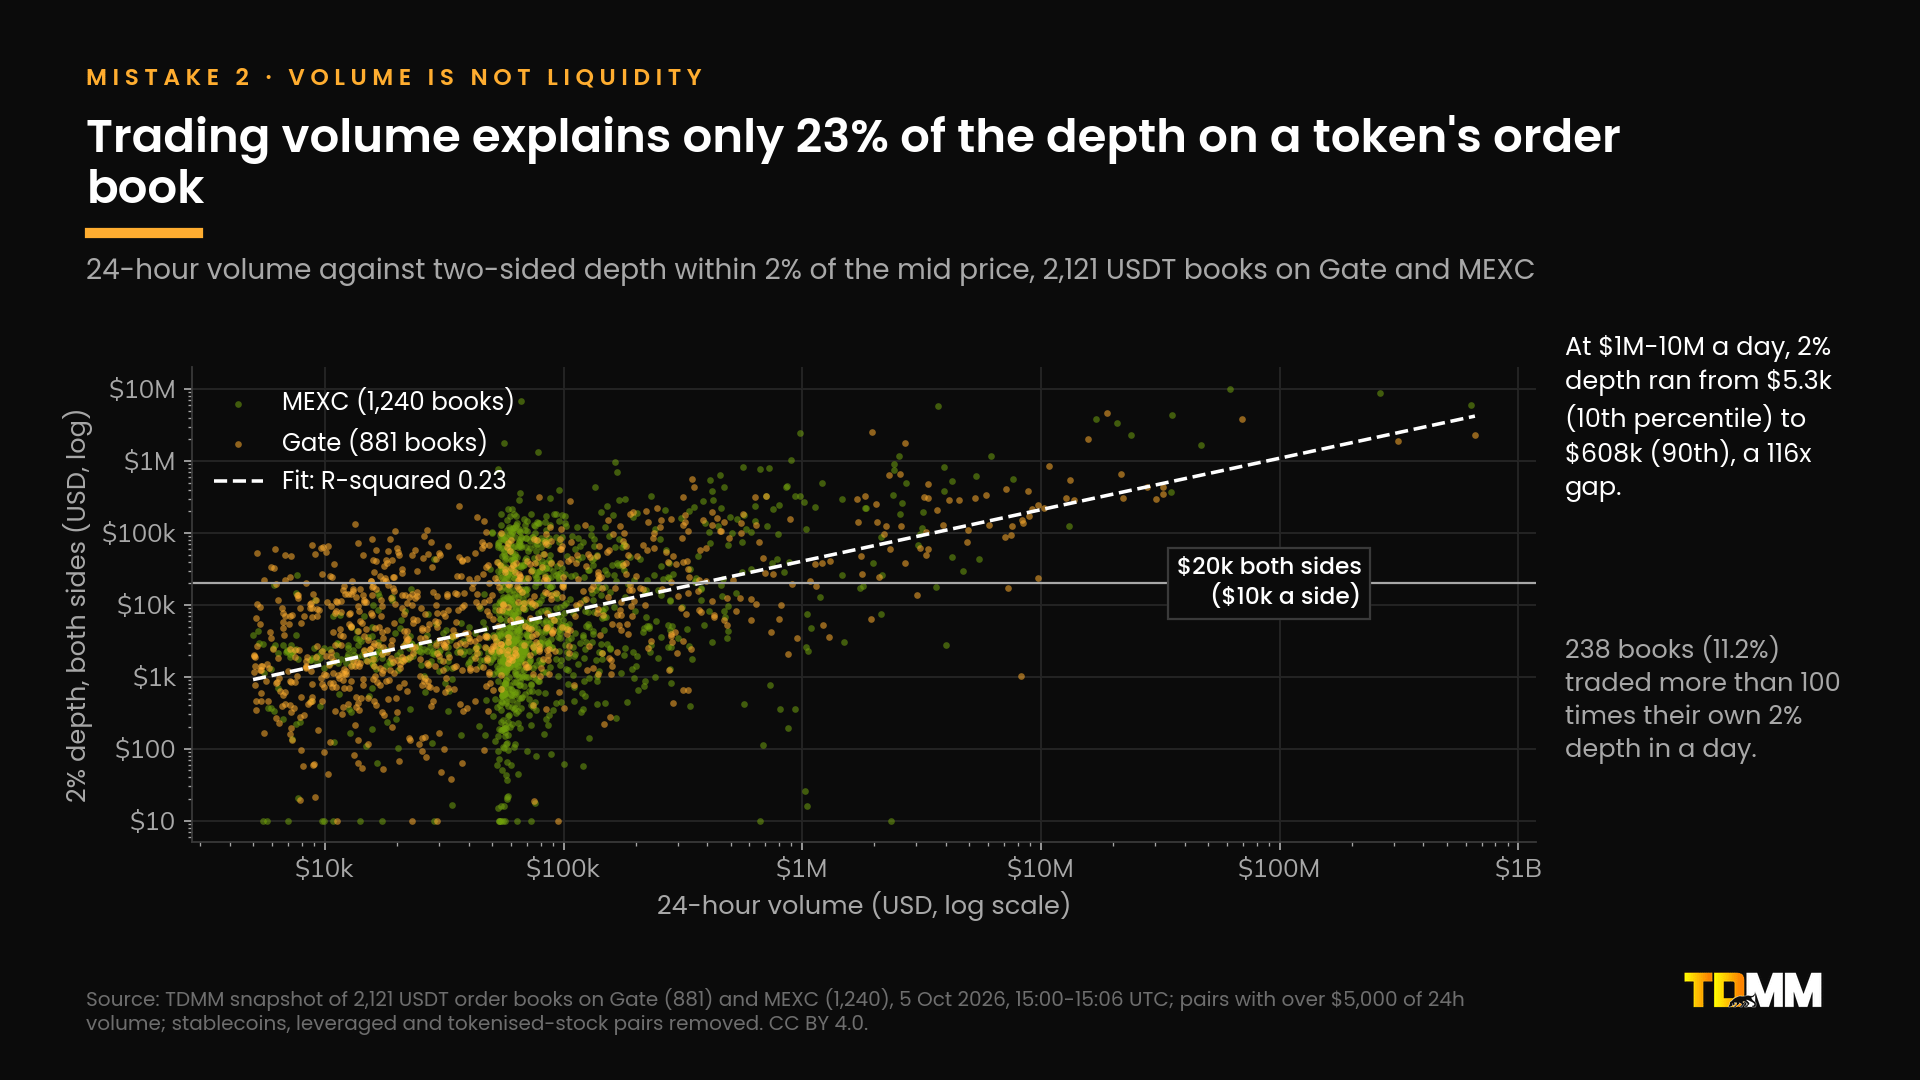
أخذنا لقطة مباشرة لدفاتر أوامر 2,121 زوجًا من أزواج USDT على Gate وMEXC. تراوح عمق 2% للرموز التي يتراوح تداولها اليومي بين مليون و10 ملايين دولار من 5.3 آلاف إلى 608 آلاف دولار، أي فجوة بمقدار 116 ضعفًا عند حجم التداول نفسه. وشهدت 238 دفتر أوامر تداولًا يتجاوز عمقها بأكثر من 100 مرة في يوم واحد. وتعتبر Binance أن حجم التداول الذي لا يتوافق مع السعر والسيولة علامة تحذير.
حدّدوا تكلفة الصفقة «المجانية»
القروض التي تعادل من 1% إلى 5% من المعروض، مع خيارات شراء، لا تتطلب نقدًا، لكن في ظل تقلبات الإدراج الجديد قد تكون تكلفة الخيارات أعلى من أتعاب التوكيل. حدّدوا أسعارها بالدولار قبل التوقيع، واجعلوا أسعار التنفيذ أعلى من سعر الإدراج، وصرفوا القرض على دفعات مرتبطة بتحقيق هامش السعر وعمقه المتفق عليهما.
الأخطاء الأخرى
يوقّع المؤسسون أيضًا عقودًا بلا مؤشرات أداء رئيسية، ويسلّمون مفاتيح حسابات منصات التداول مع صلاحيات السحب، ويوظّفون صانع سوق قبل الإدراج بأسبوعين (تحرك الرمز الجديد الوسيط بنسبة 41.2% في الساعة الأولى)، ويضيفون سيولة إلى مجمع تداول لامركزي ثم ينسحبون، ويتجاهلون إرشادات Binance للإفصاح الصادرة في مارس 2026، وينهون التفويض عند الإطلاق، قبيل فتح الرموز للتداول.
سبعة أسئلة قبل التوقيع
ما الذي ستقدّمونه في كل منصة؟
كيف تتقاضون أجركم، بالدولار؟
لمن تعود الحسابات والمفاتيح؟
هل ستديرون منصات التداول المركزية واللامركزية ضمن دفتر أوامر واحد؟
هل يمكن الإفصاح عن العقد لمنصات التداول؟
كيف نتحقق من التقارير؟
ماذا يحدث بعد حدث إنشاء الرمز (TGE)؟
تدير TDMM صناعة السوق في منصات التداول المركزية واللامركزية لمشاريع الرموز ضمن دفتر أوامر واحد، قبل حدث إنشاء الرمز (TGE) وأثناءه وبعده، مع تحديد هامش السعر والعمق ومدة التشغيل لكل منصة. الدليل الكامل: tdmm.io/insights/blog/what-founders-get-wrong-about-market-making/
#MarketMaking #TokenLaunch #TGE #CryptoLiquidity #TDMM
إخلاء مسؤولية: نشرت TDMM، وهي صانع سوق، هذا المحتوى لأغراض المعلومات فقط. لا يُعد نصيحة مالية ولا وعدًا بشأن سعر أي رمز أو حجم تداوله. البيانات لقطة في نقطة زمنية محددة؛ وتستند النماذج إلى افتراضات معلنة. الأصول الرقمية متقلبة.