
لقد كنت أراقب دورة الذاكرة عن كثب، ونتائج Micron الأخيرة جعلت القصة أكثر صعوبة تجاهلها.
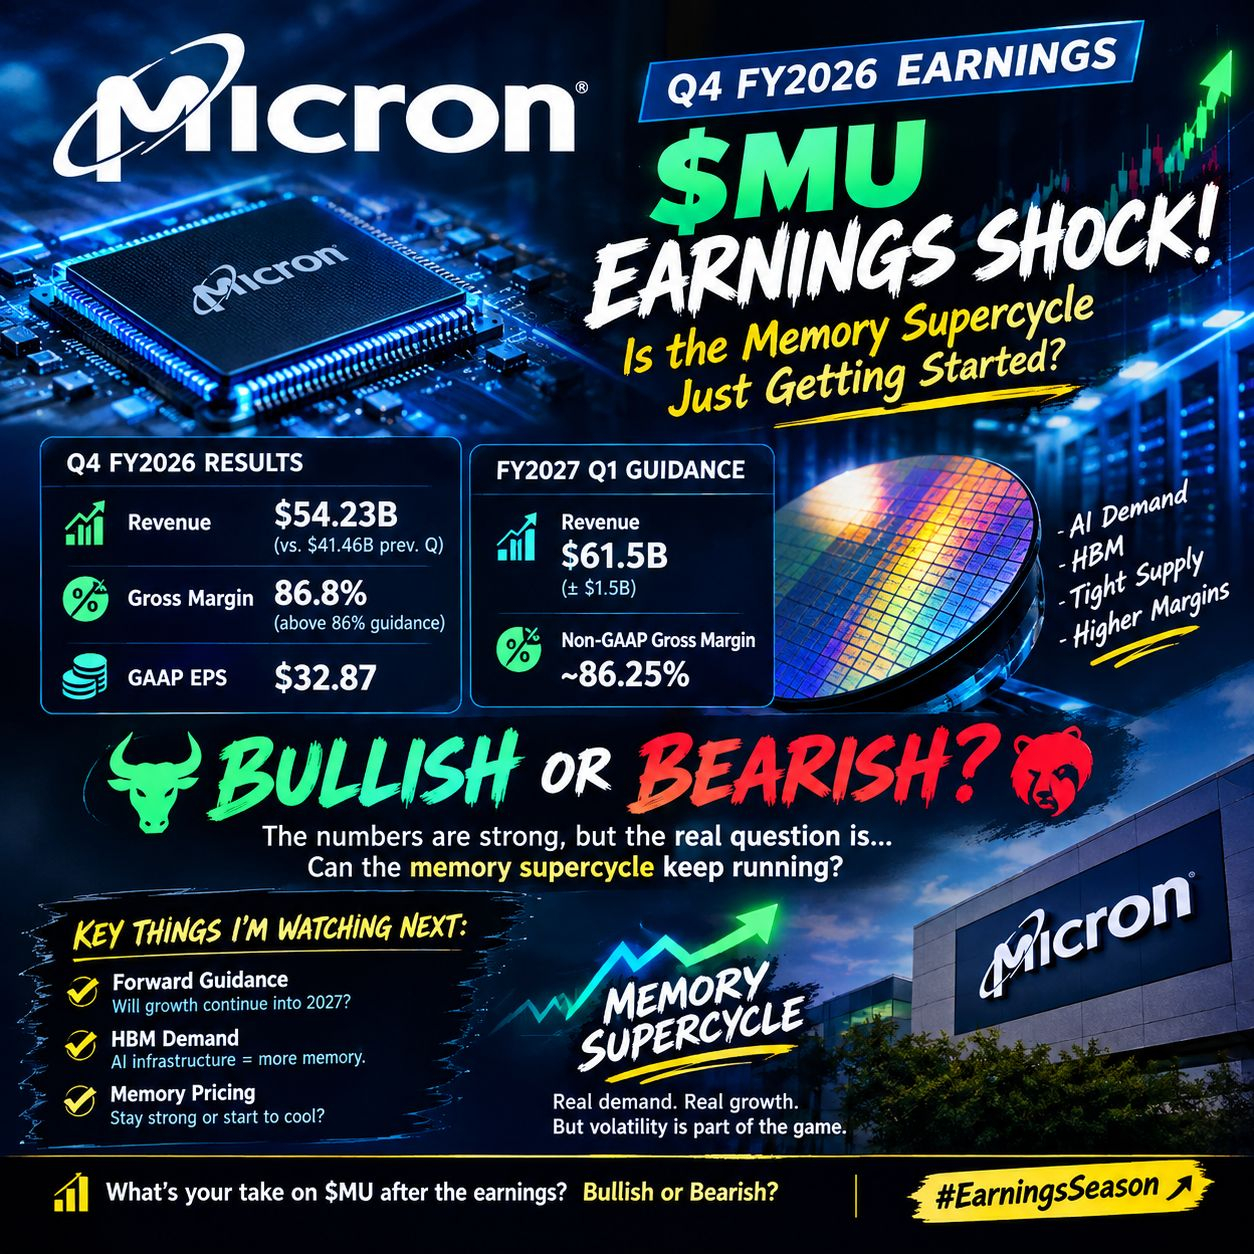
$MU يسلّم 54.23 مليار دولار كإيرادات في الربع الرابع، محطّمًا مستوى الربع السابق البالغ 41.46 مليار دولار. والأهم من ذلك، وصلت نسبة مجمل الربح إلى 86.8%، متجاوزةً إرشادات ~86% التي كان المستثمرون يراقبونها. وجاءت ربحية السهم EPS عند 32.87 دولار وفقًا لمعايير GAAP.
لكن بالنسبة لي، فإن الإشارة الأكبر ليست الرقم الرئيسي.
الأهم هو ما سيأتي بعد ذلك.
توجّه شركة Micron إلى إيرادات للربع الأول من السنة المالية 2027 تبلغ تقريبًا 61.5 مليار دولار، مع هامش إجمالي غير تابع لمعايير GAAP يبلغ حوالي 86.25%. هذا يخبرني أن الشركة لا تتعامل مع الأمر باعتباره قفزة لمرة واحدة في ربع واحد.
السؤال الحقيقي الآن هو ما إذا كان طلب البنية التحتية للذكاء الاصطناعي يمكنه الحفاظ على المعروض من الذاكرة ضيّقًا بما يكفي لدعم هذه الهوامش الاستثنائية.
هنا يصبح "الذاكرة سوبر سايكل" أكثر إثارة للاهتمام.
لستُ ألاحق شمعة خضراء بشكل أعمى. بعد أرباح بهذه القوة، قد تصبح التوقعات خطِرة بنفس قدر ضعف الأساسيات.
بالنسبة لـ $MU، سأراقب ثلاثة أمور: التوجيهات المستقبلية، طلب HBM، وتسعير الذاكرة.
إذا بقيت تلك الأمور قوية، فقد لا يكون مسار الأرباح قد انتهى بعد.
أساسيات صعودية — لكن التقلّب لا يزال جزءًا من اللعبة.