


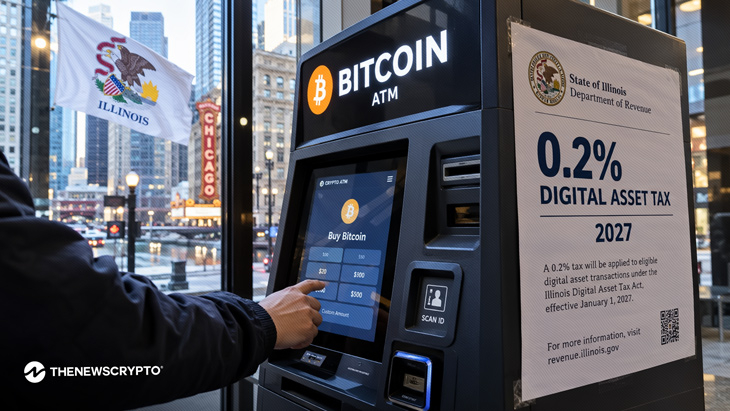
أصدرت إلينوي مسودة قواعد لضرائب معاملات العملات المشفرة بنسبة 0.2%، بما في ذلك العملات المستقرة والـmemecoins.
من المقرر أن يبدأ سريان الضريبة في 1 يناير 2027.
يتم استبعاد الرموز غير القابلة للاستبدال (NFTs) من قواعد ضريبة الأصول الرقمية المقترحة.
أصدرت ولاية إلينوي الأمريكية مسودة قواعد لضرائبها الجديدة على الأصول الرقمية بنسبة 0.2%، ما يمنح بورصات العملات المشفرة ومقدمي الخدمات الآخرين مزيدًا من التفاصيل حول كيفية تطبيق هذه الرسوم عند بدء سريانها العام المقبل.
نشرت دائرة الإيرادات في إلينوي (IDOR) المسودة في 28 سبتمبر وتستقبل تعليقات عامة حتى 30 أكتوبر 2026. ولم تُقدَّم القواعد بعد إلى وزير الخارجية أو تُحال إلى اللجنة المشتركة بشأن القواعد الإدارية.
وُقّع قانون ضريبة الأصول الرقمية الأساسي ليصبح قانونًا في يونيو، ومن المقرر أن يبدأ سريانه في 1 يناير 2027. يفرض ضريبة بنسبة 0.2% على قيمة أصل رقمي ينطوي على نشاط تجاري مشمول يتم استلامه من عميل في إلينوي. تقع على وسطاء الأصول الرقمية مسؤولية تحصيل الضريبة.
ماذا تغطي مسودة القواعد؟
تعرّف القواعد المقترحة النشاط الخاضع للضريبة بأنه تبادل الأصول الرقمية أو تحويلها أو تخزينها عبر نشاط تجاري أو لصالح عميل. تشمل عمليات التبادل شراء أو بيع العملات المشفرة مقابل الدولار، والتداول في أصل رقمي مقابل أصل رقمي آخر، وتحويل العملة الورقية إلى عملات مشفرة، وتحويل العملات المشفرة مرة أخرى إلى عملة ورقية، وجسْر الأصول بين سلاسل الكتل.
يمكن أيضًا أن تقع التحويلات ضمن نطاق الضريبة عندما يقوم وسيط بتنفيذها مقابل رسم. وتضم المسودة تحديدًا التحويلات بين حسابات تعود لنفس العميل عندما ييسّر وسيط الأصول الرقمية المعاملة مقابل مقابل/عوض. لا تشمل المسودة التحويلات المباشرة من نظير إلى نظير دون وسيط.
يغطي الاقتراح أيضًا العملات المستقرة والميمني كوينز، مع استبعاد الرموز غير القابلة للاستبدال (NFTs) تحديدًا. لا تُعامل رسوم الشبكة أو رسوم الغاز المدفوعة مباشرةً إلى المُعدّنين (miners) وعمّال/مدققي الشبكة (validators) على أنها مقابل خاضع للضريبة. تقع معاملات التمويل اللامركزي (DeFi) عمومًا خارج نطاق الضريبة ما لم تحصل منصة ما على رسوم مؤهلة، مثل رسوم البروتوكول.
يستند الضريبة إلى القيمة بالدولار للأصل الرقمي عند إتمام النشاط الخاضع للضريبة، وليس إلى ما إذا كان العميل قد حقق ربحًا.
كيف تقارن مع ضرائب التشفير الفيدرالية في الولايات المتحدة؟
رسوم إلينوي مستقلة عن الضرائب الفيدرالية على التشفير. تعامل مصلحة الضرائب الأمريكية الأصول الرقمية كممتلكات، ما يعني أن المبيعات والتبادلات قد تؤدي إلى مكاسب أو خسائر رأسمالية خاضعة للضريبة. كما تفرض القواعد الفيدرالية على بعض الوسطاء الإبلاغ عن معاملات الأصول الرقمية إلى مصلحة الضرائب الأمريكية عبر النموذج 1099-DA.
تُعد إلينوي حاليًا أول ولاية أمريكية تُقر ضريبة قائمة على المعاملة وتستهدف تحديدًا نشاط الأصول الرقمية. وقد تم تقديم مشروع قانون مستقل في إلينوي، HB 5798، لإلغاء قانون ضريبة الأصول الرقمية، لكنه لم يُلغِ القانون.