

يتطلب تحليل تغيّر النظام الاقتصادي الكلي التخلي عن البديهية الخطية من أجل تبنّي إطار نظري صارم حول كيفية تغيّر قواعد تخصيص رأس المال عندما يتعرّض كلّ من السياق النقدي والجيوسياسي لقطيعة بنيوية. وتشكّل الانتقالية من نموذج يهيمن عليه وفرة السيولة الائتمانية الورقية إلى نموذج تحكمه القيود المادية وسيادة الاعتبارات المالية (Fiscal) موضوعًا للدراسة المنهجية من الدرجة الأولى.
أسس نظرية تغيير النظام:
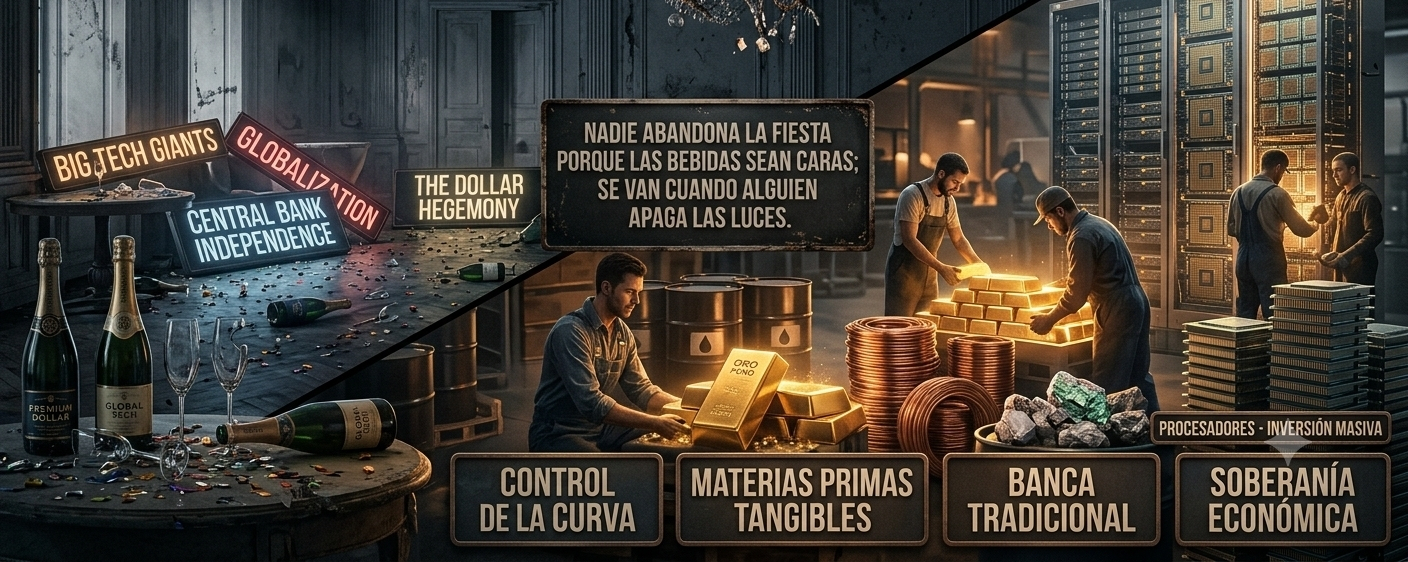
ومن منظور نظرية النقود والاقتصاد السياسي، يُفسَّر هذا الظاهرة عبر الانتقال من استقلال البنك المركزي إلى هيمنة السياسة المالية. عندما تتجاوز ديون الحكومة حدود الاستدامة في ظل أسعار فائدة السوق، يصبح تفويض استقرار الأسعار تابعاً لاستقرار الدين السيادي. وفي هذه النقطة تحديداً ينتقل البنك المركزي من العمل كجهة مستقلة إلى تولّي دور المشتري الملاذ الأخير عبر أدوات مثل التحكم في منحنى العوائد. والنتيجة النظرية الفورية تتمثل في القبول الضمني بأن تضخماً بنيوياً أعلى من الهدف التاريخي يُستخدم كآلية لتخفيض القيمة الحقيقية لالتزامات الدولة.
وبالتوازي، تشرح نظرية الألعاب المُطبَّقة على الجيوسياسة الاقتصادية تغيّر احتياطي/خزان قيمة العالم. في عالم أحادي القطب، تعمل العملة الورقية للجهة المُهيمنة بهامش علاوة سيولة شبه لا يُضاهى. لكن في اللحظة التي تتعرض فيها أصول الاحتياطي للتجميد أو للقيود المعيارية لأسباب سياسية، ينخفض سعر/قيمة السيولة إلى ما دون قيمة الحياد. عندها تُطبِّق الجهات السيادية استراتيجية تقليل مخاطر الطرف المقابل، فتُزيح احتياطياتها من الوعود المالية إلى أصول حقيقية لا جدال فيها مثل الذهب المادي أو المواد الخام الاستراتيجية.
من زاوية الاقتصاد الجزئي لإنتاج السلع، تعيد نظرية عنق الزجاجة تعريف القيادة القطاعية. فقد حقق اقتصاد المنصات والبرمجيات عوائد متزايدة مع الزمن في بيئة طاقة رخيصة وسلاسل توريد دون احتكاك. غير أنه في سياق إعادة التصنيع والمنافسة التكنولوجية المكثفة في العتاد، تعود دالة الإنتاج العالمية إلى الاعتماد بشكل شديد على المدخلات المادية. إن قدرة معالجة البيانات، مهما بلغت درجة تعقيدها، تظل محدودة بعامل الأرض ورأس المال الثابت: الطاقة الكهربائية والمعادن الصناعية والبنية التحتية المادية.
الإطار المنهجي لتحليل تدوير/تناوب الأصول
ولكي نُحوّل هذا الإطار النظري إلى تطبيق في تقييم الأصول، يلزم وجود منهجية صارمة مُنظَّمة على أربع مراحل تحليلية:
تدقيق مخاطر مدة الأصول وحساسيتها لتضخم: يتمثل في إخضاع المحفظة لاختبارات ضغط في ظل سيناريوهات تبقى فيها أسعار الفائدة الحقيقية في نطاق سلبي أو شديدة التقلب. ومنهجياً، يتم استبعاد نماذج التقييم المعتمدة على معدلات خصم منخفضة تاريخياً، ويُعطى الأولوية لخصم التدفقات النقدية إلى معدلات تعكس علاوة مخاطر تضخمٍ مستمر. وهذا يؤدي إلى خفض قيمة أصول النمو البعيدة زمنياً، وإعادة تقييم الشركات التي تحقق تدفقات نقدية فورية.
تقييم الملموسية وقوة تسعير المنتجات: يتم تقييم هيكل تكاليف كل قطاع من القطاعات. الأعمال التي تمتلك القدرة على نقل الزيادة في تكاليف المدخلات إلى المستهلك النهائي دون تدمير الطلب (مثل البنوك التقليدية عبر هامش الوساطة أو شركات الطاقة ذات الطلب غير المرن) تتفوق منهجياً على الشركات التي ترتفع فيها تكاليف رأس المال أو المدخلات دون إمكانية تعديل أسعارها النهائية.
خريطة الاعتماد الجيوسياسي وسلاسل الإمداد: يُطبَّق عامل سيادة على الأصول. وتُصنّف المنهجية الاستثمارات بحسب درجة هشاشتها أمام التعطيل الناتج عن الحظر التجاري أو الرسوم الجمركية أو نقل/إعادة توطين العمليات. الشركات التي تعمل تحت مظلة التوريد المحلي أو الإقليمي تحصل على ترجيح أعلى مقارنة بالشركات التابعة لسلاسل عالمية فائقة الخفة لكنها شديدة التعرض لاضطرابات الإمداد.
مرشح الانضباط وقوة الميزانية: يتم استبدال مقياس النمو الإجمالي مهما كانت كلفته بمقياس متانة الميزانية وتوليد صافي التدفقات النقدية. في بيئة تتسم برأس مال باهظ، تصبح القدرة على التمويل الذاتي دون اللجوء إلى إصدار الديون أو إلى التخفيف في ملكية المساهمين العاملَ المنهجي الحاسم لبقاء الشركات والسيطرة على السوق.
يتيح هذا النهج النظري والمنهجي تفسير انطفاء شروط السياسة النقدية السابقة ليس باعتباره حدثاً فوضوياً، بل كخطوة منطقية نحو نظام مالي تعود فيه “فيزياء” الموارد والانضباط المالي لتتصدر المشهد على السردية والمضاربة.
لقد تغيّرت أولويات السوق، لذلك،
على مدى سنوات، تم توليد الثروة عبر المراهنة على الوعود المستقبلية والائتمان الرخيص والنمو الرقمي. أما اليوم، ومع اختلاف قواعد اللعبة جذرياً، لا يرتبط النجاح بالمضاربة، بل بالانضباط وبالملموسية.
انطفأت أنوار السيولة السهلة، وفي هذه المرحلة الجديدة يعود “القيمة الحقيقية” إلى ما هو راسخ: الموارد المادية والطاقة والبنية التحتية الصلبة والمتانة المالية. ومن يفهم هذا التحول ويُكيّف رؤيته مع الأصول الحقيقية لن يحمي رأس ماله فحسب، بل سيكون جاهزاً لقيادة الدورة الجديدة.