في عام 1981، بدأ سبعة مهندسين في الهند شركة برمجيات، مستفيدين من حوالي 250u اقترضت من زوجة أحد المؤسسين.
واليوم، تقوم تلك الشركة بتشغيل البرمجيات في قلب جزء كبير من بنوك العالم.
بالأمس اختارت Chainlink.
لا يعرف معظم الناس في مجال العملات المشفرة من هي Infosys. لذا دعنا نبدأ من هنا.
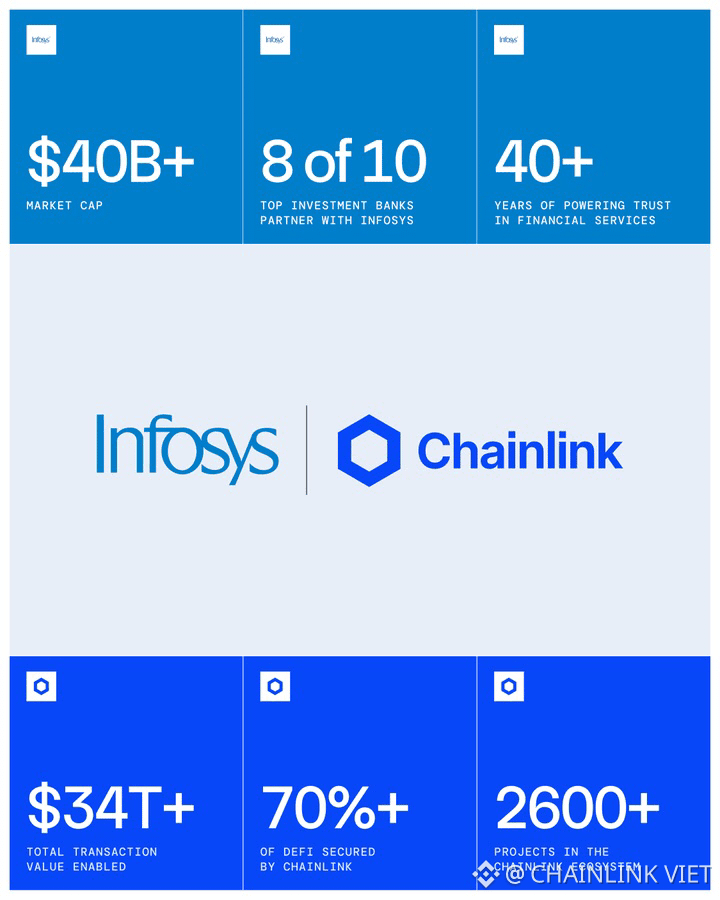
على الورق، هي شركة تقنية معلومات هندية. 20B في الإيرادات العام الماضي. قرابة 330,000 موظف. مدرجة في نيويورك.
يأتي ما يقرب من 30% من تلك الإيرادات من صناعة واحدة: التمويل. وهذا أكثر من 5B سنويًا من البنوك وشركات التأمين.
ثمانية من أكبر 10 بنوك استثمارية تعمل معها.
لكن الجزء الأكثر أهمية هو منتج يُسمى Finacle. Finacle هو برنامج بنوك أساسي. يحتفظ برصيدك، وينقل مدفوعاتك، ويضيف فائدة لك كل شهر.
أكثر من 1,000 بنك في أكثر من 100 دولة تعمل به. DBS. ICICI. Emirates NBD. Standard Bank. كما أن India Post تُشغّل عليه مئات الملايين من الحسابات.
لذلك عندما يريد بنك تغيير طريقة انتقال أمواله، لا يتواصل مع شركة ناشئة في مجال العملات المشفرة. بل يتواصل مع الأشخاص الذين بنوا نظامه.
في كثير من الأحيان، يكون ذلك Infosys. وهي من اختارت للتو @chainlink بوصفه معيارًا.
لم تكن البنوك محبوسة في عالم العملات المشفرة بسبب التقنية. كانت محبوسة بسبب الأوراق. مورد جديد، مراجعة أمنية جديدة، عقود جديدة، سنتان من الاجتماعات. الآن يَدخل إلى الباب موردها الذي كانت تثق به بالفعل حاملاً Chainlink.
الكلمة التي استخدمتها Infosys كانت "توحيد/standardizing". وليست "استكشاف/exploring".
لذا عندما يسأل بنك Infosys كيف يُطلق ودائع مُرمّزة (tokenized deposits) أو كيف يتحقق مما يدعم عملة مستقرة (stablecoin)، تأتي الإجابة ومعها Chainlink مدرج بالفعل فيها. لا أحد يُفصل بسبب اختيار ما يوصي به موردهم.
وهو أيضًا يُكمل نمطًا.
Swift. ثم Bottomline في وقت سابق من هذا الشهر، وهي شركة مدفوعات تعمل مع 600+ بنك. والآن Infosys.
Chainlink لا تطارد البنوك واحدة تلو الأخرى. إنها تدخل إلى الأنابيب التي تستخدمها البنوك بالفعل. كيف تُرسل الرسائل. وكيف تدفع. وربما، النظام الذي يحتفظ بالحسابات.
قبل 45 عامًا، بدأت Infosys بـ 250u ورهانًا بأن البنوك ستحتاج إلى برمجيات.
واليوم، تراهن أنها ستحتاج أيضًا إلى مسارات (rails) على السلسلة (onchain). $SOL
كان قرارهم صحيحًا من المرة الأولى.
واليوم، تقوم تلك الشركة بتشغيل البرمجيات في قلب جزء كبير من بنوك العالم.
بالأمس اختارت Chainlink.
لا يعرف معظم الناس في مجال العملات المشفرة من هي Infosys. لذا دعنا نبدأ من هنا.
على الورق، هي شركة تقنية معلومات هندية. 20B في الإيرادات العام الماضي. قرابة 330,000 موظف. مدرجة في نيويورك.
يأتي ما يقرب من 30% من تلك الإيرادات من صناعة واحدة: التمويل. وهذا أكثر من 5B سنويًا من البنوك وشركات التأمين.
ثمانية من أكبر 10 بنوك استثمارية تعمل معها.
لكن الجزء الأكثر أهمية هو منتج يُسمى Finacle. Finacle هو برنامج بنوك أساسي. يحتفظ برصيدك، وينقل مدفوعاتك، ويضيف فائدة لك كل شهر.
أكثر من 1,000 بنك في أكثر من 100 دولة تعمل به. DBS. ICICI. Emirates NBD. Standard Bank. كما أن India Post تُشغّل عليه مئات الملايين من الحسابات.
لذلك عندما يريد بنك تغيير طريقة انتقال أمواله، لا يتواصل مع شركة ناشئة في مجال العملات المشفرة. بل يتواصل مع الأشخاص الذين بنوا نظامه.
في كثير من الأحيان، يكون ذلك Infosys. وهي من اختارت للتو @chainlink بوصفه معيارًا.
لم تكن البنوك محبوسة في عالم العملات المشفرة بسبب التقنية. كانت محبوسة بسبب الأوراق. مورد جديد، مراجعة أمنية جديدة، عقود جديدة، سنتان من الاجتماعات. الآن يَدخل إلى الباب موردها الذي كانت تثق به بالفعل حاملاً Chainlink.
الكلمة التي استخدمتها Infosys كانت "توحيد/standardizing". وليست "استكشاف/exploring".
لذا عندما يسأل بنك Infosys كيف يُطلق ودائع مُرمّزة (tokenized deposits) أو كيف يتحقق مما يدعم عملة مستقرة (stablecoin)، تأتي الإجابة ومعها Chainlink مدرج بالفعل فيها. لا أحد يُفصل بسبب اختيار ما يوصي به موردهم.
وهو أيضًا يُكمل نمطًا.
Swift. ثم Bottomline في وقت سابق من هذا الشهر، وهي شركة مدفوعات تعمل مع 600+ بنك. والآن Infosys.
Chainlink لا تطارد البنوك واحدة تلو الأخرى. إنها تدخل إلى الأنابيب التي تستخدمها البنوك بالفعل. كيف تُرسل الرسائل. وكيف تدفع. وربما، النظام الذي يحتفظ بالحسابات.
قبل 45 عامًا، بدأت Infosys بـ 250u ورهانًا بأن البنوك ستحتاج إلى برمجيات.
واليوم، تراهن أنها ستحتاج أيضًا إلى مسارات (rails) على السلسلة (onchain). $SOL
كان قرارهم صحيحًا من المرة الأولى.