باعتبارها شركة تُجيد التمركز بثبات في طليعة استكشاف الفضاء، لا تكتفي Rocket Lab بالبقاء في نطاق المفاهيم وشرائح العروض التقديمية؛ بل تكسب اهتمام السوق على المدى الطويل عبر خطوات عملية. وفي وقت سابق خلال حديثي داخل مجموعة الأعضاء، كنت قد أشرت أيضًا بشكل واضح إلى أنه مقارنةً بـ SpaceX، فإن حجم هذه الشركة وتقييمها الحاليين لا يزالان أصغر بكثير. ورغم أن التقييم—وفق الأرقام المطلقة الحالية—لا يُعد منخفضًا، إلا أنه يظل أمامه مجال واسع للنمو وإعادة تقييم كبيرة في المستقبل.
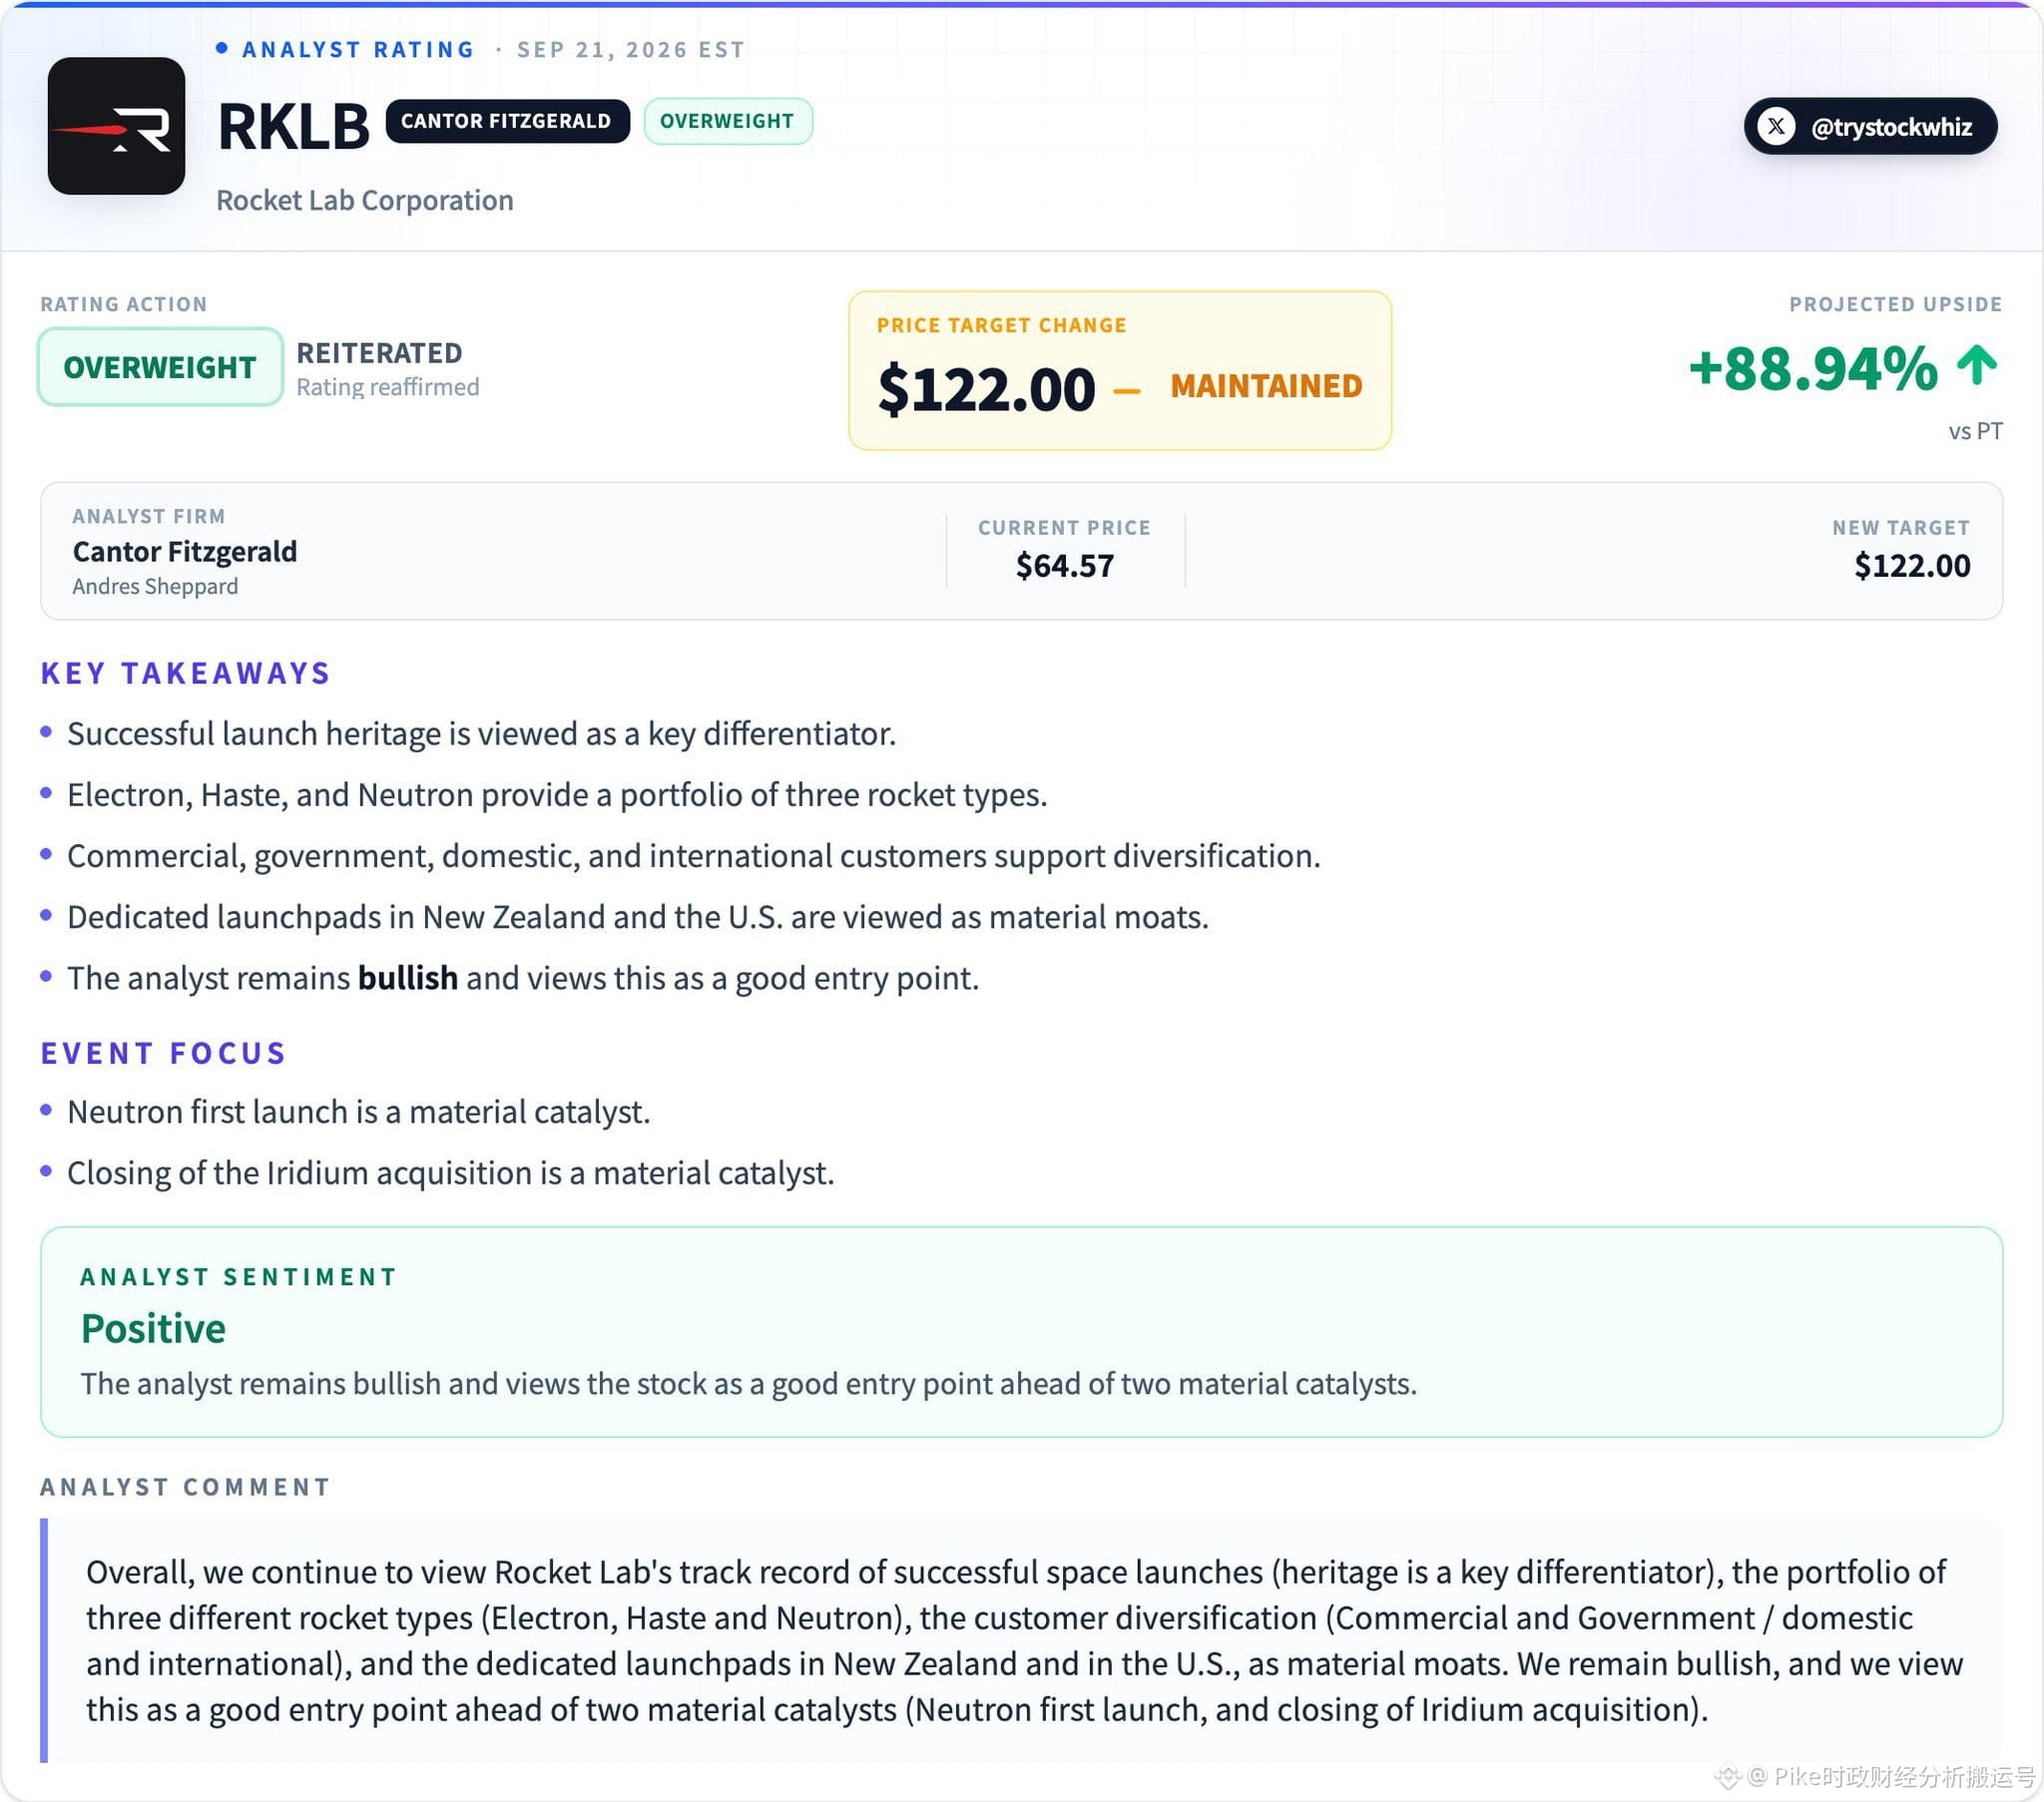
وفي 21 سبتمبر، وجّه محلل بنك استثماري معروف، Cantor Fitzgerald، وهو Andres Sheppard، تصنيف “إعادة تأكيد الشراء/زيادة المراكز” للسهم $RKLB، مع تحديد سعر مستهدف عند 122 دولارًا. وبالاحتساب وفق سعر السهم البالغ 64.57 دولارًا في يوم صدور تقرير الدراسة، فإن للسهم نحو 89% من مساحة الارتفاع المحتملة. ويرى أن هذه اللحظة تُعد توقيتًا مثاليًا للدخول الاستثماري قبل أن يتم إرساء عاملين محفزين رئيسيين بشكل رسمي.
يتمثل المحفز الأول في صفقة الاستحواذ على Iridium. وقد تم بالفعل جمع التمويل اللازم لعمليات الاندماج والاستحواذ، ومن المتوقع أن تُستكمل كافة إجراءات الإغلاق الرسمية بحلول منتصف عام 2027. وتمتلك Iridium ليس فقط شبكة اتصالات عالمية في نطاق الموجات L منخفضة المدار، بل تمتلك أيضًا أكثر من 60 قمرًا صناعيًا تعمل بالفعل في المدار، إضافةً إلى أكثر من 10 أقمار احتياطية. وبمجرد اكتمال هذه الصفقة، ستتمكن Rocket Lab من دمج الأعمال الأساسية معًا—تصنيع الأقمار، وإطلاق الصواريخ، ونشر التشكيلات المدارية، وخدمات الاتصالات في المدار—لتخطو بذلك خطوة محورية نحو نموذج أعمال تكامل رأسي “من طرف إلى طرف” شبيه بما تفعله SpaceX. ومن منظور التوقعات المالية، من المتوقع أن تتجاوز إيرادات Iridium في 2025 عتبة 850 مليون دولار. كما يتوقع Cantor أن تتجاوز إيرادات Rocket Lab في 2026 حاجز 900 مليون دولار. وهذا يعني أن حجم إجمالي الإيرادات السنوي بعد اندماج الطرفين من المرجح للغاية أن يحقق نموًا قريبًا من الضعف.
وفي الوقت الذي تنتظر فيه الشركة تحقق المحفزات، فإن “خندقها” الاستراتيجي في أعمالها الحالية ما زال عميقًا كذلك. وبالنسبة لشركات قطاع الفضاء، غالبًا ما لا تكون المنافسة الأساسية مستندة إلى مؤشرات أداء الصواريخ على الورق، بل إلى معدل الإطلاق المتراكم على المدى الطويل، وثقة العملاء، وقوة تنفيذ المهام، وموثوقية الإطلاق. وخلال الفترة الأخيرة، نجحت صاروخ Electron التابع للشركة في إتمام مهمة الطيران رقم 96، وهي أيضًا المهمة السابعة عشرة لهم هذا العام. حاليًا، يشكل صاروخ Electron، إلى جانب مشروع HASTE، إضافةً إلى مواقع الإطلاق المخصصة المنتشرة في الولايات المتحدة ونيوزيلندا، معًا أكثر جدار دفاعي صلب لدى Rocket Lab في مرحلتها الحالية. وهذا يبرهن بشكل كافٍ أن الشركة تمتلك قدرات استثنائية في تصنيع الصاروخ بنجاح، وإطلاقه إلى المدار، والاستمرار في تسليم المهام للعملاء.
أما أهم محفز رئيسي آخر، فهو صاروخ Neutron المتوسط القابل لإعادة الاستخدام. يجب أن تعرفوا أن قدرته على حمل الحمولة إلى مدار أرضي قريب يمكن أن تصل إلى نحو 13 طنًا، أي بفارق نوعي كبير مقارنةً بـ Electron الذي تبلغ قدرته الحِملية حوالي 300 كيلوجرام. ووفقًا للأهداف التي حددتها الإدارة، فإن سعر الطلقة الواحدة يُقدّر تقريبًا بين 50 مليونًا و55 مليون دولار. وبمجرد نجاح أول رحلة تجريبية ثم تكرار الرحلات اللاحقة بعد ذلك، يُرجح جدًا أن يصبح Neutron—إلى جانب Falcon 9—من بين القليل جدًا من صواريخ النقل المتوسطة التي تمتلك تنافسية تجارية قوية فعلًا في السوق.
إن ولادة Neutron لا تعني فقط أن الشركة ستملك صاروخًا إضافيًا أكبر حجمًا. فنجاح المشروع أو فشله سيحدد مباشرة ما إذا كان بإمكان Rocket Lab الخروج بنجاح من منطقة الراحة لسوق الصواريخ الصغيرة، والدخول إلى مجالات أوسع مثل الأحمال التجارية الكبيرة، ومهام الأمن القومي، ونشر تشكيلات الأقمار الصناعية. وفي الوقت نفسه، يُعد ذلك اختبارًا كبيرًا لقدرة الشركة على نقل الخبرات الهندسية الممتازة المتراكمة خلال حقبة Electron إلى صاروخ متوسط يمكن استعادته—لكن على نحو أكثر تعقيدًا.
وبطبيعة الحال، عند رؤية الفرص، يجب على المستثمرين أيضًا الانتباه دائمًا إلى الإفصاحات المتعلقة بالمخاطر المختلفة والمتغيرات المحتملة. فعلى سبيل المثال، قد يواجه Neutron مخاطر تأخير في البحث والتطوير أو فشل في أول رحلة إطلاق، وقد تؤدي عملية الاستحواذ على Iridium إلى تحديات اندماج وإلى حالات تخفيف في حقوق الملكية. وكل ذلك يحتاج إلى متابعة مستمرة. وبالنظر إلى المستقبل، فإن ما يمكنه حقًا تحديد سقف تقييم $RKLB ليس القصص الجذابة في أسواق رأس المال، بل النتيجة النهائية لتحقيق مشروع Neutron وتنفيذه.