لطالما كانت أكبر نقاط القوة في البيتكوين تتمثل في الندرة والسيولة وقيمة طويلة الأجل. لكن بالنسبة للأسواق المؤسسية، ظل هناك سؤال مهم واحد:
كيف يمكن للمؤسسات استخدام البيتكوين كرأسمال منتِج دون الحاجة إلى بيع تعرضها للبيتكوين؟
قد تكون شركة Circle الآن بصدد فتح فصل جديد في الإجابة عن هذا السؤال.
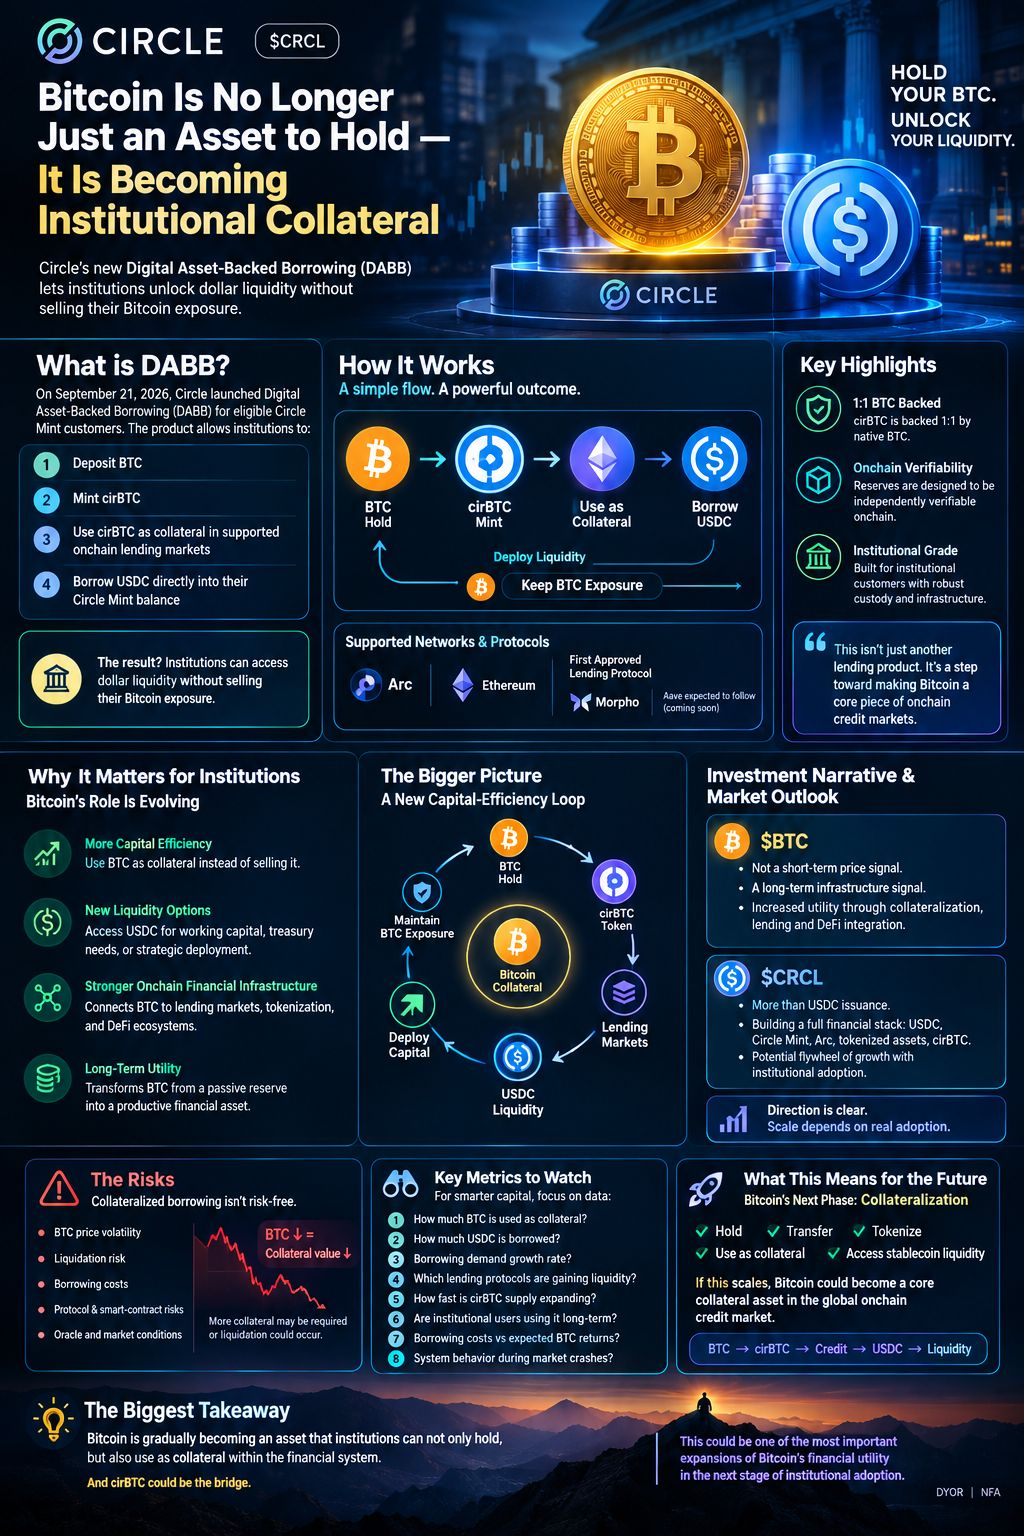
في 21 سبتمبر 2026، أعلنت شركة Circle عن إطلاق الاقتراض المدعوم بأصول رقمية (DABB) لصالح العملاء المؤهلين في Circle Mint. يتيح المنتج للمؤسسات إيداع BTC، وتكوين cirBTC، واستخدام cirBTC كضمان في أسواق إقراض سحابية/عبر السلسلة المدعومة، والاقتراض من USDC مباشرةً بما يعود إلى رصيدهم في Circle Mint.
بعبارات بسيطة، يمكن للمؤسسات—على نحو محتمل—إطلاق سيولة بالدولار دون بيع تعرضها الأساسي لبيتكوين.
وهذا يجعل الأمر أكثر من مجرد منتج إقراض كريبتو آخر.
قد يمثل خطوة مهمة نحو تحويل بيتكوين إلى شكل أكثر إنتاجية كضمان مؤسسي.
🔥 احتفظ ببيتكوين → استخدمها كضمان → اقترض USDC
البنية الأساسية واضحة:
احتفظ بـ BTC
⬇️
إيداع BTC
⬇️
قم بإنشاء (Mint) cirBTC
⬇️
استخدم cirBTC كضمان
⬇️
اقترض USDC
⬇️
توظيف السيولة
⬇️
حافظ على التعرض لبيتكوين (BTC)
تقليديًا، إذا أرادت مؤسسة استخراج سيولة بالدولار من حيازات بيتكوين الخاصة بها، فإن الخيار الواضح كان بيع جزء من BTC.
والآن، لدى المستخدمين المؤسسيين المؤهلين مسار محتمل آخر:
استخدم بيتكوين كضمان بدلًا من بيعها.
عند الإطلاق، يدعم منتج DABB لدى Circle Arc وEthereum، مع قيام Morpho بدور بروتوكول إقراض طرف ثالث معتمد أولًا. كما أشارت Circle إلى أنه من المتوقع أن تلحق بروتوكولات إضافية، بما في ذلك Aave.
قد يصبح ذلك أكثر أهمية مع نمو الطلب المؤسسي على بنية ائتمان onchain.
🏦 هل تدخل بيتكوين المؤسسية مرحلة جديدة؟
عندما يتحدث الناس عن تبني بيتكوين المؤسسي، غالبًا ما يتركز الحديث على ETFs والحفظ وودائع الخزينة أو تخصيصات المحافظ طويلة الأجل.
لكن لا يُحدد نضج المؤسسات فقط بكمية رأس المال التي تدخل إلى أصل ما.
سؤال آخر مهم هو:
كم يمكن استخدام هذا الأصل بكفاءة؟
يمكن للأصول المالية التقليدية مثل سندات الخزانة أن تعمل كضمان عبر أسواق مالية مختلفة.
تتجه بيتكوين تدريجيًا الآن نحو دور مشابه داخل البنية التحتية المالية على السلسلة.
DABB لدى Circle هو مثال على هذا الانتقال.
إذا أراد حامل مؤسسي الحفاظ على تعرض طويل الأجل لـ BTC مع حاجته أيضًا إلى سيولة بالدولار، فإن الاقتراض المضمّن يخلق خيارًا ماليًا آخر.
قد يؤدي ذلك إلى زيادة المنفعة الاقتصادية لبيتكوين.
💵 لماذا تهم cirBTC؟
لا يمكن لـ BTC الأصلي أن يعمل مباشرة داخل أسواق الإقراض بالعقود الذكية المبنية على Ethereum.
هنا تصبح بنية بيتكوين المعبأة (wrapped) مهمة.
تم تصميم cirBTC التابعة لـ Circle لتمثيل BTC بنسبة 1:1. تقول Circle إن كل cirBTC مدعومة بـ BTC الأصلي، مع تصميم معلومات الاحتياطي لتكون قابلة للتحقق بشكل مستقل على السلسلة.
هذا الجمع مهم:
دعم BTC بنسبة 1:1 + شفافية الاحتياطي + بنية مؤسسية.
بالنسبة لأي أصل مُعبّأ، فإن سعر الرمز ليس سوى جزء واحد من المعادلة.
تحتاج المؤسسات أيضًا إلى مراعاة:
أين يتم الاحتفاظ بـ BTC الأساسية؟
كيف تتم إدارة الاحتياطيات؟
هل يتوافق الاحتياطي مع الإمداد المتداول؟
ماذا يحدث أثناء التقلبات الشديدة في السوق؟
أين يمكن استخدام الأصل المُعبّأ؟
ما آليات التصفية لدى بروتوكول الإقراض؟
ما هي مخاطر الطرف المقابل ومخاطر العقود الذكية؟
تصبح هذه الأسئلة أكثر أهمية عندما يُستخدم الأصل كضمان.
🔄 حلقة جديدة لكفاءة رأس المال لبيتكوين
هنا يصبح التطوير مثيرًا للاهتمام بشكل خاص.
تخيّل أن مؤسسة تريد الاحتفاظ بـ BTC على المدى الطويل.
قد يبدو الهيكل التقليدي كما يلي:
BTC → احتفظ
لكن عندما تكون السيولة مطلوبة:
BTC → بيع → الحصول على سيولة بالدولار/USDC
قد تبدو البنية الجديدة المحتملة على النحو التالي:
BTC → cirBTC → الضمان → USDC → السيولة
تحاول المؤسسة الحفاظ على تعرضها لـ BTC مع الوصول في الوقت نفسه إلى السيولة.
هذا في جوهره مفهوم لكفاءة رأس المال.
ومع ذلك، فإن كفاءة رأس المال لا تعني انعدام المخاطر.
في الواقع، يجعل الاقتراض المضمّن إدارة المخاطر أكثر أهمية.
📈 ماذا يعني هذا بالنسبة لسرد استثمار بيتكوين؟
يوجد هنا تمييز مهم.
لا يضمن إطلاق DABB لدى Circle ارتفاع سعر بيتكوين.
لكن يمكن أن يعزز سرد فائدة بيتكوين.
لم يعد تبنّي المؤسسات يتعلق فقط بـ:
«ستشتري المؤسسات BTC».
السؤال التالي هو:
«كيف ستستخدم المؤسسات BTC ضمن النظام المالي؟»
إذا أصبحت بيتكوين أكثر تكاملًا مع أسواق الإقراض ومراكز السيولة وعمليات الخزينة وبنية الترميز وDeFi المؤسسي، فقد تتطور BTC تدريجيًا من أصل احتياطي سلبي إلى أصل مالي أكثر إنتاجية.
قد يصبح ذلك جزءًا مهمًا من أطروحة بيتكوين طويلة الأجل.
🌐 Ethereum + Arc: بيئتان مهمتان للسيولة
لم تقم Circle بتقييد DABB بسلسلة بلوكتشين واحدة.
المنتج متاح حاليًا على Ethereum وArc.
لدى Ethereum بالفعل نظام DeFi كبير وراسخ يغطي الإقراض والبورصات اللامركزية والعملات المستقرة والترميز والسيولة على السلسلة.
وفي الوقت نفسه، يعد Arc بنية تحتية بلوكتشين تركز على المؤسسات لدى Circle.
إذا استمرت هذه البيئات في جذب بروتوكولات الإقراض وبالإضافة إلى سيولة العملات المستقرة والأصول المُرمزة والمستخدمين المؤسسيين، فقد تصبح سيولة ضمان بيتكوين جزءًا من نظام مالي onchain أوسع بكثير.
البنية طويلة الأجل المحتملة هي:
ضمان BTC + سيولة USDC + بنية مؤسسية + إقراض على السلسلة
إذا توسعَت هذه المكوّنات الأربعة معًا، فقد تمتد فائدة بيتكوين بشكل يتجاوز شبكة بيتكوين نفسها بكثير.
🏦 ماذا يمكن أن يعني هذا بالنسبة لـ $CRCL ؟
يوجد أيضًا هنا سرد استثماري أوسع لدى Circle.
لا يقتصر عرض قيمة Circle على إصدار USDC.
الشركة تبني حزمة بنية تحتية مالية أوسع تشمل USDC وCircle Mint وArc والأصول المُرمزة وخدمات سيولة مؤسسية.
تضيف cirBTC عنصرًا محتملًا آخر إلى ذلك النظام البيئي.
قد تبدو العجلة الدافعة المحتملة على النحو التالي:
BTC → cirBTC
cirBTC → ضمان DeFi
الضمان → اقتراض USDC
USDC → سيولة مؤسسية
السيولة → المزيد من النشاط المالي على السلسلة
مزيد من النشاط → استخدام أكبر لبنية Circle التحتية
هذا ما يزال نظامًا بيئيًا قيد التطوير، لذا فإن حجم هذه العجلة الدافعة المحتملة سيعتمد في النهاية على التبني الفعلي.
لكن اتجاه التطور بات أكثر وضوحًا.
⚠️ أكبر خطر: التصفية
مهما بدا سرد الاستثمار جذابًا، يجب ألا يُعامل الاقتراض المضمّن أبدًا كـ «سيولة مجانية».
تسلّط شروط Circle الخاصة الضوء على المخاطر المرتبطة بتقلبات الأصول الرقمية والتصفية ومعلمات البروتوكول وقراءات الأوراكل وتراكم الفائدة وظروف السوق الأوسع.
فكر في هبوط حاد في بيتكوين:
BTC ↓
→ قيمة الضمان تنخفض
→ نسبة القرض إلى القيمة أو صحة الضمان تتعرض لضغط
→ قد يلزم ضمان إضافي
→ وإلا فقد تحدث تصفية
لذا بينما قد تتمكن المؤسسات من الوصول إلى السيولة دون بيع BTC فورًا، فإن مخاطر التصفية لا تختفي.
وهذا يجعل هوامش الضمان ونِسَب الرافعة المالية وتكاليف الاقتراض وحدود التصفية شديدة الأهمية.
🧠 بالنسبة للرأسمال الذكي، قد تكون البنية أهم من السعر
عند تقييم تطورات مثل هذه، لا ينبغي الاكتفاء بالتركيز فقط على:
«هل ستصل BTC إلى X دولار؟»
قد يفوّت المرء جزءًا أكبر بكثير من القصة.
قد تشمل الأسئلة الأكثر أهمية:
1. كم مقدار BTC الذي يُستخدم كضمان؟
2. كم مقدار USDC الذي يُقترض مقابل BTC؟
3. مدى سرعة نمو طلب الاقتراض؟
4. ما بروتوكولات الإقراض التي تجذب السيولة؟
5. مدى سرعة توسع إمداد cirBTC؟
6. هل يعود المستخدمون المؤسسيون إلى استخدام البنية التحتية على المدى الطويل؟
7. كيف تقارن تكاليف الاقتراض بالعوائد المتوقعة من BTC؟
8. ماذا يحدث للنظام أثناء انهيار سوقي كبير؟
قد توفر هذه المقاييس في النهاية إشارات أكثر معنى حول تبني المؤسسات من مخططات الأسعار وحدها.
🚀 هل تصبح مرحلة بيتكوين التالية «التضمين كضمان»؟
بدأت بيتكوين بسرد المال الرقمي.
عندها صار سرد مخزن القيمة ذا أهمية متزايدة.
توزيع مؤسسي تبعه.
الآن تظهر قصة أخرى:
بيتكوين كضمان مؤسسي
إذا ما توسع هذا النموذج، فقد تدخل فائدة بيتكوين مرحلة أخرى.
أصل يمكن أن يكون في الوقت نفسه:
مُحتفظ به
تم التحويل
مُرمز (Tokenized)
يُستخدم كضمان
تُستخدم للوصول إلى سيولة العملات المستقرة
لديه إمكانات أعلى بكثير لكفاءة رأس المال.
قد يجعل ذلك بيتكوين أكثر ارتباطًا داخل النظام المالي الأوسع على السلسلة (onchain).
📊 ماذا يعني هذا بالنسبة لحاملي BTC؟
بالنسبة للمستثمرين التجزئة العاديين، قد لا يكون DABB لدى Circle متاحًا بشكل مباشر لأن المنتج مُصمم حاليًا لعملاء Circle Mint المؤسسيين المؤهلين فقط، ويخضع لمتطلبات الأهلية والاختصاص القضائي.
لكن الأثر الأوسع على السوق ما يزال مهمًا.
البنية التحتية المالية المؤسسية نادرًا ما تظهر بين عشية وضحاها.
عادةً ما تبدو العملية تسلسلًا مثل:
الحفظ (Custody)
↓
بنية التداول
↓
التسوية
↓
التضمين (Collateralization)
↓
الإقراض
↓
منتجات مالية مُهيكلة
إذا استمرت بيتكوين في التحرك عبر طبقات البنية التحتية هذه، فقد تتطور أيضًا تدريجيًا بنية سوق BTC.
🔥 أهم ما يمكن استخلاصه
قد لا يكون الجزء الأهم من الاقتراض الرقمي المضمون من Circle مجرد القدرة على اقتراض USDC مقابل BTC.
وأكبر التطور هو هذا:
تتحول بيتكوين تدريجيًا إلى أصل يمكن للمؤسسات الاحتفاظ به ليس فقط، بل استخدامه أيضًا كضمان داخل النظام المالي.
ويمكن أن تعمل cirBTC كجسر مهم بين العالمين.
من جانب:
BTC الأصلي
من ناحية أخرى:
أسواق مالية قابلة للبرمجة مبنية على Ethereum وArc
بين ذلك:
رمز مدعوم بـ BTC بنسبة 1:1
إذًا:
الضمان
إذًا:
سيولة USDC
يؤدي ذلك إلى إنشاء مسار مالي جديد محتمل:
BTC → cirBTC → ائتمان → $USDC → سيولة
إذا توسع تبنّي المؤسسات، فقد يصبح سرد بيتكوين المستقبلي أصعب في التعريف بمجرد كونه «ذهبًا رقميًا» أو «مخزن قيمة».
قد تصبح قصة أخرى أكثر أهمية:
بيتكوين كضمان مؤسسي منتِج
وقد يمثل ذلك أحد أهم توسعات المنفعة المالية لبيتكوين في المرحلة التالية من تبني المؤسسات.
💡 منظور الاستثمار
بالنسبة لـ $BTC , قد يكون من المفيد أكثر اعتبار هذا التطور إشارة لبنية طويلة الأجل بدلًا من كونه إشارة لسعر قصير الأجل.
بالنسبة لـ $CRCL، فمن المرجح أن يظل الاهتمام منصبًا على مدى قدرة Circle على ربط USDC وCircle Mint وArc وcirBTC داخل نظام مالي مؤسسي أوسع على السلسلة.
لكن مبادئ إدارة المخاطر نفسها ما تزال تنطبق:
لا تستخدم الرافعة المالية لمجرد أن السرد يبدو جذابًا.
تقلبات BTC وتكاليف الاقتراض وحدود التصفية ومخاطر البروتوكول ومخاطر العقود الذكية وظروف السيولة كلها عوامل مهمة عند تقييم الاقتراض المضمّن.
يمكن أن يؤدي جعل بيتكوين أكثر فائدة كضمان إلى زيادة فائدتها.
لا يلغي ذلك مخاطر السوق.
في النهاية، السؤال الأكبر هو:
هل ستبقى بيتكوين في المقام الأول أصلًا مؤسسيًا للاحتفاظ، أم ستصبح بشكل متزايد أحد الأصول الضمانية الأساسية التي تدعم سوق الائتمان العالمي على السلسلة؟
سيعطي التبني والسيولة والاستخدام في العالم الحقيقي الإجابة.
DYOR |


#CircleLaunchesInstitutionalBTCBackedBorrowing #BitcoinHits$85K #CRCL #USDC✅ #BTC