
اليوم سأحدثكم عن سبب امتلاك التمويل التقليدي للعائدات الثابتة منذ وقت طويل، بينما بدأ DeFi فقط الآن في تعويض هذا الجانب.
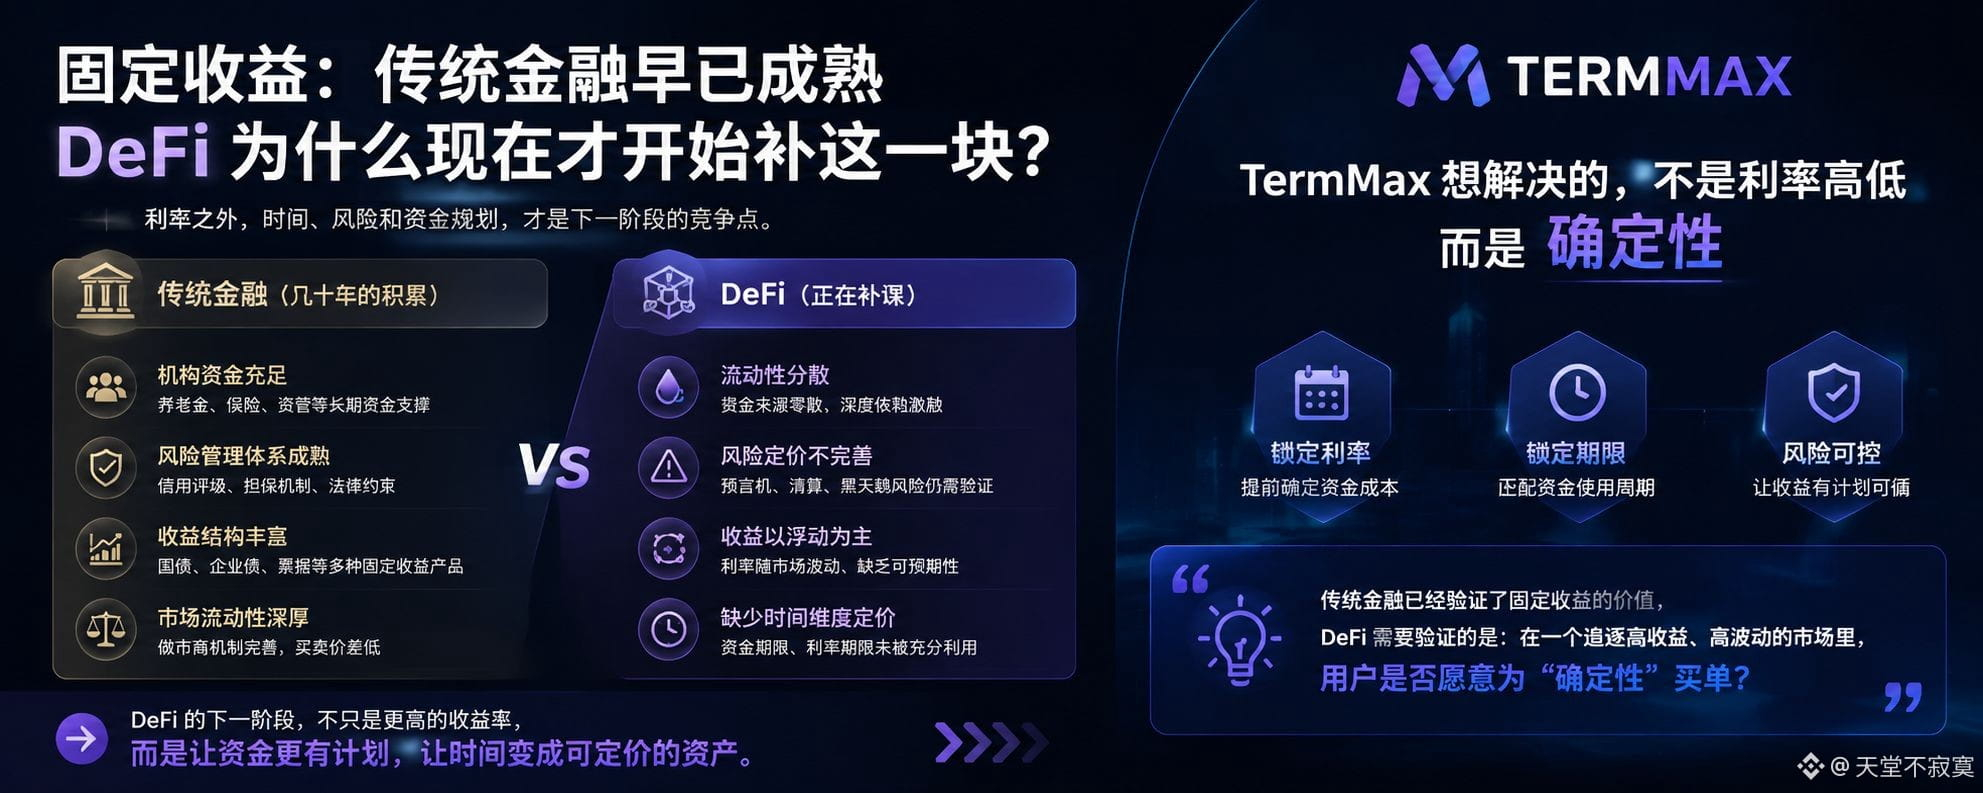
لدي سؤال دائم: التمويل التقليدي لعب بالعائدات الثابتة منذ عقود، فلماذا لم يبدأ DeFi إلا الآن في دراستها بجدية؟
عندما كنت أتابع إقراض/اقتراض DeFi سابقًا، كنت أركز على شيئين:
هل سعر الفائدة مرتفع بما يكفي، وهل السيولة عميقة بما يكفي.
لكن لاحقًا اكتشفت مشكلة: كثير من الأموال على السلسلة لا تعاني من نقص في العائد، بل تعاني من نقص في "الخطة".
فقد ترى اليوم 10% APY، لكن بعد بضعة أيام، قد يتغير بفعل تقلبات السوق ليصبح 5%، وحتى قد يرتفع تكاليف الاقتراض فجأة.
وهذا هو سبب إعادة بحثي مؤخرًا عن @TermMax .
ما أثار اهتمامي ليس فكرة "بروتوكول إقراض آخر"، بل أنه يحاول نقل منطق العائدات الثابتة الناضج من التمويل التقليدي إلى السلسلة:
تحديد تكلفة رأس المال مسبقًا، والتخطيط للمدة مسبقًا، بحيث لا يصبح سعر الفائدة مجرد رقم على صفحة، بل شيئًا يمكن للسوق تداوله وتسعيره.
وبالطبع، أكبر تحدٍ للعائدات الثابتة داخل DeFi واضح أيضًا.
ففي السوق التقليدي توجد مؤسسات كثيرة، وصناع سوق، وأنظمة ناضجة لإدارة المخاطر، بينما على السلسلة يتعين إعادة بناء السيولة.
لذلك أعتقد أن ما يحتاج TermMax لإثباته فعلًا ليس ما إذا كان مفهوم الفائدة الثابتة له قيمة أم لا.
هذا السؤال أجاب عنه التمويل التقليدي بالفعل.
ما يحتاج لإثباته فعلًا هو:
في سوق تشفير تعود مطاردة عوائد مرتفعة وتقلبات عالية، هل يرغب المستخدمون في دفع ثمن "اليقين"؟
إذا اتجه DeFi في المستقبل إلى مزيد من النضج، فأعتقد أنه إلى جانب العائد، ستصبح الوقت والمخاطر وتخطيط رأس المال نقاط التنافس الجديدة.
ربما هذا هو المكان الذي تجعل فيه مسارات العائدات الثابتة جديرة بالملاحظة.
DeFi مستقبلًا سيكون له سوق أكبر فقط؛ من يستطيع تجنب المخاطر وتعظيم العائد، فهو من يمكنه أن يقتنص هذه الكعكة الكبيرة!
#TermMax
لدي سؤال دائم: التمويل التقليدي لعب بالعائدات الثابتة منذ عقود، فلماذا لم يبدأ DeFi إلا الآن في دراستها بجدية؟
عندما كنت أتابع إقراض/اقتراض DeFi سابقًا، كنت أركز على شيئين:
هل سعر الفائدة مرتفع بما يكفي، وهل السيولة عميقة بما يكفي.
لكن لاحقًا اكتشفت مشكلة: كثير من الأموال على السلسلة لا تعاني من نقص في العائد، بل تعاني من نقص في "الخطة".
فقد ترى اليوم 10% APY، لكن بعد بضعة أيام، قد يتغير بفعل تقلبات السوق ليصبح 5%، وحتى قد يرتفع تكاليف الاقتراض فجأة.
وهذا هو سبب إعادة بحثي مؤخرًا عن @TermMax .
ما أثار اهتمامي ليس فكرة "بروتوكول إقراض آخر"، بل أنه يحاول نقل منطق العائدات الثابتة الناضج من التمويل التقليدي إلى السلسلة:
تحديد تكلفة رأس المال مسبقًا، والتخطيط للمدة مسبقًا، بحيث لا يصبح سعر الفائدة مجرد رقم على صفحة، بل شيئًا يمكن للسوق تداوله وتسعيره.
وبالطبع، أكبر تحدٍ للعائدات الثابتة داخل DeFi واضح أيضًا.
ففي السوق التقليدي توجد مؤسسات كثيرة، وصناع سوق، وأنظمة ناضجة لإدارة المخاطر، بينما على السلسلة يتعين إعادة بناء السيولة.
لذلك أعتقد أن ما يحتاج TermMax لإثباته فعلًا ليس ما إذا كان مفهوم الفائدة الثابتة له قيمة أم لا.
هذا السؤال أجاب عنه التمويل التقليدي بالفعل.
ما يحتاج لإثباته فعلًا هو:
في سوق تشفير تعود مطاردة عوائد مرتفعة وتقلبات عالية، هل يرغب المستخدمون في دفع ثمن "اليقين"؟
إذا اتجه DeFi في المستقبل إلى مزيد من النضج، فأعتقد أنه إلى جانب العائد، ستصبح الوقت والمخاطر وتخطيط رأس المال نقاط التنافس الجديدة.
ربما هذا هو المكان الذي تجعل فيه مسارات العائدات الثابتة جديرة بالملاحظة.
DeFi مستقبلًا سيكون له سوق أكبر فقط؛ من يستطيع تجنب المخاطر وتعظيم العائد، فهو من يمكنه أن يقتنص هذه الكعكة الكبيرة!
#TermMax