في الآونة الأخيرة، عاد قطاع الذكاء الاصطناعي إلى الواجهة من جديد، وVVV (Venice) عاد أيضًا إلى مجال الرؤية في السوق.
كثير من الناس ينظرون إلى VVV باعتباره عملة مفهومية عادية مرتبطة بالذكاء الاصطناعي، لكن إذا بحثت فعليًا في Venice ستجد أنها تجمع بين منتج حقيقي وإيرادات حقيقية والتقاط قيمة الرمز (Token)، بالإضافة إلى طبقات منطق متعلقة بالخصوصية في الذكاء الاصطناعي.
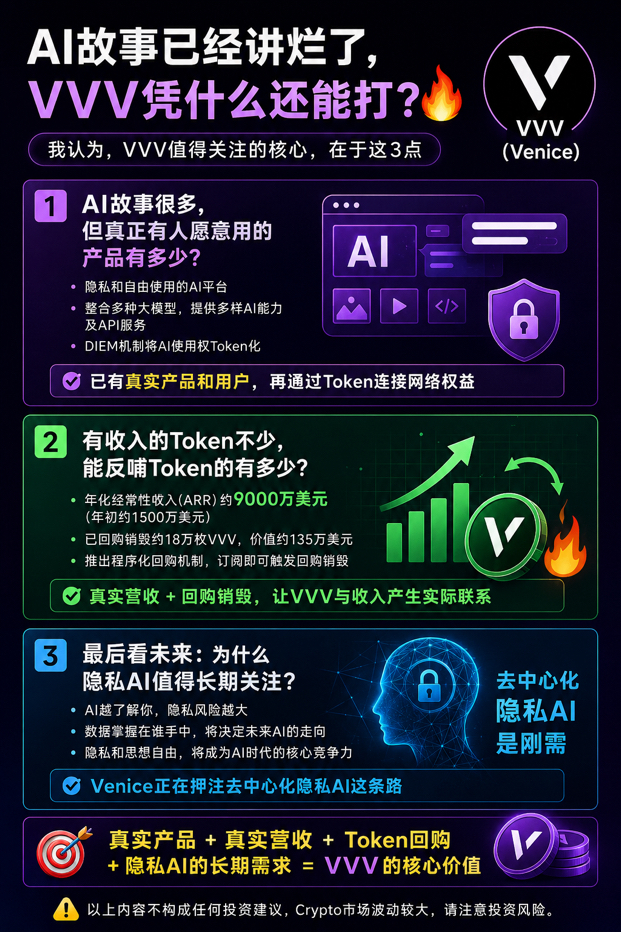
أعتقد أن جوهر ما يستحق التركيز عليه في VVV يكمن في هذه الأسئلة الثلاثة.
أولًا، توجد الكثير من قصص الذكاء الاصطناعي، لكن كم عدد المنتجات التي يرغب الناس فعلًا في استخدامها؟ 💡
يمكن فهم Venice ببساطة على أنه منصة ذكاء اصطناعي تركز على الخصوصية والاستخدام الحر.
إنها تجمع بين نماذج لغوية كبيرة مختلفة لتقديم قدرات ذكاء اصطناعي للمستخدمين مثل النصوص والصور والفيديو، كما توفر للمطورين خدمات API. وبالمقارنة مع منتجات الذكاء الاصطناعي التقليدية، فإن Venice يركز أكثر على خصوصية المستخدم، بهدف تقليل مخاطر أن تصبح تفاعلات المستخدمين مع الذكاء الاصطناعي أصول بيانات طويلة الأمد في منصة مركزية.
يمكن للمستخدمين رهن VVV للحصول على حقوق استخدام واجهة Venice API، وقد حوّلت آلية DIEM التي أطلقتها Venice هذه الحقوق الخاصة باستخدام الذكاء الاصطناعي إلى رموز (Token).
أكبر فرق بين VVV وبين عدد كبير من توكنات مفاهيم الذكاء الاصطناعي: فبدلًا من إصدار توكن أولًا ثم البحث عن المنتج الذي يجب أن يُبنى، فهناك بالفعل منتجات ذكاء اصطناعي ومستخدمون، ثم يتم ربط حقوق الشبكة عبر الـToken.
لذلك تأتي القيمة في الطبقة الأولى من VVV من أن Venice توفر احتياجًا تجاريًا حقيقيًا.
ثانيًا: هناك عدد لا بأس به من التوكنات ذات الدخل، فكم منها يعيد تغذية الـToken؟ 📈
أما السؤال الثاني، فهو: هل تحقّق Venice أرباحًا فعلًا؟
وفقًا للبيانات التي كشف عنها فريق مشروع Venice مؤخرًا، وصل متوسط الدخل المتكرر السنوي (ARR) إلى حوالي 90 مليون دولار، وهو نمو واضح جدًا مقارنة بمستوى نحو 15 مليون دولار في بداية العام.
بالنسبة لمشروع ذكاء اصطناعي، فإن حجم الدخل هذا يعد كبيرًا جدًا بالفعل، خصوصًا في ظل بيئة السوق الهابطة الحالية؛ فليست هناك إلا مشاريع عملات مشفرة قليلة قادرة فعلًا على توليد دخل تجاري مستمر.
لكن هذا الدخل لا يكفي بعد.
السبب الذي يجعل الأسهم التقليدية يمكن تقييمها عبر مضاعف الربحية (PE) هو أن المساهمين يمتلكون حصة في الشركة، ما يتيح لهم مشاركة أرباح الشركة وأصولها. أما VVV فليس سهمًا في شركة Venice، لذلك فإن المال الذي تجنيه Venice لا يتحول مباشرة إلى توزيعات أرباح لحاملي VVV.
المستحق حقًا للتركيز هو أن Venice تقوم بشكل فعّال باستخدام جزء من دخلها لإعادة شراء VVV وتدميره.
اعتبارًا من أبريل من هذا العام، كشفت Venice رسميًا أنها أعادت شراء ودمرت ذاتيًا نحو 180 ألف وحدة من VVV، بقيمة تقارب 1.35 مليون دولار. ثم أطلقت لاحقًا آلية إعادة شراء مُبرمجة؛ إذ تتوافق عمليات الاشتراك الجديدة Pro وPro+ وMax مع إعادة شراء وتدمير VVV بمبالغ 2 دولار و5 دولارات و10 دولارات على التوالي.
وهذا ما يخلق علاقة فعلية بين VVV وإيرادات أعمال Venice.
كلما حققت أعمال Venice أرباحًا أكثر، أتيحت الفرصة لزيادة الأموال لإعادة شراء VVV؛ وبعد إعادة الشراء يتم بعد ذلك تدميرها.
إن أهم أساسيات VVV حاليًا ليست قصة “الذكاء الاصطناعي” بحد ذاتها، بل لأن خلفها بالفعل دخل حقيقي، كما أنها تحاول تحويل هذا الدخل إلى تمكين الـToken.
ثالثًا: أخيرًا نلقي نظرة على المستقبل—لماذا تُستحق خصوصية الذكاء الاصطناعي الاهتمام على المدى الطويل؟🔐
هذا هو برأيي أكثر جزء يحمل مساحة كبيرة للتخيل في Venice، وسبب كون خصوصية الذكاء الاصطناعي حاجة ضرورية.
كلما أصبح الذكاء الاصطناعي أكثر فائدة، فهذا يعني أنه يحتاج إلى معرفة المزيد عنك.
في البداية، كنّا فقط نجعله يكتب المقالات ويبحث عن معلومات؛ وببطء، سيصبح قادرًا على مساعدتنا في العمل والاستثمار وتخطيط الحياة، بل وحتى مناقشة المشاعر والأسر وأهداف الحياة والأفكار الشخصية المختلفة.
عندما تستمر هذه العادة لسنوات عدة، قد لا يكون ما يمتلكه الذكاء الاصطناعي مجرد سجل بحث، بل اهتمامات الشخص وتفضيلاته وحتى أفكاره. وهذا يجلب راحة كبيرة، لكنه يحمل أيضًا مخاطر خصوصية هائلة.
بمجرد إساءة استخدام هذه القدرة، قد يتحول الذكاء الاصطناعي من أداة لتحسين الكفاءة إلى أداة للمراقبة على نطاق واسع، وتوقع السلوك، وحتى التدخل في الأفكار.
مع ازدياد قدرات الذكاء الاصطناعي قوةً، سيصبح من أهم القضايا: من يملك البيانات؟ ومن يستطيع الوصول إليها؟ وهل يمكن للمستخدمين فعلًا التحكم بمعلوماتهم؟
لذا قد لا تتمحور منافسة الذكاء الاصطناعي في المستقبل حول “من يملك نموذجًا أذكى”، بل حول سؤال آخر: من يستطيع، إلى جانب تقديم قدرات ذكاء اصطناعي قوية، حماية خصوصية المستخدمين وحرية الفكر بشكل حقيقي؟
وفي الوقت ذاته، تراهن Venice على طريق الذكاء الاصطناعي اللامركزي المتعلق بالخصوصية.
لذلك أرى أن VVV ليس فقط بسبب سردية الذكاء الاصطناعي. فهناك منتج حقيقي، وإيرادات حقيقية، وإعادة شراء/حرق توكن، فضلًا عن الطلب طويل الأمد على خصوصية الذكاء الاصطناعي—وهذا يمنح VVV منطق قيمة مختلفًا عن توكنات الذكاء الاصطناعي العادية.
ما رأيك في VVV؟ وهل تعتقد أن خصوصية الذكاء الاصطناعي ستصبح اتجاهًا مهمًا في تطور الذكاء الاصطناعي في المستقبل؟ تفضل بالمشاركة برأيك في قسم التعليقات.
⚠️ إن ما ورد أعلاه لا يشكل أي نصيحة استثمارية، إذ إن سوق العملات المشفرة شديد التقلب، لذا يرجى الانتباه إلى مخاطر الاستثمار. $VVV