


بواسطة ستيف نغوك، المدير التنفيذي للاستراتيجية، دوراهكس
المقدمة
لمدة تقارب العقد، نظر النظام المالي الراسخ إلى العملات المشفرة بشك وسخرية. بالنسبة للمراقبين في الأبراج العاجية، بدا القطاع وكأنه مجرد كازينو - مسرح فوضوي للمضاربة مفصول عن الاقتصاد الحقيقي. لفترة طويلة، كانت هذه الانتقادات لها ما يبررها.
لكن عند استعراض مشهد عام 2026، تحولت الفوضى المبكرة إلى وضوح هيكلي. لم ينمو القطاع فحسب؛ بل انقسم.
نشهد انشقاقًا حاسمًا. من جهة يوجد استمرار المضاربة: أسواق التنبؤ، والبورصات، وتحسين التقلبات. ما يزال هذا ساحة نابضة إن كانت صاخبة. لكن، وبصورة مختلفة تمامًا، ظهرت حقيقة أكثر رزانة.
أصبحت العملات المستقرة مثل TCP/IP للمال. إنها تبتلع المدفوعات عبر الحدود، وتنهش أوجه كفاءة FX، وتُمكّن بدائل اقتصادية جديدة تمامًا لوكلاء الذكاء الاصطناعي.
في هذا المشهد، تم استبدال شعار DeFi المبكر «تحرك بسرعة و اكسر الأشياء» بطلبات الحتمية والامتثال والحجم المؤسسي. لهذا السبب ظهرت منظومة Circle وArc (https://www.arc.network/) كالحزمة الأكثر هيمنة. لم يبنوا مجرد بلوكشين؛ بل بنوا «نظام تشغيل اقتصادي». قاموا بالأعمال الصعبة غير المبهجة في التكامل التنظيمي وسباكة السيولة كي لا يتوجب عليك فعل ذلك.
إذا كنت مؤسسًا في 2026، فلست مضطرًا لإعادة اختراع العجلة. المسارات جاهزة عبر DoraHacks (https://dorahacks.io/) وشركائها. لقد تم حفر الخندق التنظيمي. السيولة عميقة. السؤال لم يعد هل يمكننا وضع أصول حقيقية على السلسلة، بل ماذا يحدث عندما يصبح المال قابلًا للبرمجة مثل البتات.
هنا تكمن ألفا. حان وقت البناء للمستقبل.
المسار الأول: الطريق السريع لرأس المال العالمي
من التحويلات البسيطة إلى التسوية القابلة للبرمجة
1. الأطروحة الأساسية
يقع نظام المدفوعات التقليدي عبر الحدود في مأزق ثلاثي بنيوي: يمكنك الحصول على السرعة، أو تكلفة منخفضة، أو شفافية تنظيمية، لكن نادرًا ما تحصل على الثلاثة معًا. نموذج البنوك المراسلة الحالي تراث من عصر تناظري، غير مجهز لسرعة اقتصاد إنترنت اليوم.
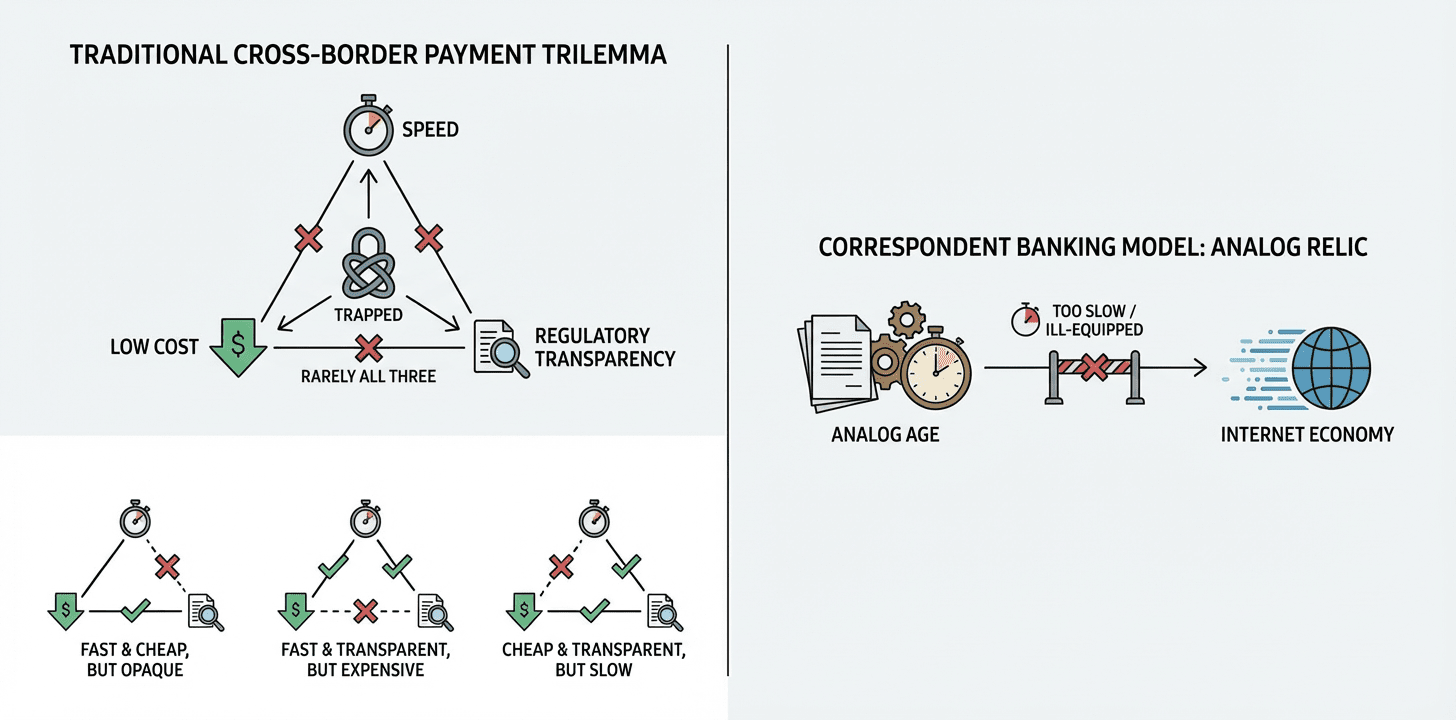
حلّت منظومة Circle وArc أخيرًا مشكلة التنسيق هذه:
CPN (Circle Payments Network) يحل «حلقة النهاية الأخيرة» (Last Mile)، عبر ربط دفتر الحسابات الرقمي بنظام البنوك العالمي.
CCTP & Gateway يحلان تجزئة السيولة، عبر توحيد الأصول عبر سلاسل بلوكشين متفرقة.
يوفر Arc «محرك المطابقة والمقاصة»: يقدم اليقين خلال أقل من ثانية وزمن تأخير منخفضًا يلبي ما تطلبه وول ستريت.
المهمة: استخدام Arc كطبقة مركزية للمقاصة (clearing) لرأس المال العالمي، وبناء الجيل القادم من تطبيقات الدفع التجارية التي تجعل شبكة SWIFT غير ضرورية.
2. فرص عالية القيمة
نبحث خارج مجرد الرواتب أو بوابات الدفع للتجار. الفرصة الحقيقية تكمن في إعادة هندسة تدفقات B2B واقتصاديات المنصات.
أ. تمويل التجارة القابل للبرمجة
الأطروحة: «تصل الأموال في اللحظة التي تُوقَّع فيها الشحنة.»
المشكلة: تعمل التجارة الدولية بالاحتكاك. ينتظر المصدّر 30–90 يومًا حتى يتم الدفع، أو يعتمد على خطابات ائتمان مكلفة ومليئة بالأوراق. الثقة بطيئة ومكلفة.
الحل:
الحجز (Escrow): يقوم المستورد بقفل USDC في عقد ذكي على Arc.
المحفز: يقوم Oracle بتغذية بيانات لوجستية في الوقت الحقيقي (API) إلى السلسلة. «Cargo Signed» = «Payment Triggered».
التسوية: يقوم العقد بإطلاق USDC تلقائيًا.
الخروج: يحوّل CPN الـ USDC إلى عملة محلية (مثل Vietnamese Dong) ويرسلها إلى المصدّر فورًا عبر التحويل.
لماذا Arc؟ لأن الإنهاء خلال أقل من ثانية للـ Arc ورسومه شبه الصفرية تجعل من الممكن اقتصاديًا تفعيل المدفوعات بناءً على تحديثات لوجستية عالية التردد.
ملف المُنشئ: خبراء في ERP سلاسل الإمداد وبيانات اللوجستيات.
ب. محرك الخزانة الداخلي
الأطروحة: «أوقف حرق الملايين عبر التحويلات الداخلية.»
المشكلة: لدى شركة متعددة الجنسيات مثل Toyota أو Siemens شركات تابعة في 50 دولة. عندما تدين البرازيل لألمانيا، وتدين ألمانيا للولايات المتحدة، فإنها ترسل تحويلات ذهابًا وإيابًا، ما يستهلك المال على رسوم FX والهامش العائم (float).
الحل:
تجميع على السلسلة: تُحوّل الشركات التابعة النقد المحلي إلى USDC عبر CPN وتجمعه في خزانة Arc مركزية.
المقاصة: تعمل «خوارزمية المقاصة» على Arc، وتحدد بالضبط من يدين لمن على دفتر حسابات.
التسوية: تنقل فقط الفرق.
مسار الخروج (Off-Ramp): تسحب الشركات التابعة السيولة إلى عملتها الورقية المحلية فقط عند الحاجة.
لماذا Arc؟ تحمي أدوات الخصوصية البيانات المالية الداخلية، بينما تتعامل معدلات الإنتاج العالية مع الرياضيات المعقدة للمقاصة الفورية.
ملف المُنشئ: معماريون fintech ومؤسسو SaaS على مستوى المؤسسة.
ج. «Web3 Stripe Connect»
الأطروحة: «مُوجّه دفع عالمي للمهن المؤقتة (gig economy).»
المشكلة: تواجه منصات مثل Uber أو Airbnb أو Upwork صعوبة في دفع قوة عاملة عالمية. إرسال 50 دولارًا إلى مستقل في الفلبين غالبًا مكلف جدًا بحيث لا يبرر ذلك.
الحل:
تجميع: تُحمّل المنصة مسبحًا واحدًا من USDC على Arc.
توزيع: يؤدي نداء API واحد إلى تشغيل آلاف المدفوعات.
التوجيه: يعمل العقد الذكي كموجّه. مستخدم من عالم الكريبتو؟ أرسل إلى المحفظة. مستخدم تقليدي؟ وجّه عبر CPN إلى بنكه المحلي.
لماذا Arc؟ قدرات المعالجة على دفعات تتيح «مدفوعات دقيقة» مستحيلة رياضيًا على البنى القديمة.
ملف المُنشئ: مهندسو بوابات الدفع ومجمّعو المنصات.
د. البطاقة المؤسسية القابلة للبرمجة
الأطروحة: «امنح وكيل الذكاء الاصطناعي بطاقة ائتمان، لكن تحكم بالإنفاق عبر الكود.»
المشكلة: تحتاج الشركات إلى شراء البرمجيات عالميًا، لكن بطاقات الشركات «غبية». تفتقر إلى تحكم دقيق، ولا يمكنك بسهولة منحها لوكيل ذكاء اصطناعي أو لمقاول مؤقت.
الحل:
المسبح: خزانة USDC خاصة بالشركات على Arc.
البطاقة: إصدار اعتمادات افتراضية Visa/Mastercard فورًا عبر CPN.
القواعد: تضمين منطق داخل العقد الذكي: «تعمل هذه البطاقة فقط مع AWS»، أو «الحد الأقصى للإنفاق 100 دولار يوميًا».
التسوية: تُجرى المعاملات فورًا على السلسلة عبر StableFX.
لماذا Arc؟ ينقل التحكم المالي من قسم سياسات البنك إلى مستودع كود الشركة.
ملف المُنشئ: فرق إدارة النفقات وفرق fintech بين الشركات (B2B).
3. المخطط التقني
بالنسبة للمطوّر، أصبحت البنية الآن قياسية. إليك كيفية بنائها:
الخطوة 1: بوابة الدخول. استخدم CPN API لتوليد Virtual IBANs. تتدفق العملة الورقية؛ ويتم سكّ USDC تلقائيًا إلى عنوان Arc.
الخطوة 2: السيولة. استخدم Gateway SDK لشفط USDC من سلاسل متفرقة (Ethereum, Solana) إلى تطبيق Arc المركزي.
الخطوة 3: منطق الأعمال. انشر عقود Solidity الخاصة بك على Arc.
الرواتب: توزيع الراتب distributeSalary(recipients, amounts)
التجارة: تحرير الأموال releaseFunds(proofOfShipping)
الخطوة 4: بوابة الخروج (Off-Ramp). استدعِ CPN Payout API لحرق USDC وتفعيل تحويل بنكي محلي، أو استخدم المحافظ القابلة للبرمجة للاستsett مباشرة على السلسلة.
4. الخلاصة
«ابنِ بنكًا يعمل بالكود.»
افهم منافسيك: أنت تنافس احتكاك نظام البنوك في سبعينات القرن الماضي.
بدمج سرعة Arc مع وصول CPN، لديك القدرة على خفض تكاليف التسوية العالمية بنسبة 80% وتسريع السرعة من «T+2 Days» إلى «T+0 Seconds». هذه تذكرة دخول إلى سوق متعدد التريليونات.
المسار الثاني: ثورة FX على السلسلة
من التحويل اليدوي إلى شبكات سيولة خوارزمية
1. الأطروحة الأساسية
سوق الصرف الأجنبي التقليدي (FX)، وهو أكبر سوق مالي في العالم، مُكبَّل حاليًا بثلاثية قديمة من أوجه عدم الكفاءة: تأخر التسوية (المعيار T+2)، والتحكم من خلال البوابات (فقط العمالقة يحصلون على أفضل الأسعار)، والشفافية المحدودة (طبقات رسوم مخفية).
يجمع بين Circle وArc ويفكك هذا البناء:
يقدم StableFX تغذية سعر بمستوى مؤسسة (آلية RFQ)، ما يعني «الاستعلام يساوي التنفيذ».
توفر Partner Stablecoins (مثل MXNB وJPYC وBRLA) مرابطات العملة المحلية اللازمة.
يوفر Arc بيئة التنفيذ التي يمكن فيها تبديل هذه العملات في بضعة أجزاء من الثانية.
المهمة: استخدام الكود لإدارة مخاطر العملة بشكل مستقل وإزالة احتكاك عملية الصرف من التجارة عبر الحدود.
2. فرص عالية القيمة
نبحث خارج التحوط البسيط أو تطبيقات التحويلات. الفرصة الحقيقية تكمن في الهندسة المالية العميقة المطبقة على التجارة العالمية.
أ. خزانة متعددة العملات ذاتية الحكم
الأطروحة: «إتاحة قدرات خزانة Apple للشركات الصغيرة والمتوسطة (SME).»
المشكلة: شركة تجارة إلكترونية عابرة للحدود بحجم متوسط تربح باليورو (EUR)، وتدفع تكاليف السيرفرات بالدولار (USD)، وتدفع الرواتب بالين (JPY). تفرض البنوك التقليدية فروقات انتشار (spreads) باهظة لهذه التحويلات، وغالبًا ما يفوّت فريق التمويل النوافذ المثلى بسبب المعالجة اليدوية.
الحل:
استراتيجية آلية: تحدد المؤسسة قواعد على Arc: «إذا كان رصيد EURC > 50,000 وكانت نسبة EUR/USD > 1.08، فقم تلقائيًا بتبديل 50% إلى USDC».
تنفيذ فوري: تراقب العقود الذكية عروض StableFX عبر Oracle وتنفذ فورًا عند تحقق الشروط.
الرواتب: في نهاية الشهر، يتحول USDC تلقائيًا إلى JPYC بأفضل سعر سوقي ويتم توزيعه إلى محافظ الموظفين.
لماذا Arc؟ يدعم Arc فقط هذه المراقبة عالية التردد والتنفيذ منخفض التكلفة. لا تستطيع البنوك التقليدية تقديم هذا المستوى من القابلية للبرمجة.
ملف المُنشئ: فرق مالية SaaS على مستوى المؤسسة ومتكاملون لـ ERP.
ب. «1inch» للعملات ضمن FX
الأطروحة: «أفضل تنفيذ، عالميًا وفوريًا.»
المشكلة: عند تحويل USDC إلى EURC، تتغير الأسعار بين Uniswap وStableFX وCurve. نادرًا ما يعرف المستخدم أين تكمن أفضل سيولة.
الحل:
التجميع: أنشئ dApp على Arc يربط StableFX (وضع RFQ) بـ AMMs على السلسلة.
التوجيه: عندما يريد المستخدم تبديل 1 مليون دولار، تقسم الخوارزمية الطلب: 60% عبر StableFX (لعمق السيولة) و40% عبر AMM.
تسوية ذرّية: ينقر المستخدم مرة واحدة. تتم تجريد التعقيد.
لماذا Arc؟ يتيح أداءه العالي الاستعلام عن مصادر سيولة متعددة وتنفيذ التداول ضمن بلوك واحد.
ملف المُنشئ: مطورو DeFi وصنّاع السوق (Market Makers).
ج. بروتوكول Carry Trade المُرمّز (Tokenized Carry Trade)
الأطروحة: «جلب أقدم استراتيجية لدى وول ستريت إلى مسارات DeFi.»
المشكلة: الـ Carry Trade، أي الاقتراض من عملة منخفضة الفائدة للاستثمار في عملة عالية الفائدة، كان تاريخيًا حكرًا حصريًا على صناديق التحوط والبنوك.
الحل:
الآلية: يقوم المستخدم بإيداع USDC.
العملية: يستعير البروتوكول عملة منخفضة السعر (مثل JPYC) في الخلفية، ويقوم بتبديلها عبر StableFX، ثم يستثمر في أصل بعائد مرتفع (مثل Tokenized T-Bills).
إدارة المخاطر: باستخدام أتمتة Arc، ينفّذ النظام تصفية على مستوى أجزاء من الثانية إذا وصلت أسعار الصرف إلى عتبة تقلب.
لماذا Arc؟ تتطلب هذه الاستراتيجية سرعة فائقة. إن «الحتمية في الإنهاء» Deterministic Finality لدى Arc هي الضمان الحاسم ضد فشل التصفية.
ملف المُنشئ: فرق تداول كمي وعمّارة DeFi متقدمة.
د. دفع «محلي-أولًا» (Local-First)
الأطروحة: «ادفع بالبيسوس، سوِّ بالـدولار. صفر احتكاك.»
المشكلة: تاجر Shopify في الولايات المتحدة يريد USDC، لكن عميله المكسيكي يريد الدفع بالبيسوس (MXN). رسوم بطاقات الائتمان الحالية تفرض 3-5% كرسوم FX مقابل هذه الخصوصية.
الحل:
الواجهة الأمامية: يرى المشتري السعر في MXNB (عملة مستقرة للبيسوس المكسيكي).
الدفع: يدفع المشتري MXNB.
الخلفية: تصل المعاملة إلى Arc، وتبدّل MXNB فورًا إلى USDC عبر StableFX.
التسوية: يحصل التاجر على USDC. لا بنوك مشاركة. إجمالي الرسوم < 1%.
لماذا Arc؟ يجعل التأكيد الفوري تجربة الدفع ناعمة جدًا، دون «انتظار تأكيدات البلوك».
ملف المُنشئ: مطورو بوابات الدفع وفِرق بنية تحتية للتجارة الإلكترونية.
3. المخطط التقني
بالنسبة للمطوّر، مسار التكامل واضح:
الخطوة 1: التسعير. دمّج StableFX API (Oracle). هذه سلسلة من عروض أسعار قابلة للتنفيذ.
الخطوة 2: الأصول. تأكد أن العقود الذكية متوافقة مع معايير ERC-20 لـ USDC وEURC وPartner Stablecoins (JPYC, MXNB).
الخطوة 3: التنفيذ. أنشئ دالة swapCurrency(tokenIn, tokenOut, amount, minRate). بداخلها، استدعِ عقد تسوية StableFX، مع تمرير عرض RFQ المُوقّع لإنهاء المبادلة الذرّية.
الخطوة 4: التوافقية (اختياري). استخدم نمط xReserve. إذا كانت استراتيجيتك تتطلب أصولًا من شبكة Bitcoin، لفّها ضمن منظومة Arc عبر xReserve للوصول إلى سيولة FX.
4. الخلاصة
«تداول العملات الأجنبية هو أكبر سوق في العالم، وما زال يعمل بتقنيات تعود إلى الثمانينيات.»
في هذا المسار، تقوم بإعادة توصيل «الجهاز الوعائي» للتجارة العالمية.
من خلال الاستفادة من StableFX وArc، لديك فرصة لبناء الجيل القادم من تطبيقات الصرف الأجنبي: تشغيل 24/7، تسوية T+0، وبدون رسوم بنكية. هذه هي «جوهرة التاج» في Fintech.
المسار الثالث: اقتصاد السيليكون
من تفاعل الإنسان-الحاسوب إلى التجارة بين الآلات
1. الأطروحة الأساسية
الجيل الحالي من الذكاء الاصطناعي يُعرَّف بمفارقة بنيوية: ذكاء لا نهائي، لكن دون وكالة مالية. يمكن لوكيل ذكاء اصطناعي أن يخطط مسارًا معقدًا لرحلة إلى طوكيو، لكنه عاجز عن حجز التذكرة. يمكنه كتابة كود الخادم، لكنه لا يستطيع استئجار العتاد. إنه دماغ في جرة: عبقري، لكن مفصول عن الاقتصاد المادي.
يوفّر نظام Circle وArc الطرف الناقص المفقود:
تمنح Circle Programmable Wallets لكل وكيل هوية فريدة على السلسلة قابلة للتحكم عبر السياسات.
بروتوكول x402 يعمل كـ «لغة تفاوض» عالمية للقيمة (مُعيدًا حالة «Payment Required» إلى الويب).
محطة Gas Station تحل احتكاك UX، فتجرد تعقيد ETH والغاز بحيث تصبح عملية الدفع كنداء API بسيط.
يوفر Arc بيئة عالية التزامن وحتمية مطلوبة للمعاملات بسرعة الآلة.
المهمة: بناء البنية التحتية والتطبيقات التي تُمكّن الذكاء الاصطناعي من كسب الأصول وإنفاقها وإدارتها بشكل مستقل. ومنح السيادة الاقتصادية للآلة.
2. فرص عالية القيمة
نبحث خارج نطاق «متصفحات الكريبتو» البسيطة. نبحث عن البنى الأساسية الجوهرية لاقتصاد GDP أصيل للآلة (machine-native).
أ. مفاوض الـ API
الأطروحة: «نهاية الاشتراك الشهري؛ وبداية المزادات في الوقت الحقيقي.»
المشكلة: يجبر المطورون حاليًا على الاشتراك يدويًا في عشرات الـ API (OpenAI وTwilio وSerpApi)، مع إدارة حلقة فوضوية من المفاتيح وحدود بطاقات الائتمان.
الحل:
بوابة ديناميكية: تنشر الشركات المزوّدة للـخدمة APIs على Arc مع تسعير ديناميكي يعتمد على الحمل.
الوكيل: قبل استدعاء البيانات، يستعلم وكيل الذكاء الاصطناعي لدى المستخدم عبر x402: «فحص السعر؟»
التسوية: يرد المزوّد: «0.002 USDC.» يتحقق الوكيل من ميزانيته وينفذ الدفع فورًا.
الدفع عند الاستخدام: بدون اشتراكات. بدون تعطل. تسوية خلال أجزاء من الثانية.
لماذا Arc؟ المدفوعات الدقيقة عالية التردد مستحيلة اقتصاديًا على البنى القديمة. على Arc، تصبح المعيار.
ملف المُنشئ: مجمّعو الـ API ومعماري أدوات للمطورين.
ب. بوابة «الدفع مقابل السياق» (Pay-per-Context)
الأطروحة: «حل التعطّل القانوني لـ «نيويورك تايمز ضد OpenAI».»
المشكلة: تحتاج نماذج اللغات الكبيرة (LLMs) إلى بيانات جديدة، لكن الناشرين يمنعون الكاشطات (scrapers) لأنهم لا يحصلون على أجر. النظام القانوني متعطل.
الحل:
الامتثال: ينشر الناشرون رؤوس x402 على محتواهم.
الوصول المصغّر: عندما يزور كاشط ذكاء اصطناعي، لا يصطدم بجدار دفع؛ بل يدفع تلقائيًا 0.01 USDC إلى محفظة Arc الخاصة بالناشر مقابل الحق القانوني في إدخال تلك المقالة تحديدًا.
تدفق الإيرادات: تتدفق الأموال فورًا إلى المبدعين والمنصات، مُنشئة نظامًا بيئيًا مستدامًا «للإعلام-للذكاء الاصطناعي» (AI-Media).
لماذا Arc؟ لأن رسوم المعاملات شبه معدومة تجعل اقتصاد 0.01 دولار قابلاً للحياة.
ملف المُنشئ: شركات إعلام-تقنية ومطوري إضافات متصفح Web3.
ج. بروتوكول «الخادم المقيَّد بالميزانية» (Budgeted Butler)
الأطروحة: «الثقة عبر الكود، لا عبر الإيمان.»
المشكلة: تريد أن يشتري ذكاؤك الاصطناعي قهوتك ويحجز رحلاتك، لكنك لن تمنح أبدًا روبوت محادثة يُحتمل أن يهلوس بطاقة ائتمان.
الحل:
صلاحيات ضمن نطاق: استخدم «محرك السياسات» الخاص بـ Circle Programmable Wallets.
القواعد: إصدار محفظة فرعية للذكاء الاصطناعي بمنطق صارم على السلسلة: «الحد الأقصى 50 USDC/يوم»، «التحويل فقط إلى عناوين مُدرجة مسبقًا (Starbucks, Uber)»، «المعاملات > $100 تتطلب موافقة بيومترية بشرية.»
الاستقلالية: داخل حدود الحماية هذه، يعمل الذكاء الاصطناعي بحرية تامة.
لماذا Arc؟ إن تنفيذ السياسات على السلسلة يكون شفافًا وغير قابل للتغيير، ما يوفر مرونة لا تستطيع نماذج مخاطر البنوك التقليدية مجاراتها.
ملف المُنشئ: مطورو مراكز المنزل الذكي وتطبيقات المساعد الشخصي.
د. مكافآت فورية (Flash Bounties) لـ RLHF
الأطروحة: «اختبار تورنج العكسي».
المشكلة: لا يزال الذكاء الاصطناعي عالقًا أحيانًا. يفشل في قراءة CAPTCHA ضبابي أو يسيء فهم دقة السخرية (sarcasm).
الحل:
الطلب: يغلّف وكيل الذكاء الاصطناعي المهمة الصعبة ضمن «منحة صغيرة» (Micro-Bounty) وينشرها إلى Arc مع مكافأة قدرها 0.5 USDC.
الإنسان: «عامل مصغّر» (micro-worker) في أي مكان بالعالم ينقر على الإشعار، ويحل تحدي الـ CAPTCHA، أو يوسم البيانات.
الدفع: يتحقق الذكاء الاصطناعي من الإدخال ويحرر الأموال فورًا.
لماذا Arc؟ هذا يخلق سوق عمل عالميًا بلا احتكاك، مُسوّيًا بـ USDC.
ملف المُنشئ: منصات وسم البيانات وشبكات crowdsourcing.
3. المخطط التقني
بالنسبة للمهندس، تعليمات تجميع كيان اقتصادي من السيليكون هي كما يلي:
الخطوة 1: الهوية. استخدم Circle Programmable Wallets API لإنشاء حساب عقد ذكي (SCA) للذكاء الاصطناعي.
حرِج: إعداد سياسات الإنفاق (مثل maxAmountPerDay = 10 USDC).
الخطوة 2: البروتوكول. دمّج معيار x402 (HTTP 402).
عندما يطلب الذكاء الاصطناعي شيئًا، تُرجع الخادم رسالة 402 Payment Required مع عنوان الوجهة والمبلغ. يقوم الذكاء الاصطناعي بتحليل ذلك وتوقيع المعاملة.
الخطوة 3: الغاز. Configure محطة الغاز و الدافع (Paymaster).
الذكاء الاصطناعي يحتفظ بـ USDC فقط. يَختزل الدافع رسوم الغاز في الخلفية، مما يضمن ألا ينقطع حلقة منطق الذكاء الاصطناعي بسبب نقص الرموز الأصلية.
الخطوة 4: المنطق.
انشر عقود التحقق على Arc. تأكد أن الدفع الناجح يفعّل Oracle أو Event Listener لإطلاق مفتاح API أو صلاحية الخدمة خارج السلسلة.
4. الخلاصة
«امنح ذكاءك الاصطناعي محفظة، وليس مجرد تعليمة.»
في الوقت الحالي، يشبه ذكاؤك الاصطناعي عبقريًا محبوسًا في مكتبة: يعرف كل شيء، لكنه لا يستطيع التأثير في العالم المادي.
بدمج سرعة Arc مع طبقة الهوية في Circle Wallets، أنت تمنح هذا العبقري مفتاحًا. أنت تُنشئ «GDP» اقتصاد الآلة.
المسار الرابع: القفزة الاقتصادية & الإدماج
من «انتظار المساعدة» إلى «الوصول إلى الشبكة العالمية»
1. الأطروحة الأساسية
فشل الإدماج المالي التقليدي لا بسبب سوء نية، بل بسبب الرياضيات. اقتصاديات الوحدة في نظام البنوك التقليدية مكسورة: تكلفة اكتساب العميل (CAC) والتكاليف التشغيلية للخدمة لمستخدم في سوق نامية تتجاوز بكثير الربح الناتج عن ودائعه. ببساطة لا تستطيع البنوك فتح حساب بمبلغ 50 دولارًا.
تُغيّر منظومة Circle وArc هذه المعادلة جذريًا:
رسوم غاز Arc شبه المعدومة تجعل تحويل 1 دولار منطقيًا اقتصاديًا، لا مجرد عمل خيري.
تعمل محافظ Circle الخاضعة لسيطرة المستخدم على حل حاجز «إدارة المفاتيح»، واستبدال عبارات الاستنساخ المرعبة بتسجيل دخول اجتماعي مألوف وبطاقات مرور (passkeys).
يحل USDC مشكلة «التقلب» عبر حماية الفئات الضعيفة من تضخم العملة المحلية.
المهمة: بناء «Leapfrog Stack»، أدوات مالية بسيطة بقدر الإمكان، مضادة للتضخم، ومفككة عن الوسطاء، وتخدم الـ 50% الأدنى من سكان العالم.
2. فرص عالية القيمة
نتحدث عن نماذج أعمال مستدامة وقابلة للتوسع للمليار مستخدم القادم.
أ. إقراض صغير قائم على السمعة
الأطروحة: «رقمنة رأس المال الاجتماعي للقرية للوصول إلى سيولة عالمية.»
المشكلة: تحتاج بائعة فواكه في كينيا إلى 100 دولار لشراء مخزون. لا تملك درجة ائتمان، لذا تُجبر على قروض مفترسة. في الوقت ذاته، تقبع بروتوكولات DeFi على مليارات الدولارات من رأس مال خامد لا يمكن توظيفه دون ضمانات مفرطة.
الحل:
ROSCA 2.0: انقل «جمعيات الادخار والائتمان الدوّارة التقليدية» إلى Arc.
الـ SBT: إذا سدد العضو في الوقت المحدد، تُصنع هذه السلوكيات كـ Token قابل للالتصاق بروحه (Soulbound Token - SBT)، درجة ائتمان رقمية.
الجسر: تُجمع مجموعات ROSCA عالية السمعة لتقترض من مسابح DeFi العالمية بأسعار تنافسية (مثلًا 10%)، متجاوزة تجار القروض المحليين (100%+).
لماذا Arc؟ يستطيع Arc فقط التعامل مع حجم هائل من بيانات المدفوعات الدقيقة مع توفير مسار تدقيق شفاف مطلوب من المقرضين العالميين.
ملف المُنشئ: مؤسسو fintech في الأسواق الناشئة ومخططو بروتوكولات DeFi.
ب. شبكات الأصول بالدفع عند الاستخدام
الأطروحة: «تدفق أموال مقابل تدفق فائدة.»
المشكلة: لا تستطيع أسرة منخفضة الدخل تحمل التكلفة المسبقة لألواح شمسية أو دراجة نارية، رغم أنها لديها تدفق نقدي ثابت للدفع مع مرور الوقت.
الحل:
إنترنت الأشياء + البلوكشين: ربط الأصل المادي (لوح شمسي) بوحدة تحكم على الإنترنت.
فتح مصغّر: يدفع المستخدم 0.50 USDC عبر محفظة Arc الخاصة به.
منطق العقد الذكي: تم تأكيد الدفع -> إرسال إشارة -> فتح الجهاز لمدة 24 ساعة.
الملكية: إذا توقف الدفع، ينغلق الجهاز. بمجرد دفع المبلغ الإجمالي للأصل (principal) بالكامل، يمثل NFT نقل الملكية بالكامل.
لماذا Arc؟ تجعل احتكاكات المدفوعات التقليدية المدفوعات الدقيقة اليومية مستحيلة. يجعل Arc الأمر بسيطًا.
ملف المُنشئ: هاكِرز أجهزة إنترنت الأشياء و روّاد ReFi (التمويل التجديدي).
ج. بروتوكول المساعدة القابل للبرمجة
الأطروحة: «ضمان أن أموال المانحين تشتري دواءً، لا كحولًا.»
المشكلة: تُبتلى المساعدات الإنسانية بمرضين: فساد الوسطاء (سرقة جزء من المبلغ من الأعلى) وسوء استخدام الأموال في النهاية.
الحل:
الأصول المقيدة: إصدار «Wrapped USDC» على Arc تحديدًا للأعمال الخيرية.
قائمة السماح: برمج الرمز بحيث يمكن تحويله فقط إلى محافظ مُدرجة مسبقًا (صيدليات موثقة، مدارس، متاجر بقالة).
استرداد تلقائي: البائعون الذين يستلمون الرمز يمكنهم المبادلة به 1:1 للحصول فورًا على USDC سائل.
الخصوصية: استخدام إثباتات Zero-Knowledge بحيث يرى الجمهور تدفق الأموال إلى فئات صالحة دون كشف هوية اللاجئ.
لماذا Arc؟ المال القابل للبرمجة هو الحل النهائي لمشكلة الموكل-الوكيل (Principal-Agent) في العمل الخيري.
ملف المُنشئ: مطورو GovTech وشركاء تقنية من المنظمات غير الحكومية.
د. تحويلات مباشرة إلى المستفيد (Direct-to-Biller Remittances)
الأطروحة: «لا ترسل نقدًا؛ سوِّ الفاتورة.»
المشكلة: يرسل عامل مهاجر أموالًا إلى المنزل لتغطية رسوم الدراسة. تستلم العائلة النقد، لكن بسبب احتياجات عاجلة أو نقص الانضباط، يُنفق على أشياء أخرى. المُرسل يريد التحكم في تخصيص رأس المال.
الحل:
التجميع: تتكامل المنصة مع مزودي الخدمات والمنظومة التعليمية في دولة الوجهة.
الدفع المباشر: المُرسل في الولايات المتحدة يدفع USDC داخل التطبيق.
التسوية: يقوم Arc بتسوية المعاملة في الخلفية، مع التحويل عبر CPN إلى عملة محلية وسداد شركة الكهرباء مباشرة.
اليقين:يستلم المُرسل إيصالًا رقميًا فوريًا: «تم سداد الفاتورة.»
لماذا Arc؟يعمل كطبقة تسوية عالمية تتجاوز سلسلة البنوك المراسلة البطيئة وغير الشفافة.
ملف المُنشئ: شركات ناشئة للمدفوعات عبر الحدود ومقدمو خدمات الرقميين الرحّل (Digital Nomad).
3. المخطط التقني
في هذا المسار، تعد تجربة المستخدم (UX) مسألة حياة أو موت. لدى مستخدمك أجهزة منخفضة الأداء واتصال إنترنت متقطع.
الخطوة 1: المحفظة غير المرئية. استخدم Circle User-Controlled Wallets مع PIN أو استعادة بيومترية. إذا طلبت من المستخدم تدوين 12 كلمة، فستكون قد خسرت بالفعل.
الخطوة 2: رعاية الغاز (Gas Sponsorship). يجب أن تُهيئ محطة Gas Station. على المستخدم أن يعرف أنه استلم «10 دولارات»، وليس أنه يحتاج «Arc Token» لرسوم الغاز. أزل تعقيد البلوكشين بالكامل واجعله غائبًا تمامًا.
الخطوة 3: الـ Lite Stack. ابنِ تطبيقات ويب تقدّمية (PWAs) أو Mini Apps لتيليجرام. يجب أن يكون الحجم صغيرًا؛ ويجب أن تكون الواجهة سريعة.
الخطوة 4: التحمل دون اتصال. صمّم لتحمّل التأخير. اسمح للمستخدمين بتوقيع المعاملات دون اتصال ثم بثّها عندما يعاود الشبكة الاتصال.
4. الخلاصة
«لا تملك التكنولوجيا ضميرًا، لكن البنّائين يملكونه.»
في وول ستريت، قد يعني كونك أسرع بـ 1 ميلي ثانية ربحًا إضافيًا قدره مليون دولار. لكن في العالم النامي، توفير 1 دولار من الرسوم وتحريك الأموال فورًا يعني أن عائلة تتناول العشاء اليوم.
هذا المسار يتناول استخدام الكود لإزالة «مُقابل الفقر» (Poverty Premium). من خلال الاستفادة من قوة Arc وCircle، تبني سلّمًا نحو الحرية الاقتصادية.
الخلاصة
الوقت للبناء هو الآن
التاريخ لا يعيد نفسه لكنه ينسجم. في أواخر التسعينات، وضعنا كابلات ألياف ضوئية سمحت للإنترنت بالتوسع. وفي العقد الأول من الألفينات، بنى Stripe وPayPal طبقة المنطق التي سمحت للتجارة الإلكترونية أن تنفجر. اليوم، نحن عند نقطة انعطاف مشابهة للإنترنت المالي.
الفرص الموضحة أعلاه - مسارات دفع بلا حدود، وFX قابل للبرمجة، واقتصاد الآلة، والإدماج المالي - ليست مشاريع علمية نظرية. إنها أسواق فورية وقابلة للتحديد تبلغ قيمتها تريليونات الدولارات.
احتكاك نظام الخدمات المصرفية القديم - أزمنة تسوية 3 أيام، ورسوم تحويلات استغلالية، ومتنزهات مغلقة - هو شذوذ تقوم التكنولوجيا الآن بتصحيحه.
قدّم Circle وArc «AWS» لهذه الثورة المالية: قابلية توسع، امتثال، وجاهزية للنشر. تمت إزالة مخاطر البنية التحتية. ما يبقى هو مخاطر التنفيذ.
نبحث عن مؤسسين ليسوا مهتمين بإطلاق عملة الميم التالية، بل لديهم هوس بفك تشابك البنك، وإعادة برمجة التجارة العالمية، ومنح وكلاء الذكاء الاصطناعي سيادتهم الاقتصادية الخاصة.
النظام الاقتصادي OS مفتوح. الـ API تعمل. حان وقت البناء.
حول DoraHacks
DoraHacks (dorahacks.io) هي أكبر مجتمع hackathon عالمي ومنصة تحفيز لمطوري المصادر المفتوحة. توفر DoraHacks حزم أدوات لأي شخص لتنظيم hackathons وتمويل الشركات الناشئة في المراحل المبكرة ضمن النظام البيئي.
ينشئ DoraHacks حركة هاكر عالمية في Web3 وAI وQuantum Computing وSpace Tech. حتى الآن، تلقّت أكثر من 30,000 فرق ناشئة من مجتمع DoraHacks تمويلًا تجاوز 92 مليون دولار، وعدد كبير من مجتمعات المصادر المفتوحة والشركات والنظم البيئية التقنية تستخدم DoraHacks بنشاط مع قدرات BUIDL AI الخاصة بها لتنظيم hackathons وتمويل مبادرات المصادر المفتوحة.
الموقع: https://dorahacks.io/
تويتر: https://twitter.com/DoraHacks
ديسكورد: https://discord.gg/gKT5DsWwQ5
تيليجرام: https://t.me/dorahacksofficial
Binance Live: https://www.binance.com/en/live/u/24985985
يوتيوب: https://www.youtube.com/c/DoraHacksGlobal