
Lisa丽萨
1.5k منشورات

Lisa丽萨
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
👉X Hawk_xxs 最早建设广场的博主,经历多次牛熊,非常看好web3的未来,正在web3赛道上努力着,期待更多志同道合者一起同行🤝

حائز على BNB
مُتداول مُتكرر
8.9 سنوات
2.5K+ تتابع
70.1K+ المتابعون
70.2K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
·
--
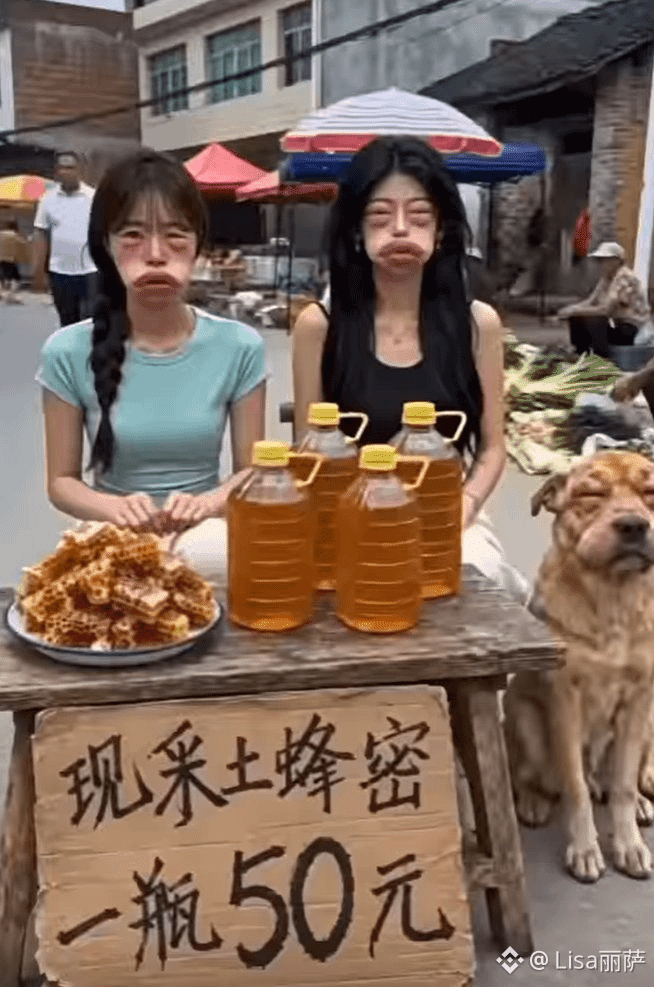
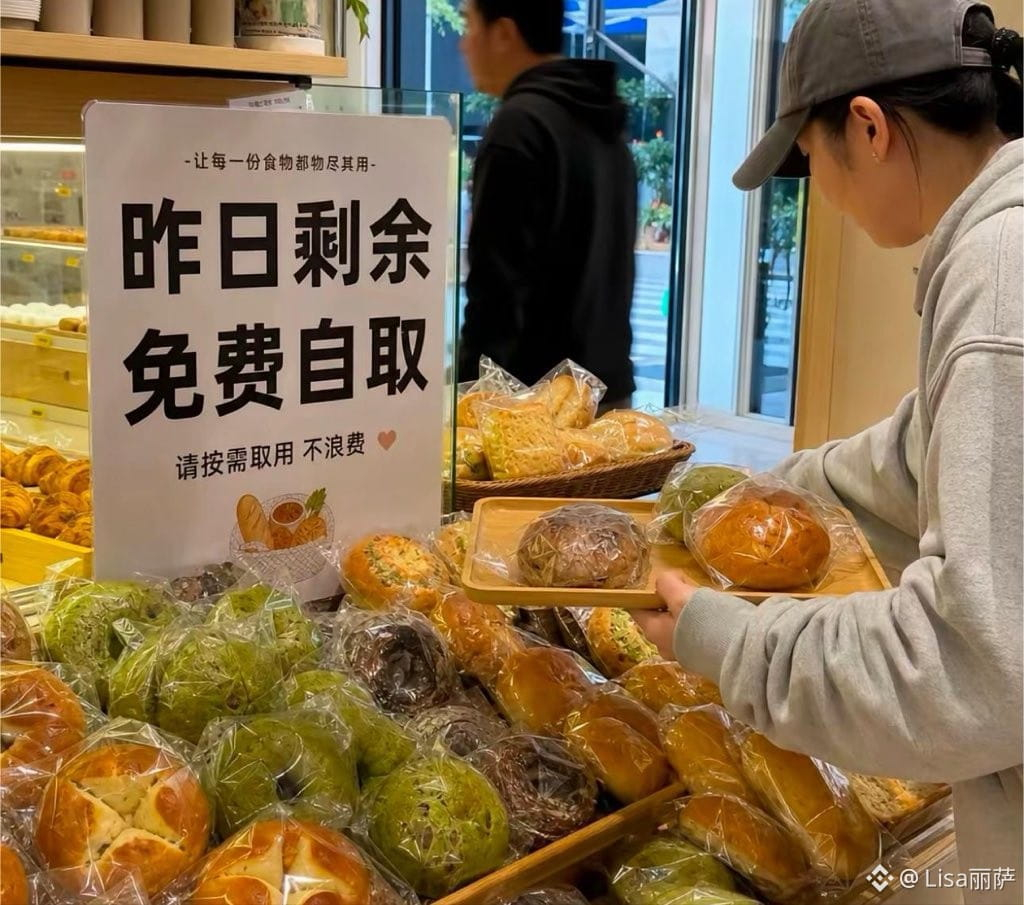
لاحقًا، يأتي كثيرون لأخذ ما تبقّى من اليوم السابق، لكنهم لا يشترون شيئًا.
لاحقًا، يأتي كثيرون لأخذ ما تبقّى من اليوم السابق، لكنهم لا يشترون شيئًا.
3
3
5.2k
·
--
رهان بقيمة 900 مليون دولار غيّر اتجاهه: من خيار شراء عند 100 ألف إلى خيار بيع عند 60 ألف
هناك إشارة لم ينتبه إليها كثيرون: العقد ذو أكبر قيمة اسمية من حيث المراكز المفتوحة في سوق الخيارات تغيّر. كان الخيار عقد شراء عند 100 ألف، بقيمة 867 مليون دولار، أما الآن فهو عقد بيع عند 60 ألف، بقيمة 900 مليون دولار.
قد يبدو الأمر مخيفًا للوهلة الأولى: أموال ضخمة تراهن على عودة BTC إلى 60 ألفًا. لكن لنوضح الأمر من البداية: الموضوع ليس بهذه البساطة.
أولًا، خيار الشراء عند 100 ألف لم يفقد الصدارة بسبب دخول بائعين على المكشوف جدد، بل أغلق أصحاب المراكز الطويلة الأصليون مراكزهم طوعًا، إما لجني الأرباح أو لوقف الخسائر. ثانيًا، تراكمت مراكز خيار البيع عند 60 ألفًا تدريجيًا على مدى الأشهر الماضية، ولم يفتحها أحد اليوم دفعة واحدة. ثالثًا، تجاوزت القيمة الاسمية لخيارات البيع 1 مليار دولار في صفقات الخيارات الكبيرة الأخيرة، ويرجع ذلك أساسًا إلى مستثمر كبير يواصل ترحيل مراكزه إلى أسعار تنفيذ أقل.
بعبارة بسيطة: لا أحد يراهن على انهيار السوق، بل هناك من يشتري تأمينًا. من يملك عملات فعلية يدفع مبلغًا صغيرًا للحماية من الهبوط، حتى ينام مرتاحًا.
ويؤكد التقلب ذلك أيضًا: فقد قفز التقلب الضمني لـ BTC لمدة 30 يومًا يوم الأحد إلى 57.13، وهو أعلى مستوى منذ يونيو، ثم تراجع إلى 44. أما موجة الذعر الأشد فقد انحسرت بالفعل.
ما رأيي؟ سوق الخيارات يتخذ الآن موقفًا دفاعيًا لا هجوميًا. وماذا يعني ذلك؟ لا يريد أحد زيادة مراكزه عند هذا المستوى، لكنه لا يريد أيضًا تصفية مراكزه بالكامل. في ظل هذا الوضع، قد يتحرك السوق ببطء ويكون الوضع مزعجًا في الاتجاهين.
كلمة لمتداولي السوق الفوري: لا تقتربوا من الرافعة المالية العالية. عند هذا المستوى من التقلب، تكفي حركة خاطفة واحدة لتخرجكم من السوق. إذا أردتم زيادة مراكزكم، فافعلوا ذلك على دفعات ولا تضعوا كل شيء دفعة واحدة. أما من يريد البيع على المكشوف، فمستوى 60 ألفًا هو أكثر الأماكن ازدحامًا؛ فلا تقفوا وسط الحشد.
ما يستحق المتابعة فعلًا هو مستوى التقلب 44. إذا واصل الهبوط، فهذا يعني أن السوق يتعافى. وإذا ارتفع مجددًا إلى ما فوق 50، فهذا يعني أن الخوف عاد إلى السوق.
رهان بقيمة 900 مليون دولار غيّر اتجاهه: من خيار شراء عند 100 ألف إلى خيار بيع عند 60 ألف
هناك إشارة لم ينتبه إليها كثيرون: العقد ذو أكبر قيمة اسمية من حيث المراكز المفتوحة في سوق الخيارات تغيّر. كان الخيار عقد شراء عند 100 ألف، بقيمة 867 مليون دولار، أما الآن فهو عقد بيع عند 60 ألف، بقيمة 900 مليون دولار.
قد يبدو الأمر مخيفًا للوهلة الأولى: أموال ضخمة تراهن على عودة BTC إلى 60 ألفًا. لكن لنوضح الأمر من البداية: الموضوع ليس بهذه البساطة.
أولًا، خيار الشراء عند 100 ألف لم يفقد الصدارة بسبب دخول بائعين على المكشوف جدد، بل أغلق أصحاب المراكز الطويلة الأصليون مراكزهم طوعًا، إما لجني الأرباح أو لوقف الخسائر. ثانيًا، تراكمت مراكز خيار البيع عند 60 ألفًا تدريجيًا على مدى الأشهر الماضية، ولم يفتحها أحد اليوم دفعة واحدة. ثالثًا، تجاوزت القيمة الاسمية لخيارات البيع 1 مليار دولار في صفقات الخيارات الكبيرة الأخيرة، ويرجع ذلك أساسًا إلى مستثمر كبير يواصل ترحيل مراكزه إلى أسعار تنفيذ أقل.
بعبارة بسيطة: لا أحد يراهن على انهيار السوق، بل هناك من يشتري تأمينًا. من يملك عملات فعلية يدفع مبلغًا صغيرًا للحماية من الهبوط، حتى ينام مرتاحًا.
ويؤكد التقلب ذلك أيضًا: فقد قفز التقلب الضمني لـ BTC لمدة 30 يومًا يوم الأحد إلى 57.13، وهو أعلى مستوى منذ يونيو، ثم تراجع إلى 44. أما موجة الذعر الأشد فقد انحسرت بالفعل.
ما رأيي؟ سوق الخيارات يتخذ الآن موقفًا دفاعيًا لا هجوميًا. وماذا يعني ذلك؟ لا يريد أحد زيادة مراكزه عند هذا المستوى، لكنه لا يريد أيضًا تصفية مراكزه بالكامل. في ظل هذا الوضع، قد يتحرك السوق ببطء ويكون الوضع مزعجًا في الاتجاهين.
كلمة لمتداولي السوق الفوري: لا تقتربوا من الرافعة المالية العالية. عند هذا المستوى من التقلب، تكفي حركة خاطفة واحدة لتخرجكم من السوق. إذا أردتم زيادة مراكزكم، فافعلوا ذلك على دفعات ولا تضعوا كل شيء دفعة واحدة. أما من يريد البيع على المكشوف، فمستوى 60 ألفًا هو أكثر الأماكن ازدحامًا؛ فلا تقفوا وسط الحشد.
ما يستحق المتابعة فعلًا هو مستوى التقلب 44. إذا واصل الهبوط، فهذا يعني أن السوق يتعافى. وإذا ارتفع مجددًا إلى ما فوق 50، فهذا يعني أن الخوف عاد إلى السوق.
هناك إشارة لم ينتبه إليها كثيرون: العقد ذو أكبر قيمة اسمية من حيث المراكز المفتوحة في سوق الخيارات تغيّر. كان الخيار عقد شراء عند 100 ألف، بقيمة 867 مليون دولار، أما الآن فهو عقد بيع عند 60 ألف، بقيمة 900 مليون دولار.
قد يبدو الأمر مخيفًا للوهلة الأولى: أموال ضخمة تراهن على عودة BTC إلى 60 ألفًا. لكن لنوضح الأمر من البداية: الموضوع ليس بهذه البساطة.
أولًا، خيار الشراء عند 100 ألف لم يفقد الصدارة بسبب دخول بائعين على المكشوف جدد، بل أغلق أصحاب المراكز الطويلة الأصليون مراكزهم طوعًا، إما لجني الأرباح أو لوقف الخسائر. ثانيًا، تراكمت مراكز خيار البيع عند 60 ألفًا تدريجيًا على مدى الأشهر الماضية، ولم يفتحها أحد اليوم دفعة واحدة. ثالثًا، تجاوزت القيمة الاسمية لخيارات البيع 1 مليار دولار في صفقات الخيارات الكبيرة الأخيرة، ويرجع ذلك أساسًا إلى مستثمر كبير يواصل ترحيل مراكزه إلى أسعار تنفيذ أقل.
بعبارة بسيطة: لا أحد يراهن على انهيار السوق، بل هناك من يشتري تأمينًا. من يملك عملات فعلية يدفع مبلغًا صغيرًا للحماية من الهبوط، حتى ينام مرتاحًا.
ويؤكد التقلب ذلك أيضًا: فقد قفز التقلب الضمني لـ BTC لمدة 30 يومًا يوم الأحد إلى 57.13، وهو أعلى مستوى منذ يونيو، ثم تراجع إلى 44. أما موجة الذعر الأشد فقد انحسرت بالفعل.
ما رأيي؟ سوق الخيارات يتخذ الآن موقفًا دفاعيًا لا هجوميًا. وماذا يعني ذلك؟ لا يريد أحد زيادة مراكزه عند هذا المستوى، لكنه لا يريد أيضًا تصفية مراكزه بالكامل. في ظل هذا الوضع، قد يتحرك السوق ببطء ويكون الوضع مزعجًا في الاتجاهين.
كلمة لمتداولي السوق الفوري: لا تقتربوا من الرافعة المالية العالية. عند هذا المستوى من التقلب، تكفي حركة خاطفة واحدة لتخرجكم من السوق. إذا أردتم زيادة مراكزكم، فافعلوا ذلك على دفعات ولا تضعوا كل شيء دفعة واحدة. أما من يريد البيع على المكشوف، فمستوى 60 ألفًا هو أكثر الأماكن ازدحامًا؛ فلا تقفوا وسط الحشد.
ما يستحق المتابعة فعلًا هو مستوى التقلب 44. إذا واصل الهبوط، فهذا يعني أن السوق يتعافى. وإذا ارتفع مجددًا إلى ما فوق 50، فهذا يعني أن الخوف عاد إلى السوق.
465
·
--
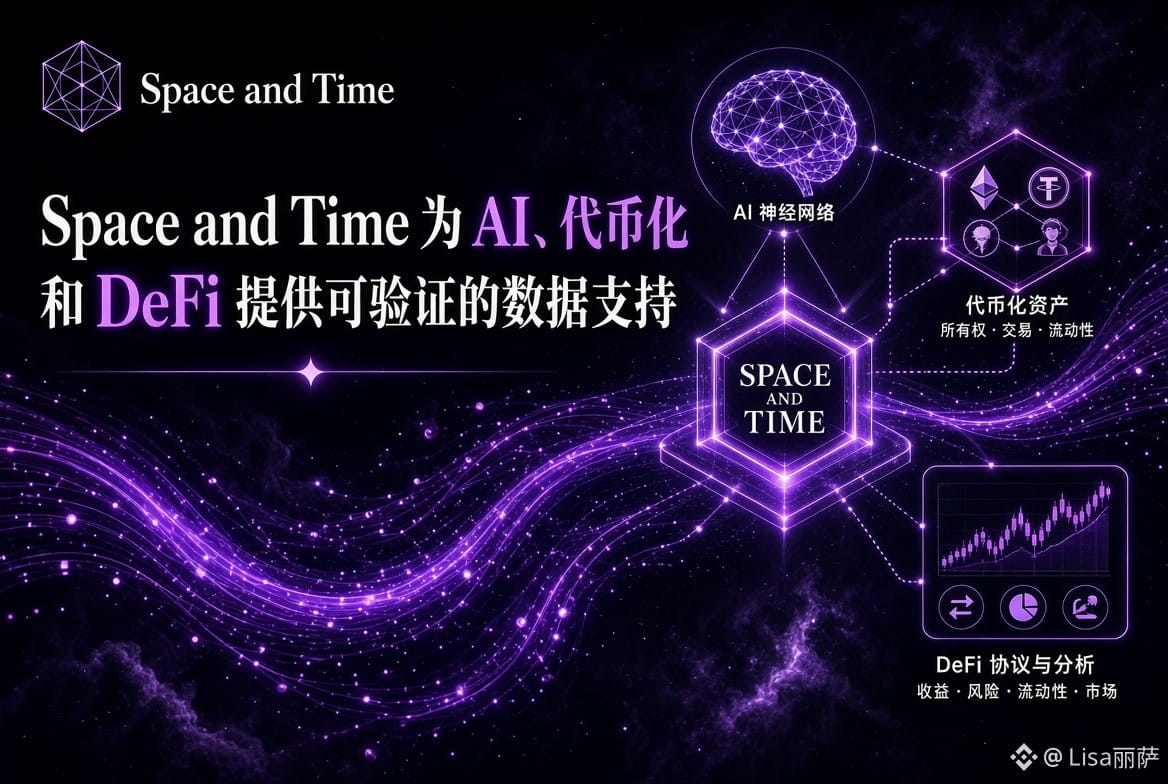
@SpaceandTimeDB بدأ الذكاء الاصطناعي يشتري البيانات بنفسه، لكنه لا يعرف حتى أنه أخطأ في الحساب
خلال اليومين الماضيين، ربطتُ وكيلًا للاستعلام عن البيانات ببيئة تجريبية وطرحْت عليه عشرات الأسئلة. أكثر ما أزعجني لم يكن إجاباته الخاطئة، بل أن نبرته عند الخطأ مطابقة تمامًا لنبرته عند الإجابة الصحيحة. إصدار Enterprise الذي أطلقته Space and Time في 9 نوفمبر يصيب هذا الجانب المؤلم تحديدًا. الفكرة بسيطة: تُجرى العمليات الحسابية على بيانات خاصة، وتُنتَج إيصال مشفّر باسم Proof of SQL، ثم يتحقق التطبيق من الإيصال قبل تمرير النتيجة إلى الوكيل، وبعد التحقق يُسمح للوكيل بالتصرف. تبقى البيانات داخل قاعدة البيانات، ويمكن التحقق من عملية الحساب. هذه العبارة ستصبح باهظة القيمة عندما تبدأ الوكلاء باستدعاء واجهات API من تلقاء نفسها.
المسار الذي جرّبته بنفسي كان أن أضيف جدولًا من بيانات العمل، ثم أرسل استعلامًا باستخدام SDK، وأحصل على النتيجة والإثبات، وبعدها أتحقق منهما في عقد على السلسلة. استغرق إنجاح العملية للمرة الأولى نحو نصف يوم. لم تكن العقبة في التشفير، بل في إعداد البيئة وفي ضرورة أن تحدد مسبقًا أي جدول يستحق إثباته. هذا الحاجز موجود فعلًا، لكنه يمنحك شيئًا مهمًا جدًا: لم تعد صحة النتيجة تعتمد على الشخص الذي تثق به.
مقارنةً بحلول تقديم الأسعار من نوع Chainlink، فهي تخبرك بقيمة رقم ما الآن، أما SXT فتخبرك بالمعيار المستخدم لحسابه والجدول الذي حُسب منه. وبالمقارنة مع لوحات العرض المخصصة للقراءة فقط مثل Dune، فالفرق أن الأخيرة لا تستطيع أن تقدم لك سوى لقطة شاشة، بينما الأولى تستطيع أن تقدم لك إيصالًا. اتخاذ الذكاء الاصطناعي قراراته اعتمادًا على لقطة شاشة مسألة وقت لا أكثر قبل أن تقع المشكلة.
وهناك أثر جانبي لم يخطر ببالي في البداية. بوجود الإثبات، يمكن إعادة تشغيل كل قرار يتخذه الوكيل، وعند وقوع مشكلة يمكن تحديد الاستعلام بعينه والبيانات التي استخدمها. يصبح تحديد المسؤولية أنظف من تقليب السجلات، لكنه أيضًا أغلى. لذلك لا أهتم كثيرًا بمدى رواج القصة التي يرويها الآن. ما يهمني هو: عندما يبدأ الوكيل فعلًا باستدعاء واجهات API وإنفاق المال لشراء البيانات، من سيتمكن من فرض رسوم مرور عند طبقة الإيصال؟ #sxt $SXT
@SpaceandTime بدأ الذكاء الاصطناعي يشتري البيانات بنفسه، لكنه لا يعرف حتى أنه أخطأ في الحساب
خلال اليومين الماضيين، ربطتُ وكيلًا للاستعلام عن البيانات ببيئة تجريبية وطرحْت عليه عشرات الأسئلة. أكثر ما أزعجني لم يكن إجاباته الخاطئة، بل أن نبرته عند الخطأ مطابقة تمامًا لنبرته عند الإجابة الصحيحة. إصدار Enterprise الذي أطلقته Space and Time في 9 نوفمبر يصيب هذا الجانب المؤلم تحديدًا. الفكرة بسيطة: تُجرى العمليات الحسابية على بيانات خاصة، وتُنتَج إيصال مشفّر باسم Proof of SQL، ثم يتحقق التطبيق من الإيصال قبل تمرير النتيجة إلى الوكيل، وبعد التحقق يُسمح للوكيل بالتصرف. تبقى البيانات داخل قاعدة البيانات، ويمكن التحقق من عملية الحساب. هذه العبارة ستصبح باهظة القيمة عندما تبدأ الوكلاء باستدعاء واجهات API من تلقاء نفسها.
المسار الذي جرّبته بنفسي كان أن أضيف جدولًا من بيانات العمل، ثم أرسل استعلامًا باستخدام SDK، وأحصل على النتيجة والإثبات، وبعدها أتحقق منهما في عقد على السلسلة. استغرق إنجاح العملية للمرة الأولى نحو نصف يوم. لم تكن العقبة في التشفير، بل في إعداد البيئة وفي ضرورة أن تحدد مسبقًا أي جدول يستحق إثباته. هذا الحاجز موجود فعلًا، لكنه يمنحك شيئًا مهمًا جدًا: لم تعد صحة النتيجة تعتمد على الشخص الذي تثق به.
مقارنةً بحلول تقديم الأسعار من نوع Chainlink، فهي تخبرك بقيمة رقم ما الآن، أما SXT فتخبرك بالمعيار المستخدم لحسابه والجدول الذي حُسب منه. وبالمقارنة مع لوحات العرض المخصصة للقراءة فقط مثل Dune، فالفرق أن الأخيرة لا تستطيع أن تقدم لك سوى لقطة شاشة، بينما الأولى تستطيع أن تقدم لك إيصالًا. اتخاذ الذكاء الاصطناعي قراراته اعتمادًا على لقطة شاشة مسألة وقت لا أكثر قبل أن تقع المشكلة.
وهناك أثر جانبي لم يخطر ببالي في البداية. بوجود الإثبات، يمكن إعادة تشغيل كل قرار يتخذه الوكيل، وعند وقوع مشكلة يمكن تحديد الاستعلام بعينه والبيانات التي استخدمها. يصبح تحديد المسؤولية أنظف من تقليب السجلات، لكنه أيضًا أغلى. لذلك لا أهتم كثيرًا بمدى رواج القصة التي يرويها الآن. ما يهمني هو: عندما يبدأ الوكيل فعلًا باستدعاء واجهات API وإنفاق المال لشراء البيانات، من سيتمكن من فرض رسوم مرور عند طبقة الإيصال؟ #sxt $SXT
خلال اليومين الماضيين، ربطتُ وكيلًا للاستعلام عن البيانات ببيئة تجريبية وطرحْت عليه عشرات الأسئلة. أكثر ما أزعجني لم يكن إجاباته الخاطئة، بل أن نبرته عند الخطأ مطابقة تمامًا لنبرته عند الإجابة الصحيحة. إصدار Enterprise الذي أطلقته Space and Time في 9 نوفمبر يصيب هذا الجانب المؤلم تحديدًا. الفكرة بسيطة: تُجرى العمليات الحسابية على بيانات خاصة، وتُنتَج إيصال مشفّر باسم Proof of SQL، ثم يتحقق التطبيق من الإيصال قبل تمرير النتيجة إلى الوكيل، وبعد التحقق يُسمح للوكيل بالتصرف. تبقى البيانات داخل قاعدة البيانات، ويمكن التحقق من عملية الحساب. هذه العبارة ستصبح باهظة القيمة عندما تبدأ الوكلاء باستدعاء واجهات API من تلقاء نفسها.
المسار الذي جرّبته بنفسي كان أن أضيف جدولًا من بيانات العمل، ثم أرسل استعلامًا باستخدام SDK، وأحصل على النتيجة والإثبات، وبعدها أتحقق منهما في عقد على السلسلة. استغرق إنجاح العملية للمرة الأولى نحو نصف يوم. لم تكن العقبة في التشفير، بل في إعداد البيئة وفي ضرورة أن تحدد مسبقًا أي جدول يستحق إثباته. هذا الحاجز موجود فعلًا، لكنه يمنحك شيئًا مهمًا جدًا: لم تعد صحة النتيجة تعتمد على الشخص الذي تثق به.
مقارنةً بحلول تقديم الأسعار من نوع Chainlink، فهي تخبرك بقيمة رقم ما الآن، أما SXT فتخبرك بالمعيار المستخدم لحسابه والجدول الذي حُسب منه. وبالمقارنة مع لوحات العرض المخصصة للقراءة فقط مثل Dune، فالفرق أن الأخيرة لا تستطيع أن تقدم لك سوى لقطة شاشة، بينما الأولى تستطيع أن تقدم لك إيصالًا. اتخاذ الذكاء الاصطناعي قراراته اعتمادًا على لقطة شاشة مسألة وقت لا أكثر قبل أن تقع المشكلة.
وهناك أثر جانبي لم يخطر ببالي في البداية. بوجود الإثبات، يمكن إعادة تشغيل كل قرار يتخذه الوكيل، وعند وقوع مشكلة يمكن تحديد الاستعلام بعينه والبيانات التي استخدمها. يصبح تحديد المسؤولية أنظف من تقليب السجلات، لكنه أيضًا أغلى. لذلك لا أهتم كثيرًا بمدى رواج القصة التي يرويها الآن. ما يهمني هو: عندما يبدأ الوكيل فعلًا باستدعاء واجهات API وإنفاق المال لشراء البيانات، من سيتمكن من فرض رسوم مرور عند طبقة الإيصال؟ #sxt $SXT
5
548
·
--
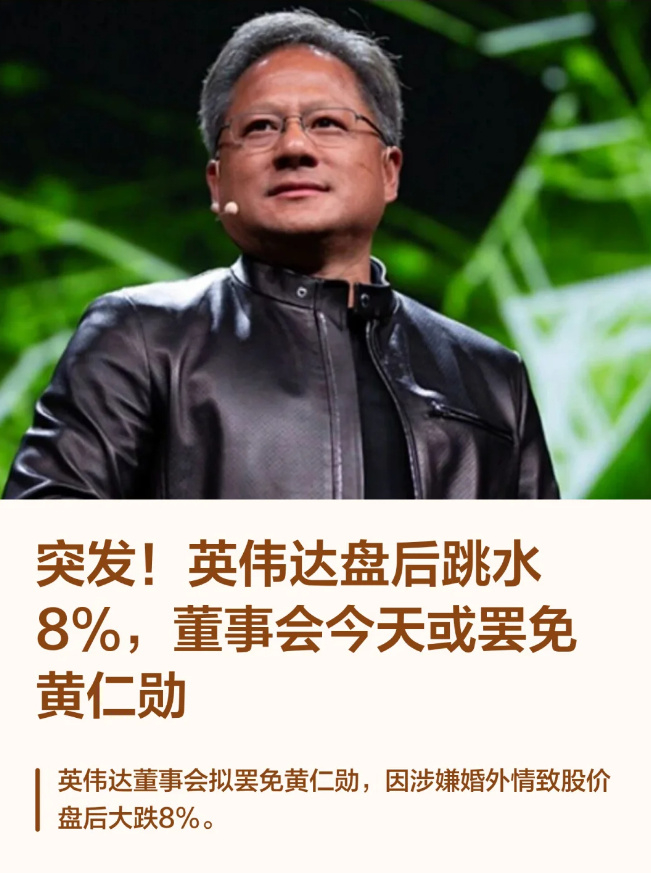
هبط سهم إنفيديا بنسبة 8% في تداولات ما بعد الإغلاق، وقد يقيل مجلس الإدارة جنسن هوانغ اليوم
هبط سهم إنفيديا بنسبة 8% في تداولات ما بعد الإغلاق، وقد يقيل مجلس الإدارة جنسن هوانغ اليوم
3
785
·
--
ظللت أنظر لمدة 10 ثوانٍ حتى استوعبت، وظننت أنهم أزالوا الرأس بالفوتوشوب.
ظللت أنظر لمدة 10 ثوانٍ حتى استوعبت، وظننت أنهم أزالوا الرأس بالفوتوشوب.
20
52
157.7k
·
--
Pieverse الآن عند 2.07، بارتفاع 42% خلال يوم و86% خلال سبعة أيام. حجم التداول خلال 24 ساعة 130 مليون دولار، والقيمة السوقية 569 مليونًا.
احفظ هذه الأرقام الثلاثة أولًا: المعروض المتداول 274.75 مليون عملة، والإجمالي مليار، ونسبة المتداول 27.5%. العقود المفتوحة 101.9 مليون دولار، أي ما يعادل 17.9% من القيمة السوقية. معدل التمويل 0.0686، بينما المعدل المعتاد لـBTC هو 0.0001.
القيمة السوقية صغيرة، والعملات الحرة المتاحة للتداول قليلة، والرافعة المالية مرتفعة؛ هذا هو النمط التقليدي لضغط البيع على المكشوف. صُفّيت مراكز بيع على المكشوف بقيمة 1.09 مليون دولار، مقابل 316 ألفًا فقط لمراكز الشراء؛ أي أكثر من ثلاثة أضعاف.
لكن هناك نقطة تخالف المنطق السائد: رغم تعرض مراكز البيع لكل هذه التصفية، ما زال معدل التمويل موجبًا، بل مرتفعًا بشكل مبالغ فيه. المعدل الموجب يعني أن أصحاب مراكز الشراء يدفعون لأصحاب مراكز البيع، ما يشير إلى أن أصحاب مراكز الشراء لم ينسحبوا فحسب، بل يواصلون زيادة الرافعة المالية بعناد.
أكثر ما تخشاه هذه البنية هو هبوط حاد ومفاجئ. فمجرد ضخ 5 ملايين دولار في السوق الفورية قد يدفع أصحاب مراكز الشراء ذوي الرافعة العالية إلى التسبب في خسائر بعضهم لبعض. ومنذ أعلى مستوى تاريخي عند 2.23، هبط السعر إلى 1.46 خلال 24 ساعة، بتذبذب تجاوز 50%. لم يكن ذلك الهبوط المفاجئ مصادفة، بل نتيجة حتمية لبنية المراكز.
وهناك جانب آخر يغفل عنه كثيرون: القيمة السوقية للمعروض المتداول 569 مليونًا، بينما تبلغ القيمة المخففة بالكامل 2.07 مليار. وبينهما 725 مليون عملة لم تُطرح بعد. أنت تشتري الآن بسعر المعروض المتداول، لكن ما ستبيعه مستقبلًا هو بسعر المعروض المخفف بالكامل.
النصيحة واضحة جدًا: لا يصلح هذا إلا للتداول اليومي، ولا ينبغي الاحتفاظ به لليلة كاملة. راقب متى يتحول معدل التمويل من موجب إلى سالب؛ عندها فقط تكون مراكز الشراء قد صُفّيت فعلًا. وقبل أن يصبح المعدل سالبًا، فإن كل تراجع هو فرصة لأصحاب الرافعة المالية كي يلتهم بعضهم أرباح بعض.
Pieverse الآن عند 2.07، بارتفاع 42% خلال يوم و86% خلال سبعة أيام. حجم التداول خلال 24 ساعة 130 مليون دولار، والقيمة السوقية 569 مليونًا.
احفظ هذه الأرقام الثلاثة أولًا: المعروض المتداول 274.75 مليون عملة، والإجمالي مليار، ونسبة المتداول 27.5%. العقود المفتوحة 101.9 مليون دولار، أي ما يعادل 17.9% من القيمة السوقية. معدل التمويل 0.0686، بينما المعدل المعتاد لـBTC هو 0.0001.
القيمة السوقية صغيرة، والعملات الحرة المتاحة للتداول قليلة، والرافعة المالية مرتفعة؛ هذا هو النمط التقليدي لضغط البيع على المكشوف. صُفّيت مراكز بيع على المكشوف بقيمة 1.09 مليون دولار، مقابل 316 ألفًا فقط لمراكز الشراء؛ أي أكثر من ثلاثة أضعاف.
لكن هناك نقطة تخالف المنطق السائد: رغم تعرض مراكز البيع لكل هذه التصفية، ما زال معدل التمويل موجبًا، بل مرتفعًا بشكل مبالغ فيه. المعدل الموجب يعني أن أصحاب مراكز الشراء يدفعون لأصحاب مراكز البيع، ما يشير إلى أن أصحاب مراكز الشراء لم ينسحبوا فحسب، بل يواصلون زيادة الرافعة المالية بعناد.
أكثر ما تخشاه هذه البنية هو هبوط حاد ومفاجئ. فمجرد ضخ 5 ملايين دولار في السوق الفورية قد يدفع أصحاب مراكز الشراء ذوي الرافعة العالية إلى التسبب في خسائر بعضهم لبعض. ومنذ أعلى مستوى تاريخي عند 2.23، هبط السعر إلى 1.46 خلال 24 ساعة، بتذبذب تجاوز 50%. لم يكن ذلك الهبوط المفاجئ مصادفة، بل نتيجة حتمية لبنية المراكز.
وهناك جانب آخر يغفل عنه كثيرون: القيمة السوقية للمعروض المتداول 569 مليونًا، بينما تبلغ القيمة المخففة بالكامل 2.07 مليار. وبينهما 725 مليون عملة لم تُطرح بعد. أنت تشتري الآن بسعر المعروض المتداول، لكن ما ستبيعه مستقبلًا هو بسعر المعروض المخفف بالكامل.
النصيحة واضحة جدًا: لا يصلح هذا إلا للتداول اليومي، ولا ينبغي الاحتفاظ به لليلة كاملة. راقب متى يتحول معدل التمويل من موجب إلى سالب؛ عندها فقط تكون مراكز الشراء قد صُفّيت فعلًا. وقبل أن يصبح المعدل سالبًا، فإن كل تراجع هو فرصة لأصحاب الرافعة المالية كي يلتهم بعضهم أرباح بعض.
احفظ هذه الأرقام الثلاثة أولًا: المعروض المتداول 274.75 مليون عملة، والإجمالي مليار، ونسبة المتداول 27.5%. العقود المفتوحة 101.9 مليون دولار، أي ما يعادل 17.9% من القيمة السوقية. معدل التمويل 0.0686، بينما المعدل المعتاد لـBTC هو 0.0001.
القيمة السوقية صغيرة، والعملات الحرة المتاحة للتداول قليلة، والرافعة المالية مرتفعة؛ هذا هو النمط التقليدي لضغط البيع على المكشوف. صُفّيت مراكز بيع على المكشوف بقيمة 1.09 مليون دولار، مقابل 316 ألفًا فقط لمراكز الشراء؛ أي أكثر من ثلاثة أضعاف.
لكن هناك نقطة تخالف المنطق السائد: رغم تعرض مراكز البيع لكل هذه التصفية، ما زال معدل التمويل موجبًا، بل مرتفعًا بشكل مبالغ فيه. المعدل الموجب يعني أن أصحاب مراكز الشراء يدفعون لأصحاب مراكز البيع، ما يشير إلى أن أصحاب مراكز الشراء لم ينسحبوا فحسب، بل يواصلون زيادة الرافعة المالية بعناد.
أكثر ما تخشاه هذه البنية هو هبوط حاد ومفاجئ. فمجرد ضخ 5 ملايين دولار في السوق الفورية قد يدفع أصحاب مراكز الشراء ذوي الرافعة العالية إلى التسبب في خسائر بعضهم لبعض. ومنذ أعلى مستوى تاريخي عند 2.23، هبط السعر إلى 1.46 خلال 24 ساعة، بتذبذب تجاوز 50%. لم يكن ذلك الهبوط المفاجئ مصادفة، بل نتيجة حتمية لبنية المراكز.
وهناك جانب آخر يغفل عنه كثيرون: القيمة السوقية للمعروض المتداول 569 مليونًا، بينما تبلغ القيمة المخففة بالكامل 2.07 مليار. وبينهما 725 مليون عملة لم تُطرح بعد. أنت تشتري الآن بسعر المعروض المتداول، لكن ما ستبيعه مستقبلًا هو بسعر المعروض المخفف بالكامل.
النصيحة واضحة جدًا: لا يصلح هذا إلا للتداول اليومي، ولا ينبغي الاحتفاظ به لليلة كاملة. راقب متى يتحول معدل التمويل من موجب إلى سالب؛ عندها فقط تكون مراكز الشراء قد صُفّيت فعلًا. وقبل أن يصبح المعدل سالبًا، فإن كل تراجع هو فرصة لأصحاب الرافعة المالية كي يلتهم بعضهم أرباح بعض.
1
3
173
·
--
تمّ التحقق
ارتفع ZEC إلى 1,349 دولارًا. هذه المرة ليس الأمر مجرد ضجة، بل تغيّر في الشيفرة.
أقوى سردية في هذه الموجة ليست الذكاء الاصطناعي ولا عملات الميم، بل الخصوصية.
السعر الحالي لـ ZEC هو 1,349 دولارًا، وبلغت ذروته خلال اليوم 1,388 دولارًا، فيما تبلغ قيمته السوقية 22.97 مليار دولار. وقد دخل بالفعل قائمة أكبر عشر عملات في السوق، وسحب معه XMR أيضًا. يبلغ سعر XMR الآن 608 دولارات، وقيمته السوقية 11.45 مليار دولار.
يرى كثيرون نسبة الارتفاع فحسب، لكنهم لم يلاحظوا ما حدث في 5 نوفمبر.
فُعّل تحديث NU7 رسميًا عند ارتفاع الكتلة 3,543,405. وانخفض زمن إنشاء الكتلة من 75 ثانية إلى 25 ثانية، أي أصبح أسرع بثلاث مرات. كما عُدّل مكافأة الكتلة بالتزامن، لذا لم يتغير معدل إصدار المعروض الجديد، وما زال الحد الأقصى البالغ 21 مليون عملة قائمًا، كما تضاعف عدد الكتل بين كل عمليتي تنصيف ثلاث مرات.
والأهم من ذلك آلية استدامة الشبكة NSM.
يُزال 60% من رسوم كل معاملة مباشرةً من التداول، ثم تُعاد تدريجيًا إلى مكافآت الكتل بدءًا من عام 2031 وفق منحنى انسيابي. وهذا حل لمشكلة قديمة في سلاسل إثبات العمل: عندما تتناقص الإعانات، هل تكفي الرسوم للحفاظ على أمن الشبكة؟
وهناك تفصيل آخر يستحق المتابعة: عطّل NU7 معاملات v4، وأصبحت نحو 12,224 عملة ZEC في حوض Sprout مقفلة إلى الأبد. فالانكماش ليس مجرد شعار، بل هو جزء من القواعد.
البيانات تبدو واضحة أيضًا: تبلغ المراكز المفتوحة في العقود 590 مليون دولار، ومعدل التمويل 0.01%، من دون ازدحام مفرط في مراكز الشراء. ولم ترتفع العملة سوى 2.4% خلال 30 يومًا و5.8% خلال 7 أيام، ما يشير إلى أن الأمر ليس ضخًا للسعر، بل تداولًا نشطًا عند مستويات مرتفعة.
تقييمي: أصبح قطاع الخصوصية محور تركيز الأموال. وتحولت الفكرة من مجرد مفهوم إلى إنجاز هندسي ملموس. وعادةً ما تدوم مثل هذه التحركات أكثر من موجات عملات الميم.
لكن لا تطارد السعر صعودًا. مستوى 1,388 يمثل مقاومة على المدى القصير، أما المنطقة بين 1,240 و1,260 فهي مستوى دخول معقول عند التراجع.
راقب أمرين: نسبة المعاملات المحمية، والكمية الفعلية من الرسوم التي تُحرق بعد تطبيق NSM. هذان المؤشران هما ما سيُثبت وجاهة السردية.
ارتفع ZEC إلى 1,349 دولارًا. هذه المرة ليس الأمر مجرد ضجة، بل تغيّر في الشيفرة.
أقوى سردية في هذه الموجة ليست الذكاء الاصطناعي ولا عملات الميم، بل الخصوصية.
السعر الحالي لـ ZEC هو 1,349 دولارًا، وبلغت ذروته خلال اليوم 1,388 دولارًا، فيما تبلغ قيمته السوقية 22.97 مليار دولار. وقد دخل بالفعل قائمة أكبر عشر عملات في السوق، وسحب معه XMR أيضًا. يبلغ سعر XMR الآن 608 دولارات، وقيمته السوقية 11.45 مليار دولار.
يرى كثيرون نسبة الارتفاع فحسب، لكنهم لم يلاحظوا ما حدث في 5 نوفمبر.
فُعّل تحديث NU7 رسميًا عند ارتفاع الكتلة 3,543,405. وانخفض زمن إنشاء الكتلة من 75 ثانية إلى 25 ثانية، أي أصبح أسرع بثلاث مرات. كما عُدّل مكافأة الكتلة بالتزامن، لذا لم يتغير معدل إصدار المعروض الجديد، وما زال الحد الأقصى البالغ 21 مليون عملة قائمًا، كما تضاعف عدد الكتل بين كل عمليتي تنصيف ثلاث مرات.
والأهم من ذلك آلية استدامة الشبكة NSM.
يُزال 60% من رسوم كل معاملة مباشرةً من التداول، ثم تُعاد تدريجيًا إلى مكافآت الكتل بدءًا من عام 2031 وفق منحنى انسيابي. وهذا حل لمشكلة قديمة في سلاسل إثبات العمل: عندما تتناقص الإعانات، هل تكفي الرسوم للحفاظ على أمن الشبكة؟
وهناك تفصيل آخر يستحق المتابعة: عطّل NU7 معاملات v4، وأصبحت نحو 12,224 عملة ZEC في حوض Sprout مقفلة إلى الأبد. فالانكماش ليس مجرد شعار، بل هو جزء من القواعد.
البيانات تبدو واضحة أيضًا: تبلغ المراكز المفتوحة في العقود 590 مليون دولار، ومعدل التمويل 0.01%، من دون ازدحام مفرط في مراكز الشراء. ولم ترتفع العملة سوى 2.4% خلال 30 يومًا و5.8% خلال 7 أيام، ما يشير إلى أن الأمر ليس ضخًا للسعر، بل تداولًا نشطًا عند مستويات مرتفعة.
تقييمي: أصبح قطاع الخصوصية محور تركيز الأموال. وتحولت الفكرة من مجرد مفهوم إلى إنجاز هندسي ملموس. وعادةً ما تدوم مثل هذه التحركات أكثر من موجات عملات الميم.
لكن لا تطارد السعر صعودًا. مستوى 1,388 يمثل مقاومة على المدى القصير، أما المنطقة بين 1,240 و1,260 فهي مستوى دخول معقول عند التراجع.
راقب أمرين: نسبة المعاملات المحمية، والكمية الفعلية من الرسوم التي تُحرق بعد تطبيق NSM. هذان المؤشران هما ما سيُثبت وجاهة السردية.
أقوى سردية في هذه الموجة ليست الذكاء الاصطناعي ولا عملات الميم، بل الخصوصية.
السعر الحالي لـ ZEC هو 1,349 دولارًا، وبلغت ذروته خلال اليوم 1,388 دولارًا، فيما تبلغ قيمته السوقية 22.97 مليار دولار. وقد دخل بالفعل قائمة أكبر عشر عملات في السوق، وسحب معه XMR أيضًا. يبلغ سعر XMR الآن 608 دولارات، وقيمته السوقية 11.45 مليار دولار.
يرى كثيرون نسبة الارتفاع فحسب، لكنهم لم يلاحظوا ما حدث في 5 نوفمبر.
فُعّل تحديث NU7 رسميًا عند ارتفاع الكتلة 3,543,405. وانخفض زمن إنشاء الكتلة من 75 ثانية إلى 25 ثانية، أي أصبح أسرع بثلاث مرات. كما عُدّل مكافأة الكتلة بالتزامن، لذا لم يتغير معدل إصدار المعروض الجديد، وما زال الحد الأقصى البالغ 21 مليون عملة قائمًا، كما تضاعف عدد الكتل بين كل عمليتي تنصيف ثلاث مرات.
والأهم من ذلك آلية استدامة الشبكة NSM.
يُزال 60% من رسوم كل معاملة مباشرةً من التداول، ثم تُعاد تدريجيًا إلى مكافآت الكتل بدءًا من عام 2031 وفق منحنى انسيابي. وهذا حل لمشكلة قديمة في سلاسل إثبات العمل: عندما تتناقص الإعانات، هل تكفي الرسوم للحفاظ على أمن الشبكة؟
وهناك تفصيل آخر يستحق المتابعة: عطّل NU7 معاملات v4، وأصبحت نحو 12,224 عملة ZEC في حوض Sprout مقفلة إلى الأبد. فالانكماش ليس مجرد شعار، بل هو جزء من القواعد.
البيانات تبدو واضحة أيضًا: تبلغ المراكز المفتوحة في العقود 590 مليون دولار، ومعدل التمويل 0.01%، من دون ازدحام مفرط في مراكز الشراء. ولم ترتفع العملة سوى 2.4% خلال 30 يومًا و5.8% خلال 7 أيام، ما يشير إلى أن الأمر ليس ضخًا للسعر، بل تداولًا نشطًا عند مستويات مرتفعة.
تقييمي: أصبح قطاع الخصوصية محور تركيز الأموال. وتحولت الفكرة من مجرد مفهوم إلى إنجاز هندسي ملموس. وعادةً ما تدوم مثل هذه التحركات أكثر من موجات عملات الميم.
لكن لا تطارد السعر صعودًا. مستوى 1,388 يمثل مقاومة على المدى القصير، أما المنطقة بين 1,240 و1,260 فهي مستوى دخول معقول عند التراجع.
راقب أمرين: نسبة المعاملات المحمية، والكمية الفعلية من الرسوم التي تُحرق بعد تطبيق NSM. هذان المؤشران هما ما سيُثبت وجاهة السردية.
2
1k
·
--
كم من المال يمكن توفيره بهذا القدر من التقتير؟
كم من المال يمكن توفيره بهذا القدر من التقتير؟
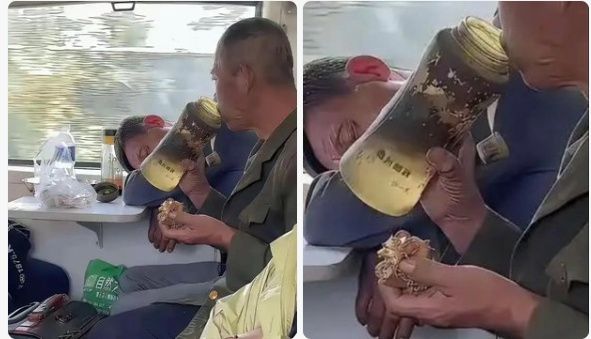
26
7
31.8k
·
--
اهزم السحر بالسحر، لكن حق التفسير النهائي يبقى لهم دائمًا
اهزم السحر بالسحر، لكن حق التفسير النهائي يبقى لهم دائمًا
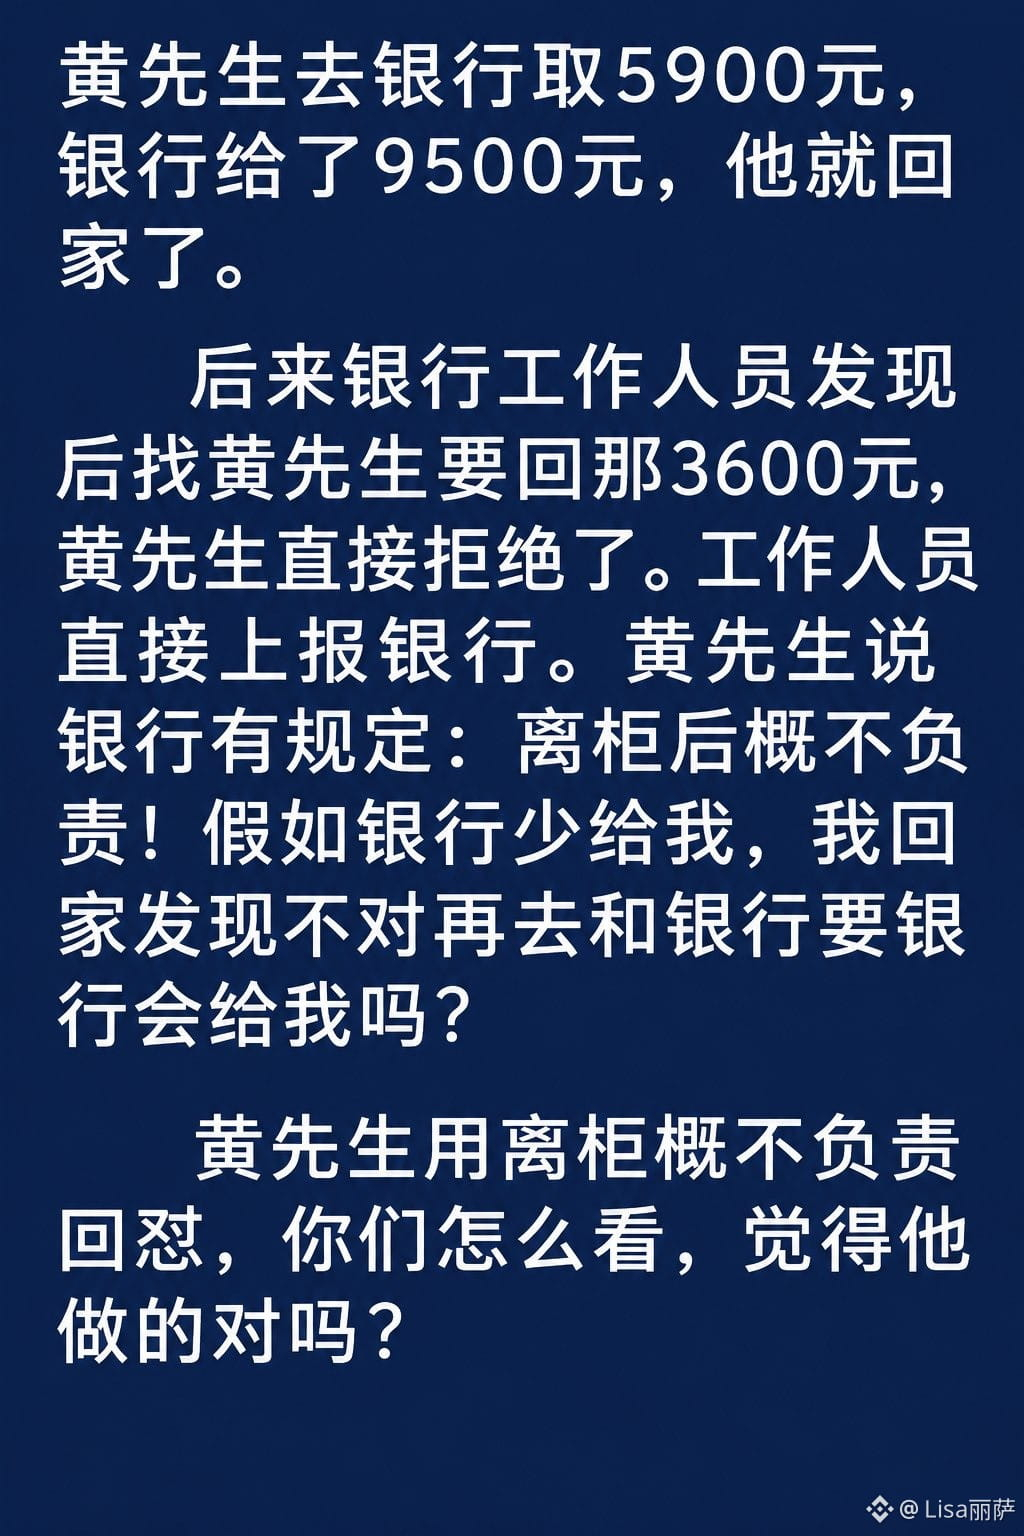
2
566
·
--
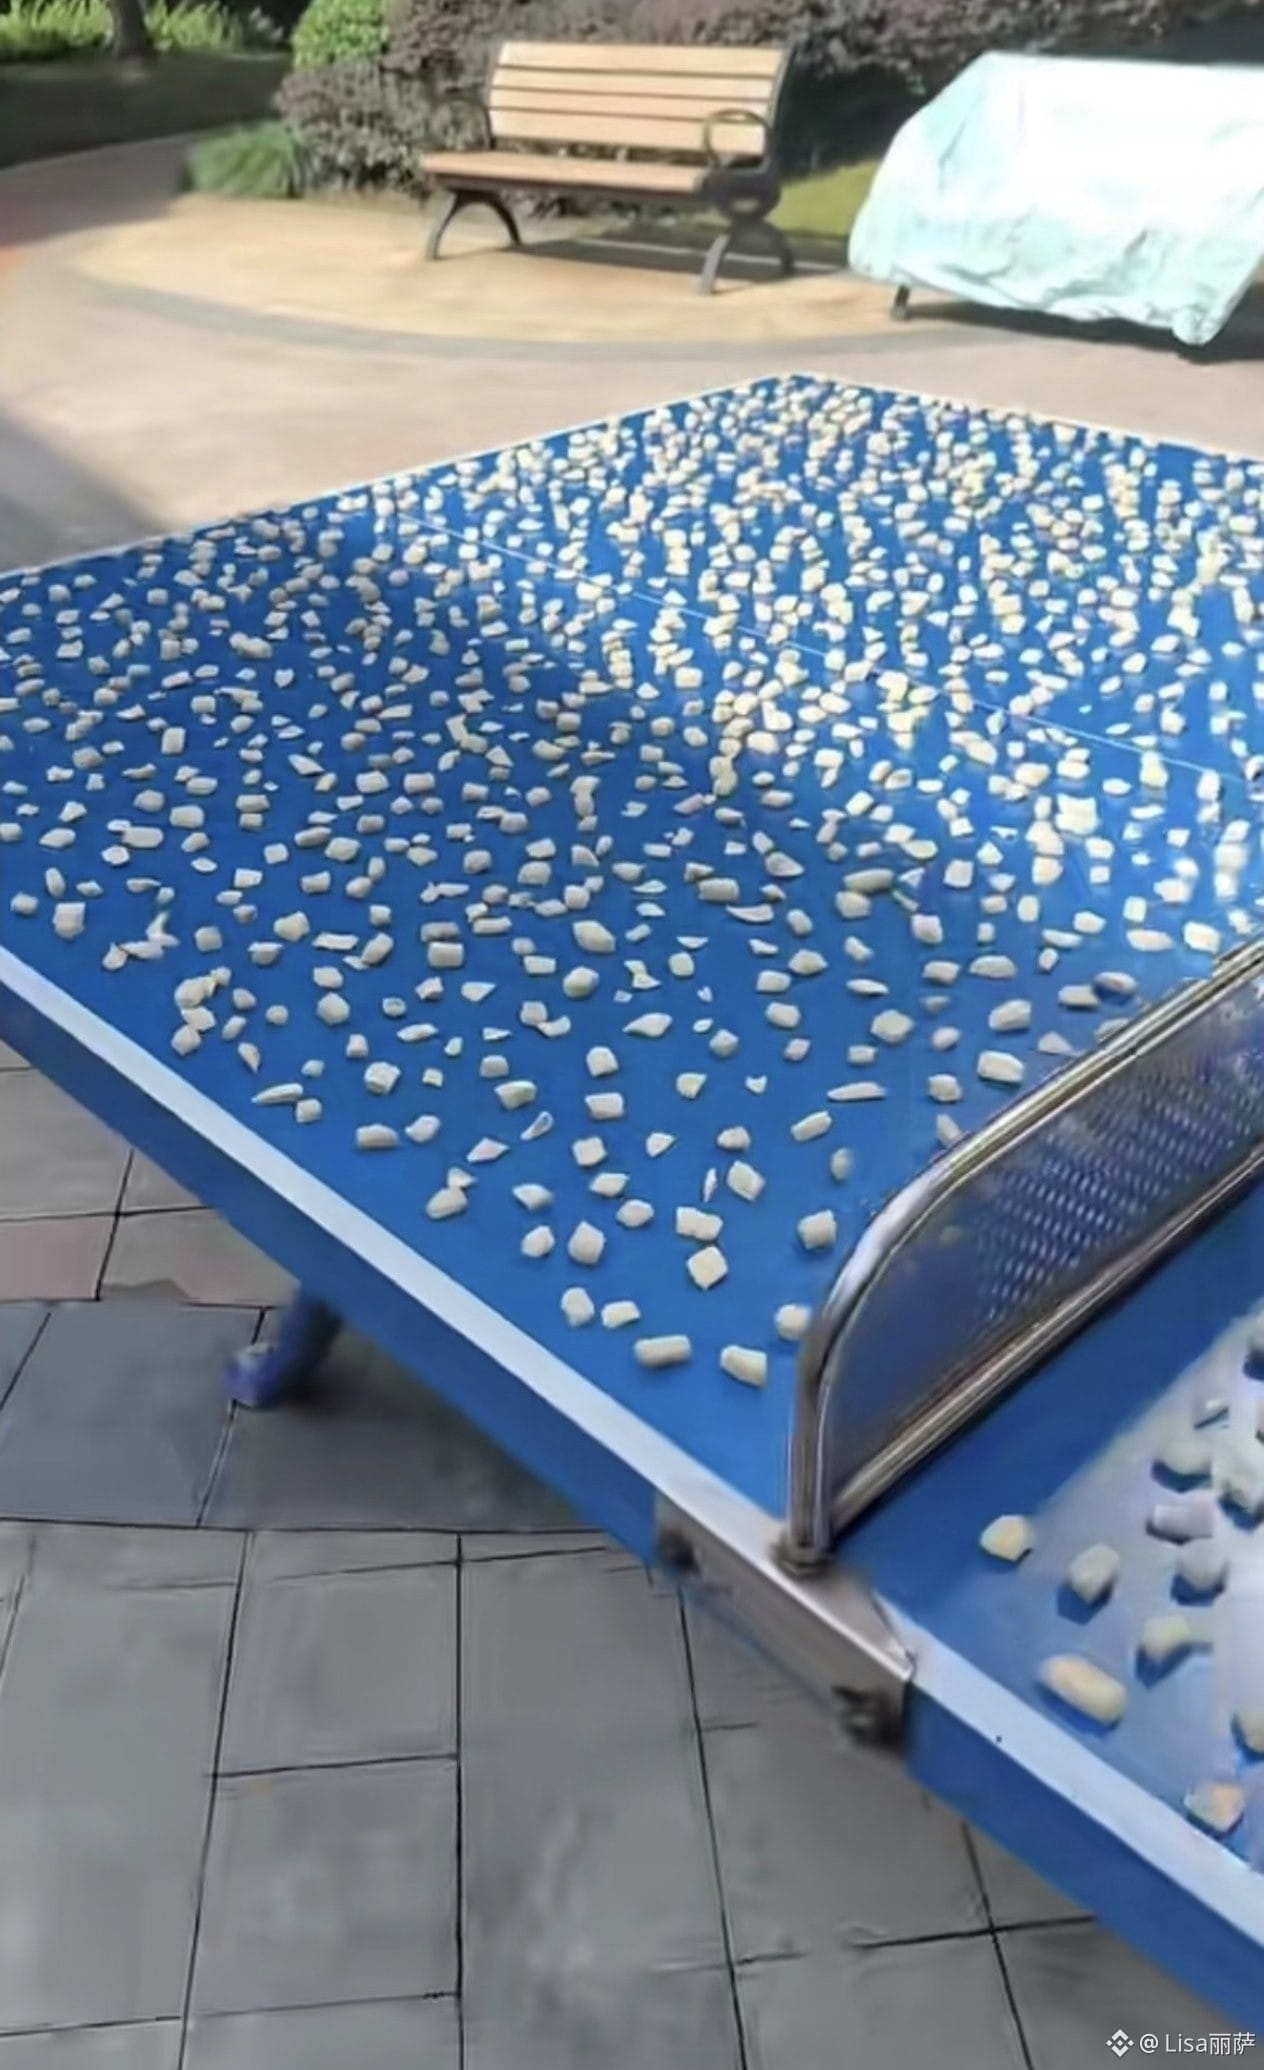
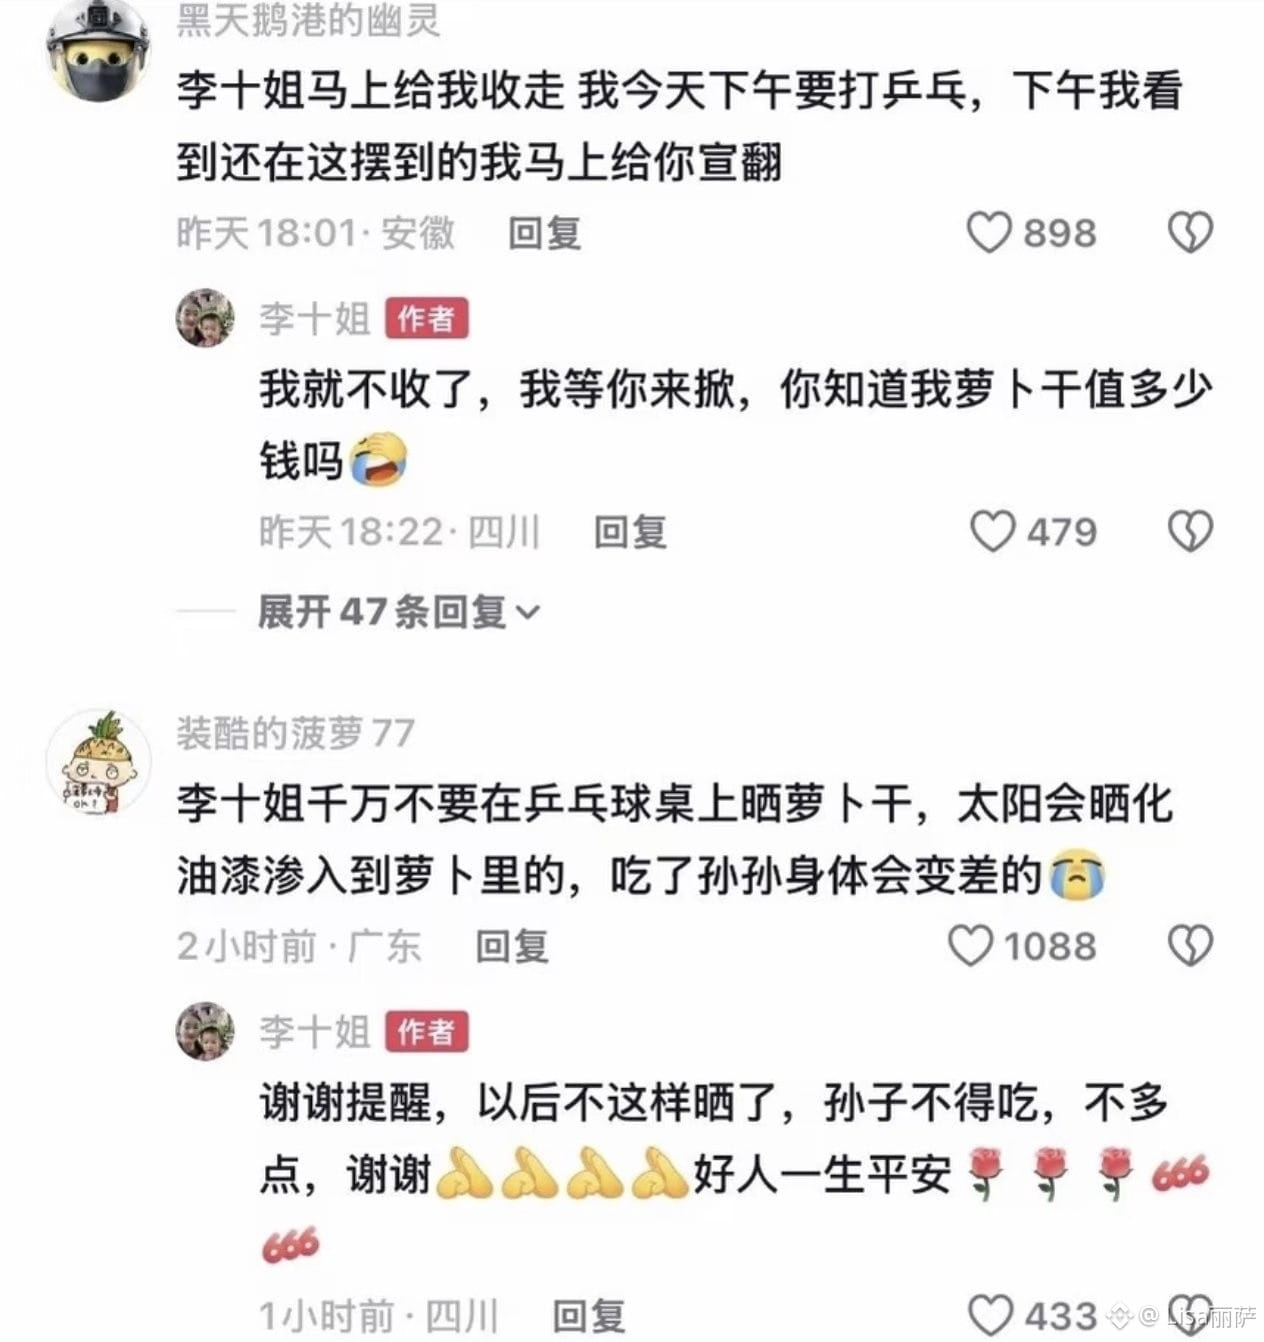
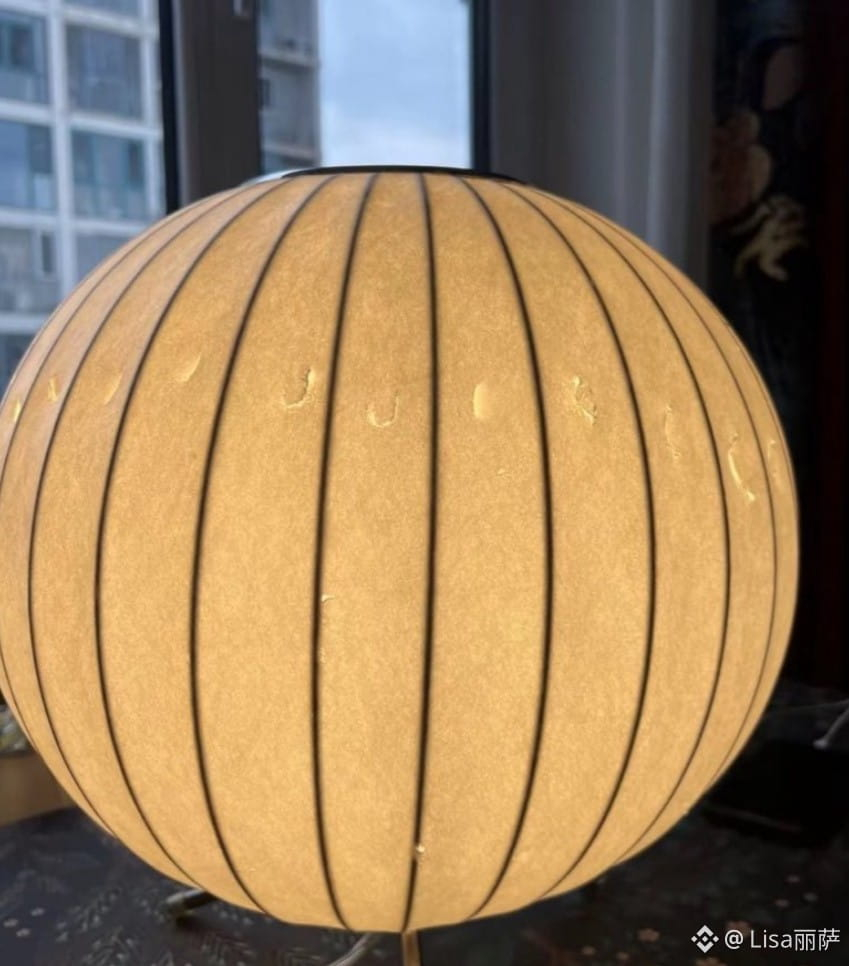
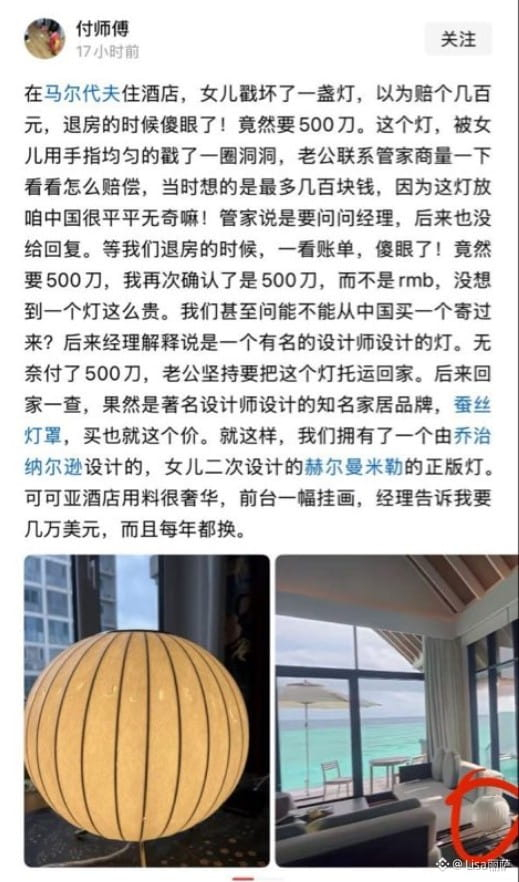
عند وضع هاتين الصورتين جنبًا إلى جنب، لن يستطيع أحد التمييز أيّهما محلية وأيّهما من اليابان، أليس كذلك؟
عند وضع هاتين الصورتين جنبًا إلى جنب، لن يستطيع أحد التمييز أيّهما محلية وأيّهما من اليابان، أليس كذلك؟
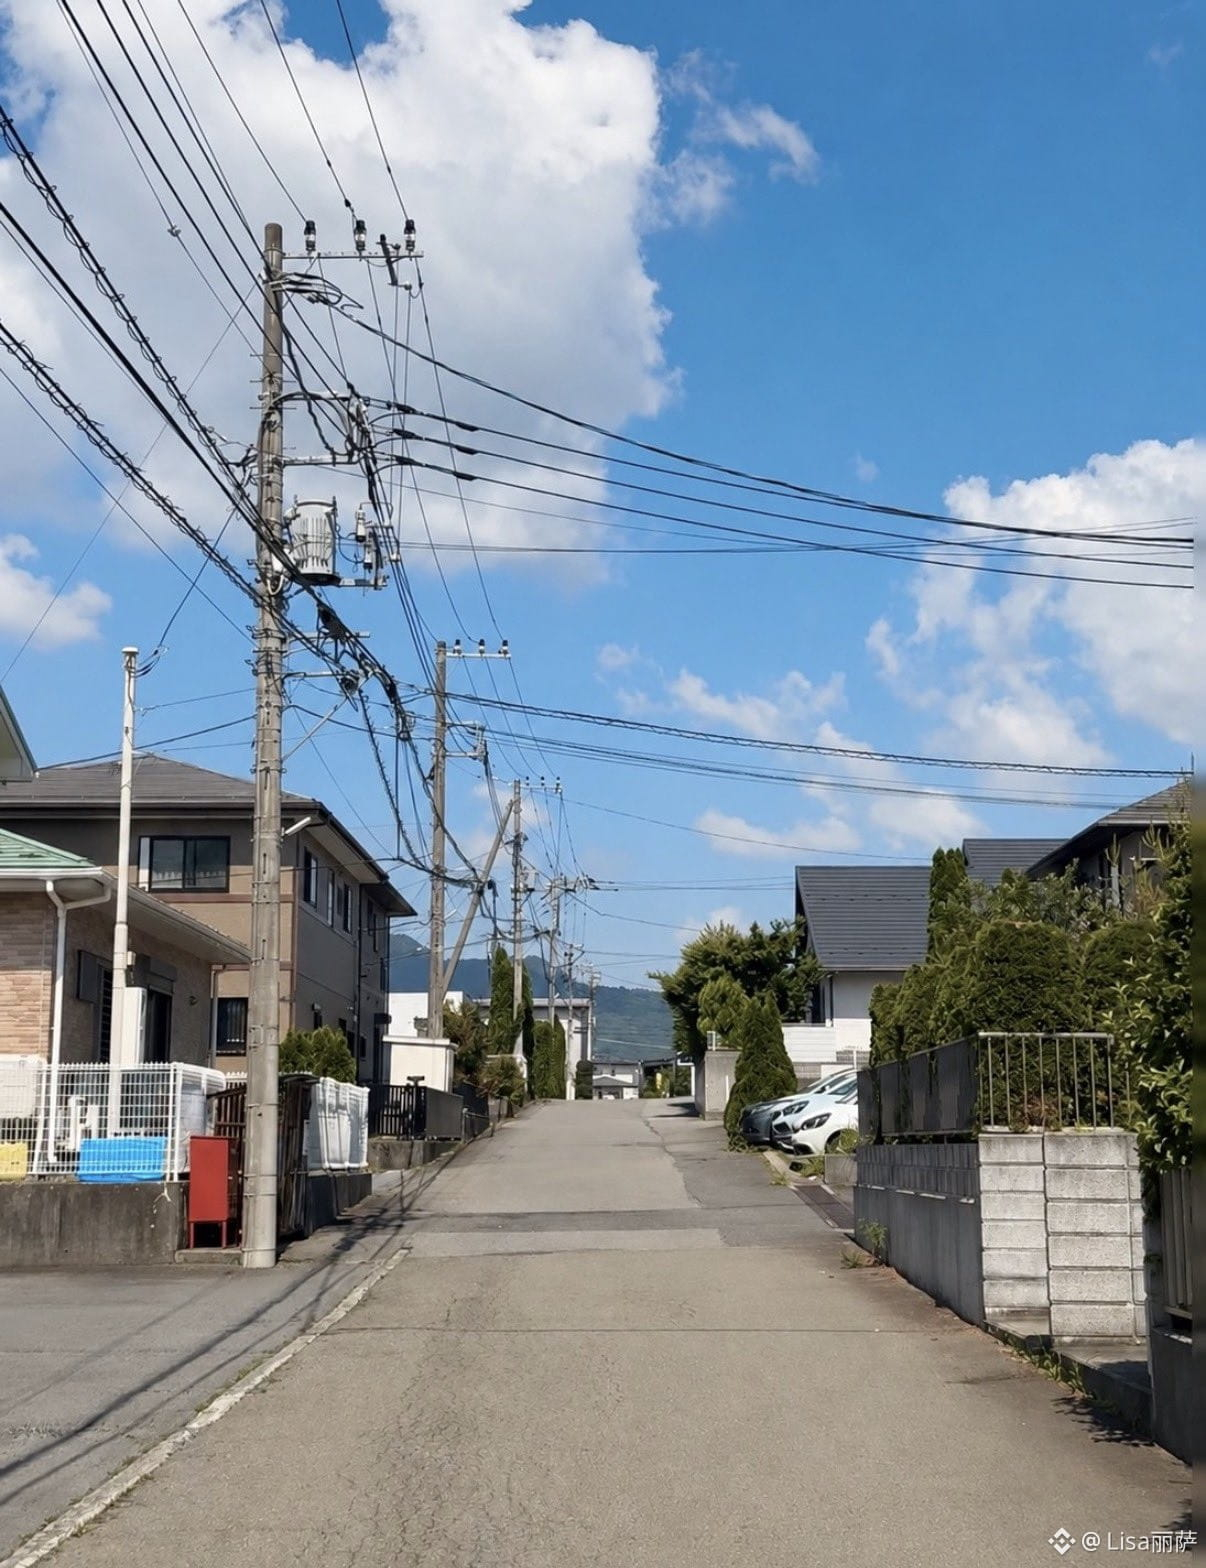
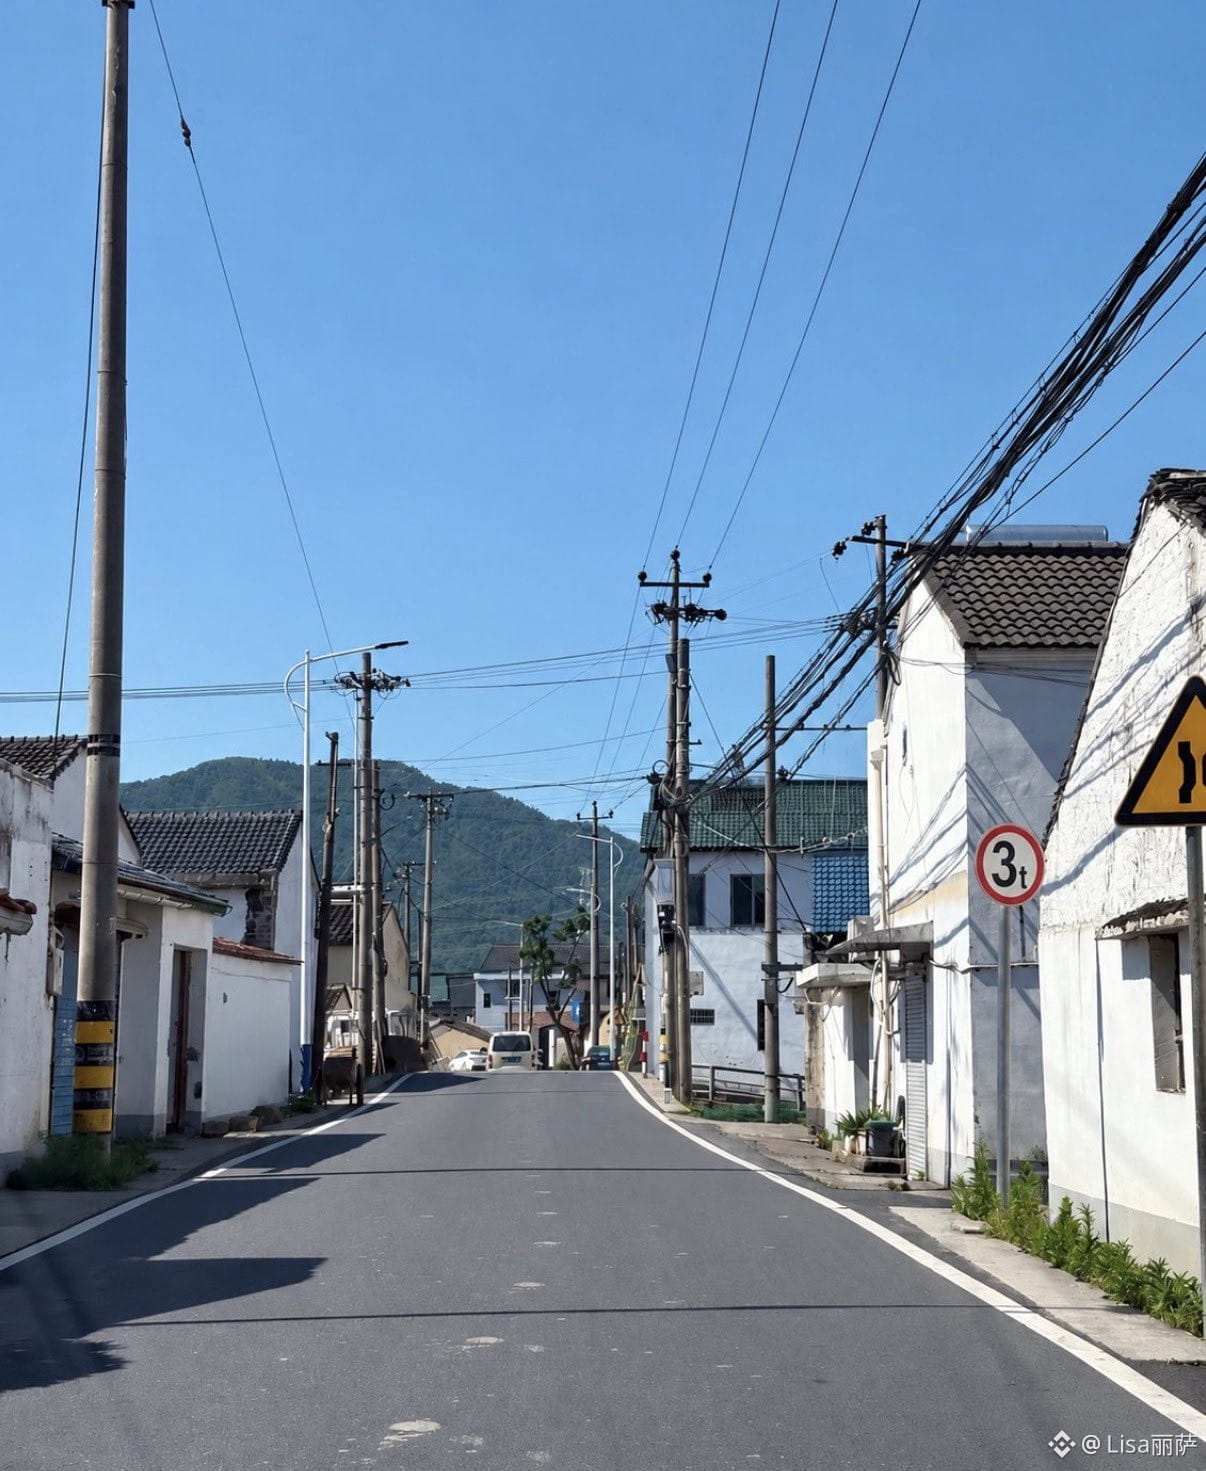
30
1
17
43k
·
--
حوت اشترى 27.5 ألف ETH خلال 5 ساعات، وقد لا تكون هويته نظيفة تمامًا
لنبدأ بالأرقام: أنفق عنوان واحد 62.97 مليون دولار خلال 5 ساعات لشراء 27553 ETH، بمتوسط سعر 2286 دولارًا. وعندما هبط ETH إلى حدود 2200 دولار، يسهل تفسير هذا النوع من الشراء على أنه «أموال ذكية تشتري عند الانخفاض».
ثم انقلبت القصة: ربط محققون على البلوكشين هذا العنوان بقضية سرقة طالت كيانًا أوروبيًا. ويُقال إن ذلك الكيان سُرق منه أكثر من 106 ملايين دولار من عدة حسابات مركزية، ثم تنقلت الأموال المرتبطة بالقضية بين عدة منصات.
إذًا، هذا ليس مؤشرًا على التفاؤل بالسوق، بل أموال مسروقة تبدّل أصولها.
ما أريد قوله ليس نميمة، بل إن هذا خطأ شائع جدًا في السوق. يرى الناس عملية شراء كبيرة، فيكون أول ما يخطر ببالهم: «هناك من يجمع الأصول». لكن الشراء الكبير قد يكون لأربعة أسباب على الأقل: التفاؤل الحقيقي، أو التحوّط، أو غسل الأموال، أو تبديل الأصول لتفادي التتبع. والسبب الأول وحده يُعد إيجابيًا.
كيف نميّز؟ انظروا إلى ثلاثة تفاصيل: هل استُخدم عنوان جديد للشراء؟ وهل مرّت الأموال عبر خلاط أو عبر سلسلة أخرى قبل وصولها؟ وهل وُزّعت فور الشراء على عشرات العناوين؟ إذا اجتمعت السمات الثلاث، فغالبًا لا يتعلق الأمر باستثمار.
أما التأثير الفعلي على ETH، فلا تبالغوا في تقديره. هذه الأموال لا تُحتفظ بها طويلًا؛ إنما تُستبدل أصول يسهل تتبعها بأخرى، بحثًا عن فرصة لإخراجها من البلاد. أي إنها توفر ضغط شراء قصير الأجل، لا حيازة طويلة الأجل، بل قد تتحول إلى ضغط بيع في المستقبل.
ما يقلقني أكثر هو أمر آخر: كلما ازدادت شفافية البلوكشين، باتت تحركات اللصوص تشبه تحركات المؤسسات أكثر فأكثر: بناء مراكز، وتوزيع، وانتقال بين السلاسل، وتبديل الأصول. والدرس للناس العاديين واضح: لا تتخذوا «عنوان الحوت» إشارةً للتداول؛ فنصف هذه البيانات تقريبًا ملوث.
يمكنك أن تكون متفائلًا بالسوق، لكن استند إلى أسبابك أنت. لا تستمد الشجاعة من مراكز اللصوص.
حوت اشترى 27.5 ألف ETH خلال 5 ساعات، وقد لا تكون هويته نظيفة تمامًا
لنبدأ بالأرقام: أنفق عنوان واحد 62.97 مليون دولار خلال 5 ساعات لشراء 27553 ETH، بمتوسط سعر 2286 دولارًا. وعندما هبط ETH إلى حدود 2200 دولار، يسهل تفسير هذا النوع من الشراء على أنه «أموال ذكية تشتري عند الانخفاض».
ثم انقلبت القصة: ربط محققون على البلوكشين هذا العنوان بقضية سرقة طالت كيانًا أوروبيًا. ويُقال إن ذلك الكيان سُرق منه أكثر من 106 ملايين دولار من عدة حسابات مركزية، ثم تنقلت الأموال المرتبطة بالقضية بين عدة منصات.
إذًا، هذا ليس مؤشرًا على التفاؤل بالسوق، بل أموال مسروقة تبدّل أصولها.
ما أريد قوله ليس نميمة، بل إن هذا خطأ شائع جدًا في السوق. يرى الناس عملية شراء كبيرة، فيكون أول ما يخطر ببالهم: «هناك من يجمع الأصول». لكن الشراء الكبير قد يكون لأربعة أسباب على الأقل: التفاؤل الحقيقي، أو التحوّط، أو غسل الأموال، أو تبديل الأصول لتفادي التتبع. والسبب الأول وحده يُعد إيجابيًا.
كيف نميّز؟ انظروا إلى ثلاثة تفاصيل: هل استُخدم عنوان جديد للشراء؟ وهل مرّت الأموال عبر خلاط أو عبر سلسلة أخرى قبل وصولها؟ وهل وُزّعت فور الشراء على عشرات العناوين؟ إذا اجتمعت السمات الثلاث، فغالبًا لا يتعلق الأمر باستثمار.
أما التأثير الفعلي على ETH، فلا تبالغوا في تقديره. هذه الأموال لا تُحتفظ بها طويلًا؛ إنما تُستبدل أصول يسهل تتبعها بأخرى، بحثًا عن فرصة لإخراجها من البلاد. أي إنها توفر ضغط شراء قصير الأجل، لا حيازة طويلة الأجل، بل قد تتحول إلى ضغط بيع في المستقبل.
ما يقلقني أكثر هو أمر آخر: كلما ازدادت شفافية البلوكشين، باتت تحركات اللصوص تشبه تحركات المؤسسات أكثر فأكثر: بناء مراكز، وتوزيع، وانتقال بين السلاسل، وتبديل الأصول. والدرس للناس العاديين واضح: لا تتخذوا «عنوان الحوت» إشارةً للتداول؛ فنصف هذه البيانات تقريبًا ملوث.
يمكنك أن تكون متفائلًا بالسوق، لكن استند إلى أسبابك أنت. لا تستمد الشجاعة من مراكز اللصوص.
لنبدأ بالأرقام: أنفق عنوان واحد 62.97 مليون دولار خلال 5 ساعات لشراء 27553 ETH، بمتوسط سعر 2286 دولارًا. وعندما هبط ETH إلى حدود 2200 دولار، يسهل تفسير هذا النوع من الشراء على أنه «أموال ذكية تشتري عند الانخفاض».
ثم انقلبت القصة: ربط محققون على البلوكشين هذا العنوان بقضية سرقة طالت كيانًا أوروبيًا. ويُقال إن ذلك الكيان سُرق منه أكثر من 106 ملايين دولار من عدة حسابات مركزية، ثم تنقلت الأموال المرتبطة بالقضية بين عدة منصات.
إذًا، هذا ليس مؤشرًا على التفاؤل بالسوق، بل أموال مسروقة تبدّل أصولها.
ما أريد قوله ليس نميمة، بل إن هذا خطأ شائع جدًا في السوق. يرى الناس عملية شراء كبيرة، فيكون أول ما يخطر ببالهم: «هناك من يجمع الأصول». لكن الشراء الكبير قد يكون لأربعة أسباب على الأقل: التفاؤل الحقيقي، أو التحوّط، أو غسل الأموال، أو تبديل الأصول لتفادي التتبع. والسبب الأول وحده يُعد إيجابيًا.
كيف نميّز؟ انظروا إلى ثلاثة تفاصيل: هل استُخدم عنوان جديد للشراء؟ وهل مرّت الأموال عبر خلاط أو عبر سلسلة أخرى قبل وصولها؟ وهل وُزّعت فور الشراء على عشرات العناوين؟ إذا اجتمعت السمات الثلاث، فغالبًا لا يتعلق الأمر باستثمار.
أما التأثير الفعلي على ETH، فلا تبالغوا في تقديره. هذه الأموال لا تُحتفظ بها طويلًا؛ إنما تُستبدل أصول يسهل تتبعها بأخرى، بحثًا عن فرصة لإخراجها من البلاد. أي إنها توفر ضغط شراء قصير الأجل، لا حيازة طويلة الأجل، بل قد تتحول إلى ضغط بيع في المستقبل.
ما يقلقني أكثر هو أمر آخر: كلما ازدادت شفافية البلوكشين، باتت تحركات اللصوص تشبه تحركات المؤسسات أكثر فأكثر: بناء مراكز، وتوزيع، وانتقال بين السلاسل، وتبديل الأصول. والدرس للناس العاديين واضح: لا تتخذوا «عنوان الحوت» إشارةً للتداول؛ فنصف هذه البيانات تقريبًا ملوث.
يمكنك أن تكون متفائلًا بالسوق، لكن استند إلى أسبابك أنت. لا تستمد الشجاعة من مراكز اللصوص.
3
567
·
--
بمراجعة سجلات المقصف بأثر رجعي❗ خسر ثلاثة أشخاص وظائفهم بسبب الأكل😥
بمراجعة سجلات المقصف بأثر رجعي❗ خسر ثلاثة أشخاص وظائفهم بسبب الأكل😥
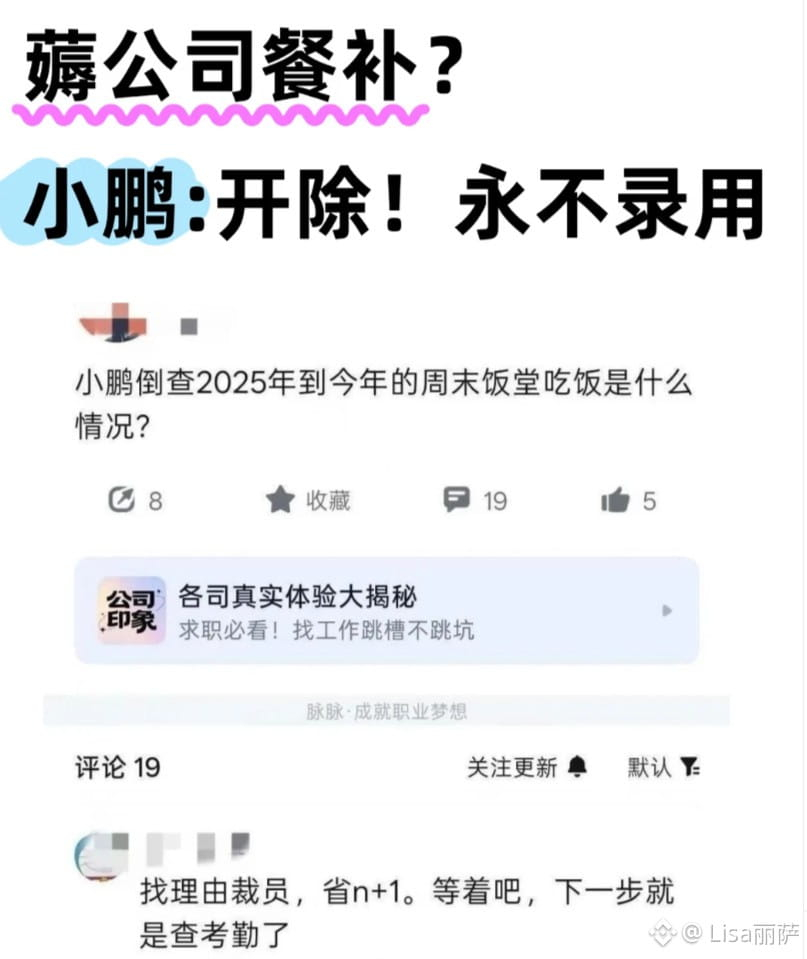
1
371
·
--
10 أيام! استحوذ جاستن صن على 3% من PEPE🐸
هذه الخطوة من صن
بصراحة
يصعب الآن تحديد ما إذا كانت إيجابية أم سلبية 🤔
لنترقب الأمر قليلًا 👀
10 أيام! استحوذ جاستن صن على 3% من PEPE🐸
هذه الخطوة من صن
بصراحة
يصعب الآن تحديد ما إذا كانت إيجابية أم سلبية 🤔
لنترقب الأمر قليلًا 👀
هذه الخطوة من صن
بصراحة
يصعب الآن تحديد ما إذا كانت إيجابية أم سلبية 🤔
لنترقب الأمر قليلًا 👀
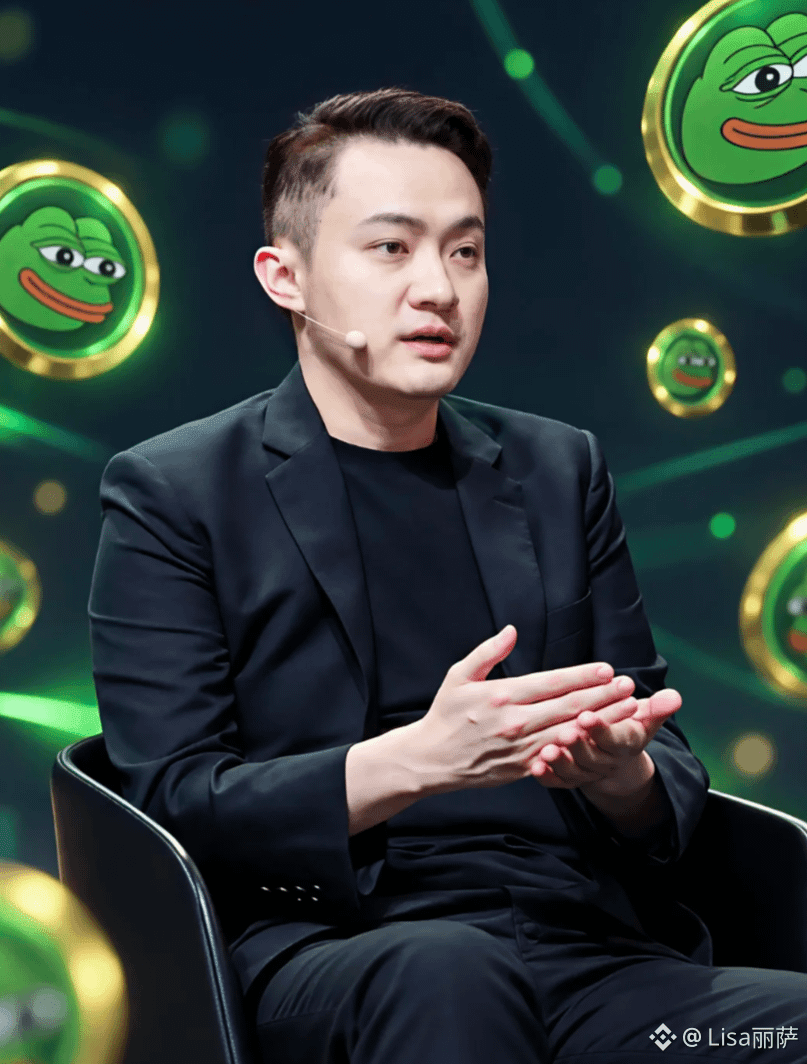
2
329
·
--
أيّ مفتاح سيارة تفضّل؟
لنرَ مدى وفاء عشّاق السيارات حقًا.
لا يمكنك امتلاك سوى واحدة من هذه العلامات التجارية طوال حياتك.
فأيّ واحدة ستختار؟
أيّ مفتاح سيارة تفضّل؟
لنرَ مدى وفاء عشّاق السيارات حقًا.
لا يمكنك امتلاك سوى واحدة من هذه العلامات التجارية طوال حياتك.
فأيّ واحدة ستختار؟
لنرَ مدى وفاء عشّاق السيارات حقًا.
لا يمكنك امتلاك سوى واحدة من هذه العلامات التجارية طوال حياتك.
فأيّ واحدة ستختار؟
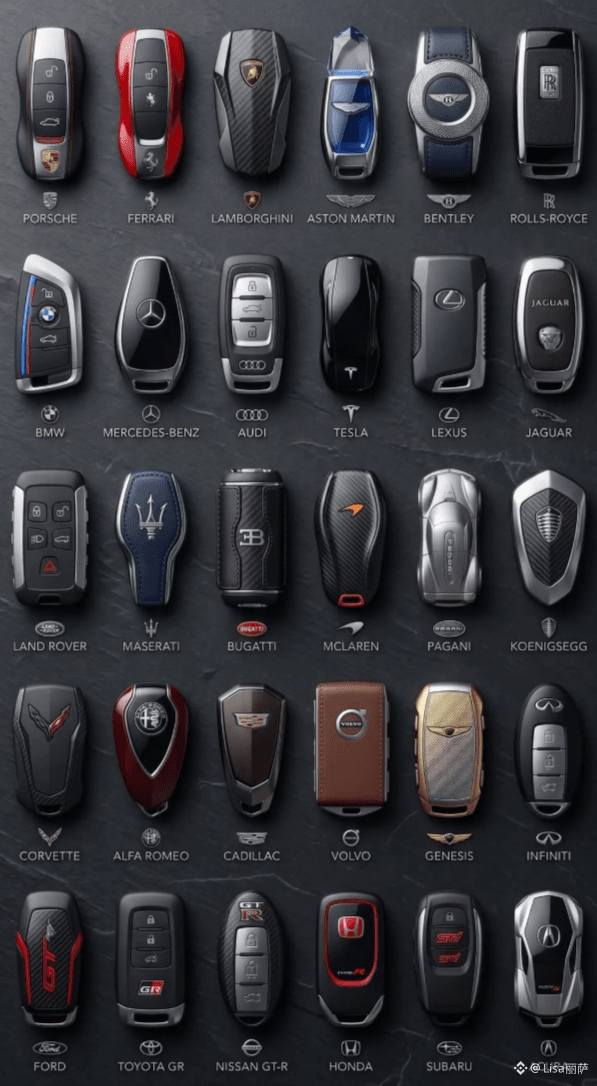
3
247
·
--
هذا هو السبب الذي يجعل الشباب لا يرغبون في العمل في المصانع
هذا هو السبب الذي يجعل الشباب لا يرغبون في العمل في المصانع
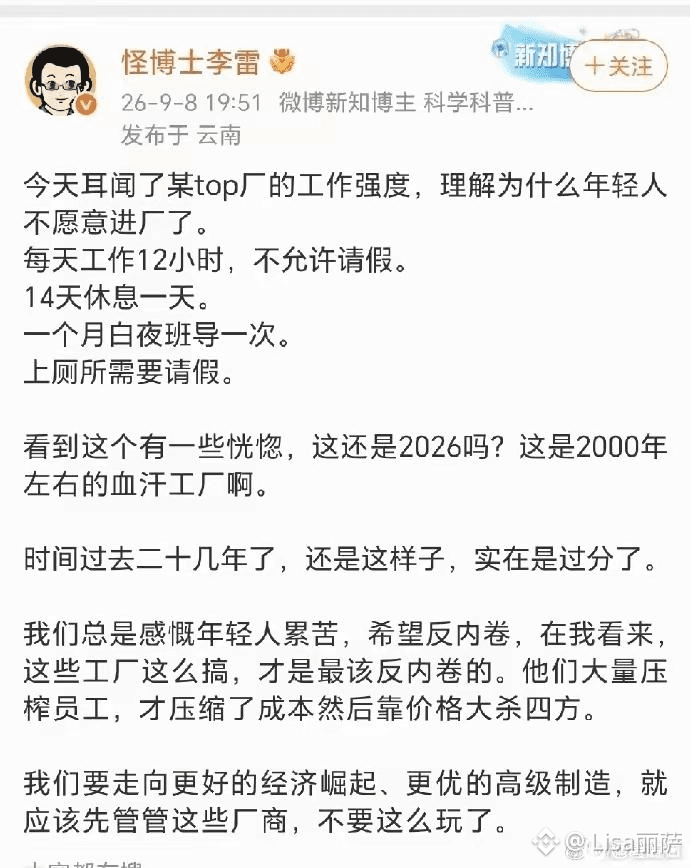
4
931
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NvidiaBeatsEstimatesWith$130BQ4Outlook
1,262 مشاهدات
25 يقومون بالنقاش
إنفيديا تتجاوز التوقعات بإيرادات قدرها 115.8 مليار دولار، وتتوقع 130 مليار دولار وتضيف 150 مليار دولار إلى برنامج إعادة شراء الأسهم
Binance News
·21 إعجاب
·23.7k مشاهدات
AnthropicIPOPriceCouldExceed$80
1,797 مشاهدات
39 يقومون بالنقاش
CanNvidia’sDataCenterGrowthContinue?
3,407 مشاهدات
94 يقومون بالنقاش